
Le marché le plus cher depuis 155 ans n'est pas un signal de vente
Une valorisation record façonne les rendements que vous obtenez au cours des prochaines années, pas le prix du prochain trimestre. Ainsi, le S&P 500, proche de son niveau le plus cher
Par la rédaction Deriv · 31 juillet 2026 · 3 min de lecture

Une valorisation record façonne les rendements que vous obtenez au cours des prochaines années, pas le prix du prochain trimestre. Ainsi, le fait que le S&P 500 soit proche de son niveau le plus cher en 155 ans n'est pas une raison de vendre. C'est une raison de s'attendre à des gains plus modestes pour les années à venir.
Selon le ratio CAPE de Shiller, une mesure de prix qui lisse les bénéfices sur une décennie, l'indice se situe près de son niveau le plus cher depuis le début des relevés. La seule fois où il était plus élevé remonte à décembre 1999, au sommet de la bulle Internet.
Cela ressemble à un signal de vente. Ce n'en est pas un. La valorisation est un signal de gravité, pas un signal de timing.
Pourquoi un marché cher peut continuer à grimper
Surpayer pour les mêmes bénéfices futurs réduit votre rendement attendu à long terme. C'est de l'arithmétique, pas une opinion. Payez plus aujourd'hui pour un flux de profits fixe, et chaque dollar futur vous rapporte moins.
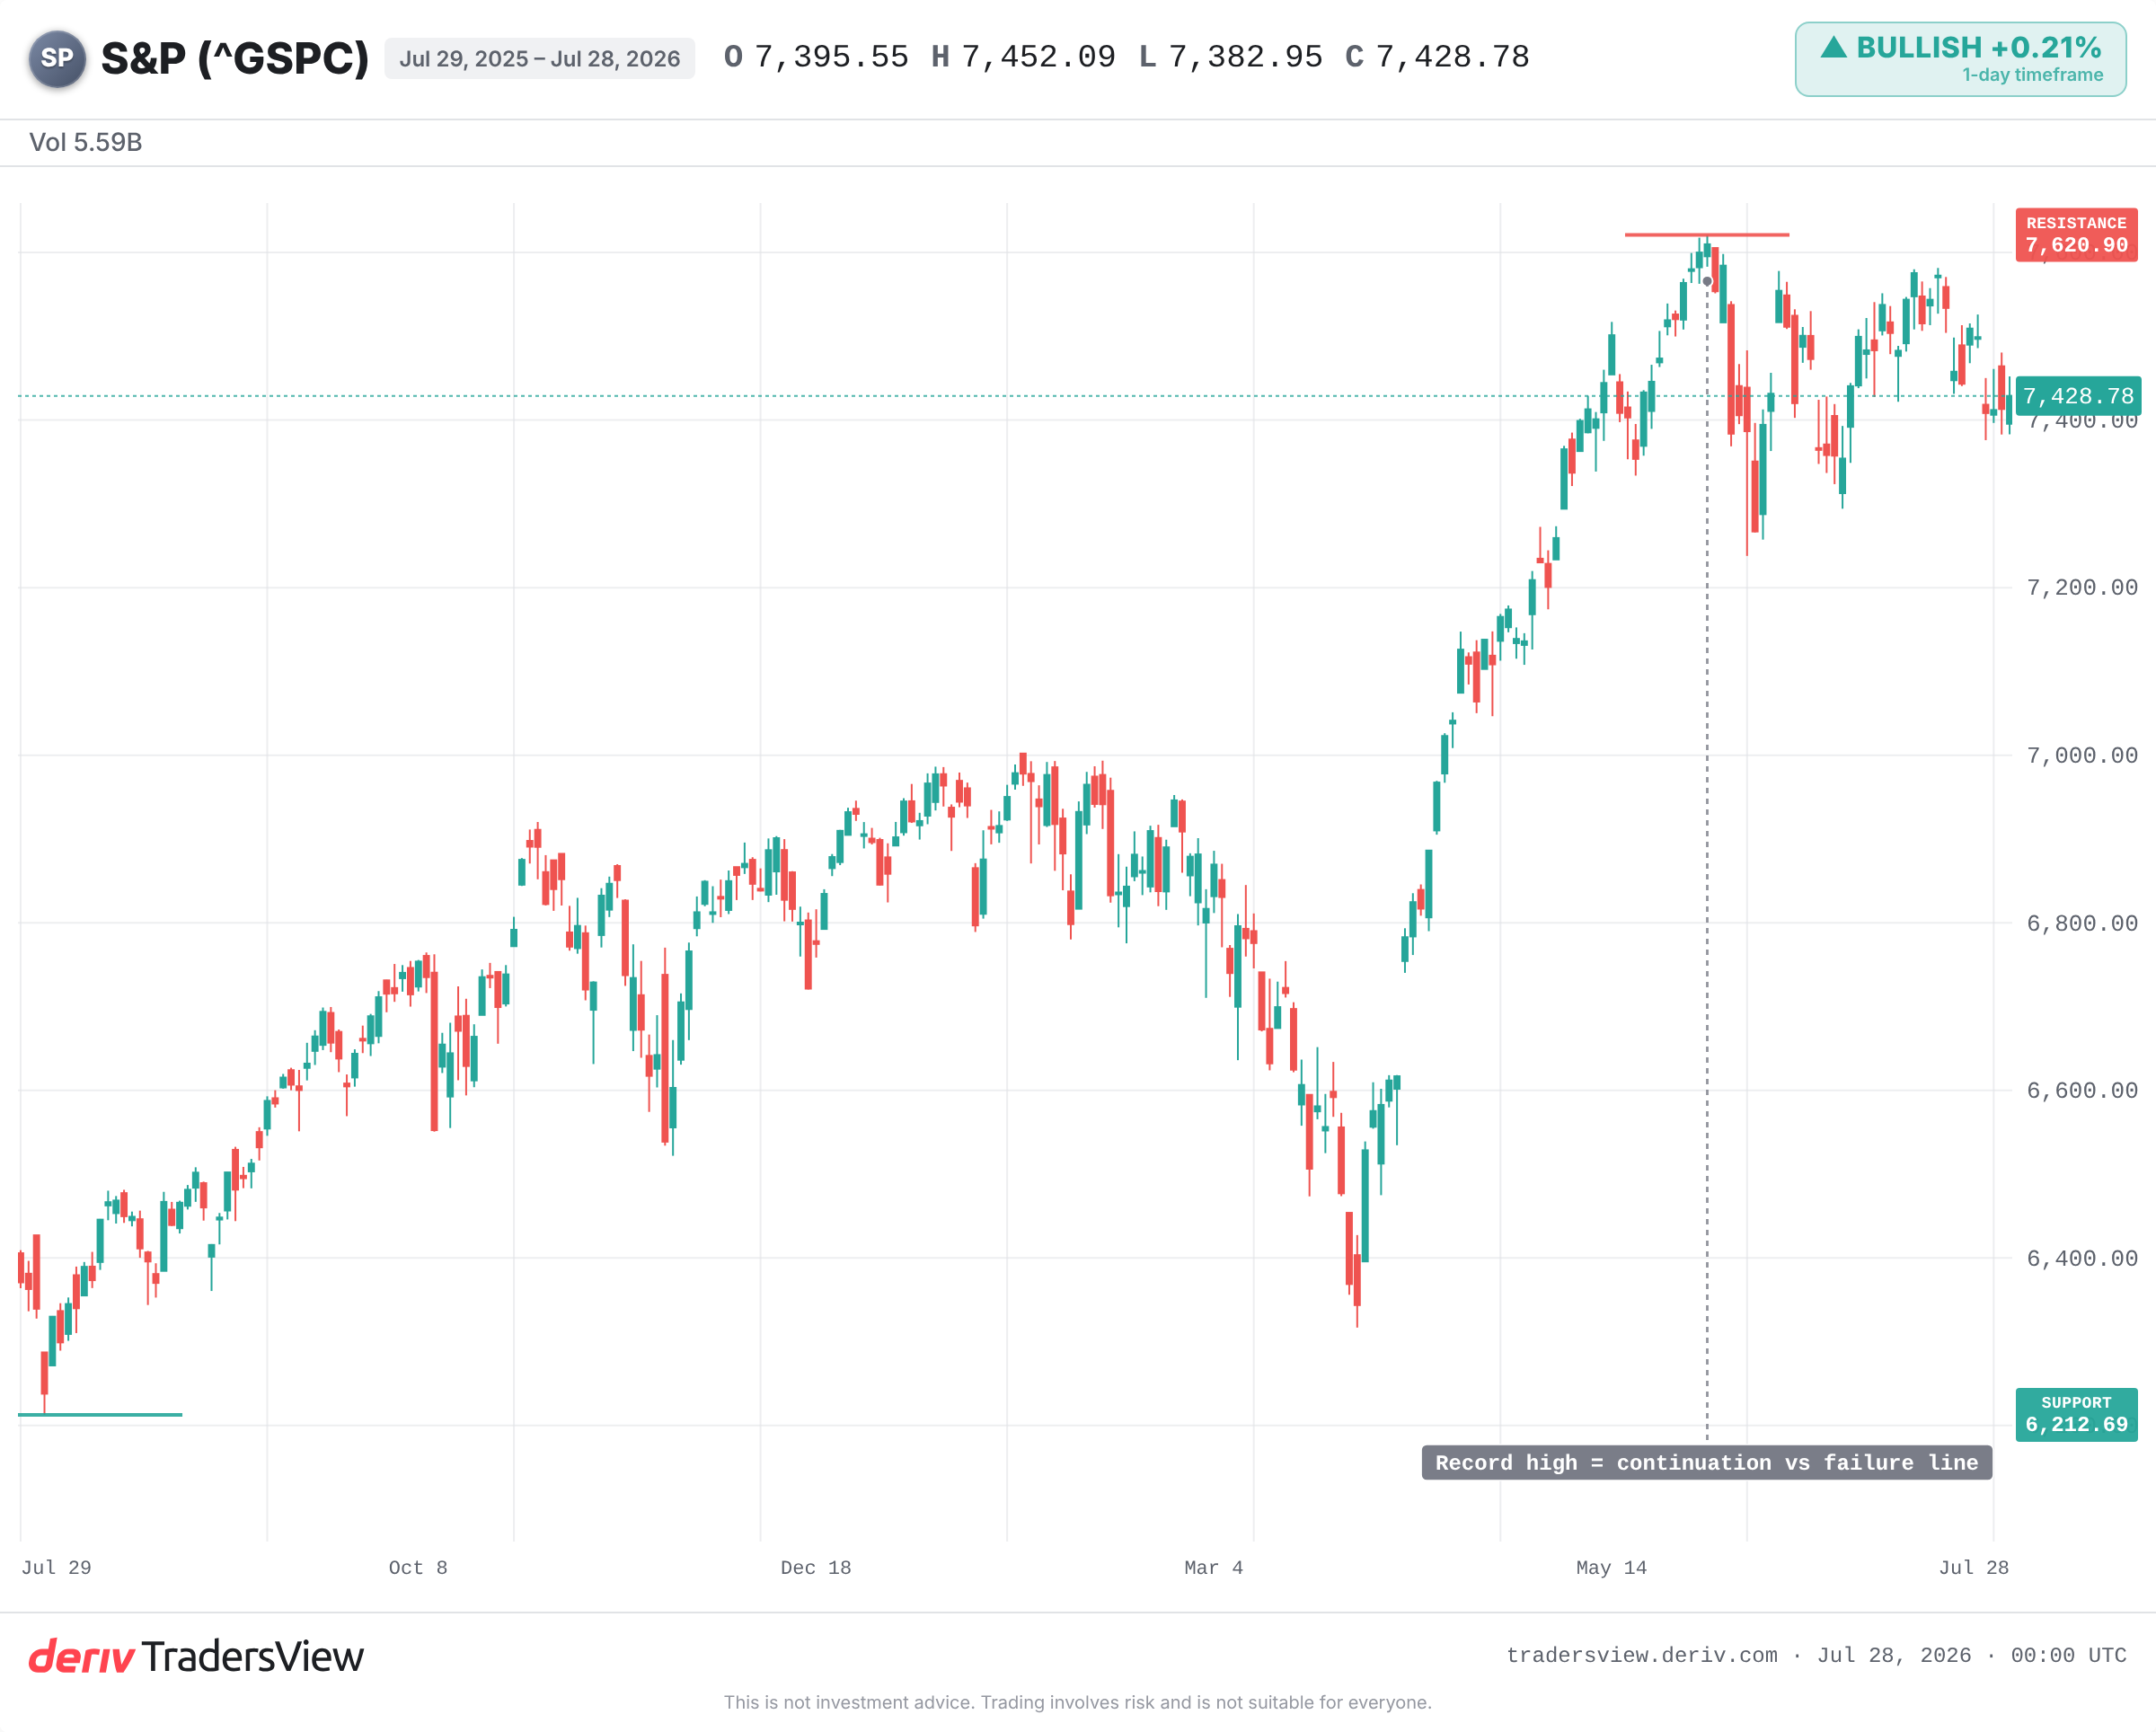
Mais la gravité peut être défiée pendant longtemps. Une force plus puissante peut soutenir le marché : une croissance rapide des bénéfices, une dynamique de marché ou une vague de nouveaux capitaux. En ce moment, cette force dominante, c'est les bénéfices.
La dynamique des prévisions pour les entreprises du S&P 500 serait, selon certaines sources, à son plus haut niveau depuis au moins 2011. Les entreprises ne sont pas seulement chères. Elles affichent leur rythme de croissance des bénéfices le plus rapide depuis plus d'une décennie. C'est pourquoi le prix continue de grimper même si la valorisation semble tendue.
Ce que l'histoire nous apprend sur l'achat au sommet de la fourchette
Les données sont claires concernant les années, pas les mois. Lorsque le CAPE a atteint un niveau aussi élevé, les rendements à terme sur plusieurs années ont généralement été faibles.
- 1999 : le CAPE a atteint un pic proche de son plus haut historique. Le S&P 500 a culminé en 2000 et a chuté d'environ 45 % jusqu'en 2002. Les traders en buy-and-hold ont dû attendre des années avant de retrouver leur mise initiale.
- 1929 : un niveau extrême pour l'époque a précédé un krach de plus de 80 %. Le prix n'a retrouvé son niveau initial qu'environ 25 ans plus tard.
- 1966 : une valorisation élevée sans histoire de bulle. S'en est suivie une longue période stagnante durant les années 1970, l'inflation grignotant les gains.
- 2021 : le CAPE est remonté au-dessus de 38 lors de la flambée post-COVID. Une forte correction d'environ 25 % a suivi en 2022, avec la hausse des taux.
Le schéma n'est pas que les marchés chers s'effondrent selon un calendrier précis. C'est plutôt qu'un prix d'entrée élevé réduit les chances d'obtenir de solides rendements au cours des prochaines années, et accentue les dégâts lorsque la dynamique de croissance s'essouffle.
Pourquoi la valorisation est inutile pour anticiper le timing des prochains mois
Sur toute fenêtre de 12 mois, le CAPE ne vous apprend presque rien. Il s'est révélé un mauvais indicateur de timing depuis plus d'une décennie. Les marchés sont restés proches de valorisations record alors que les bénéfices progressaient.
Il existe aussi un argument en faveur de la patience. Crestmont Research a constaté que chaque période glissante de 20 ans pour le S&P 500 s'est terminée de manière positive. Si vous élargissez suffisamment votre horizon, le prix d'entrée compte moins.
Les pessimistes n'ont raison que si les bénéfices se retournent réellement ou si les taux grimpent brusquement. Si la productivité portée par l'IA continue de soutenir les marges, le multiple actuel pourrait être justifié progressivement plutôt que de connaître un retour violent.
Ce qu'il faut surveiller désormais
Le principal soutien de cette valorisation reste les prévisions de bénéfices. Observez si cette dynamique se maintient ou s'essouffle. Surveillez le plus haut historique comme la ligne de démarcation entre une poursuite de la hausse et un retour vers les plus bas de l'année. Et surveillez les rendements obligataires, car un taux d'actualisation plus élevé réduit la valeur actuelle des bénéfices futurs.
Cher ne veut pas dire en retard. Le marché peut continuer à grimper. Mais le prix que vous payez détermine les probabilités, et actuellement, ces probabilités sont soutenues par le contexte de bénéfices le plus solide depuis des années. Si ce contexte se fissure, la gravité reprendra ses droits.
Questions fréquemment posées
Le ratio CAPE (cyclically adjusted price-to-earnings, ou cours/bénéfices corrigé des variations cycliques) de Shiller compare le prix d'un marché à ses bénéfices moyens ajustés à l'inflation sur les dix dernières années. En lissant les bénéfices sur une décennie, on élimine les fluctuations de court terme liées aux cycles d'expansion et de récession, ce qui offre une lecture plus stable du niveau de cherté des actions.
Non. Un ratio CAPE élevé a historiquement précédé des rendements plus faibles sur plusieurs années, mais il ne permet pas de prédire le moment où une baisse se produira. Les marchés peuvent rester chers pendant des années tandis que les bénéfices progressent. Il s'agit donc d'un indicateur de tendance à long terme, et non d'un outil de timing à court terme.
Oui. Si les bénéfices augmentent suffisamment vite, les profits peuvent rattraper le prix et faire baisser la valorisation sans qu'il y ait de forte chute de l'indice. Cela dépend du maintien de la croissance et des marges, c'est pourquoi les prévisions de bénéfices sont l'élément clé à surveiller.
Des taux d'intérêt plus élevés augmentent le taux d'actualisation appliqué aux bénéfices futurs, ce qui réduit la valeur actuelle de ces bénéfices. Les actions chères et à forte croissance y sont les plus sensibles. Une hausse des rendements obligataires a donc tendance à pénaliser le plus durement les valorisations élevées.