
Le deuxième marché le plus cher en 130 ans et ce que cela a impliqué
Le S&P 500 se situe près d'un record, mais son ratio CAPE de Shiller est le deuxième plus élevé en 130 ans. Ce qu'un achat à ces valorisations a impliqué auparavant.
Par la rédaction Deriv · 15 juillet 2026 · 4 min de lecture

Un prix élevé vous indique ce que vous payez. La valorisation vous indique ce que vous obtenez. Le S&P 500 se situe près de son record, mais selon le ratio CAPE de Shiller, il est à son deuxième niveau le plus cher en plus de 130 ans, dépassé uniquement par le pic de la bulle Internet de décembre 1999.
Ce seul fait tire dans deux directions. L'indice est solide. Le point de départ des rendements futurs est faible. Ces deux éléments sont vrais simultanément, et l'écart entre eux résume toute l'histoire.
Un prix proche d'un record, une valorisation proche d'un extrême
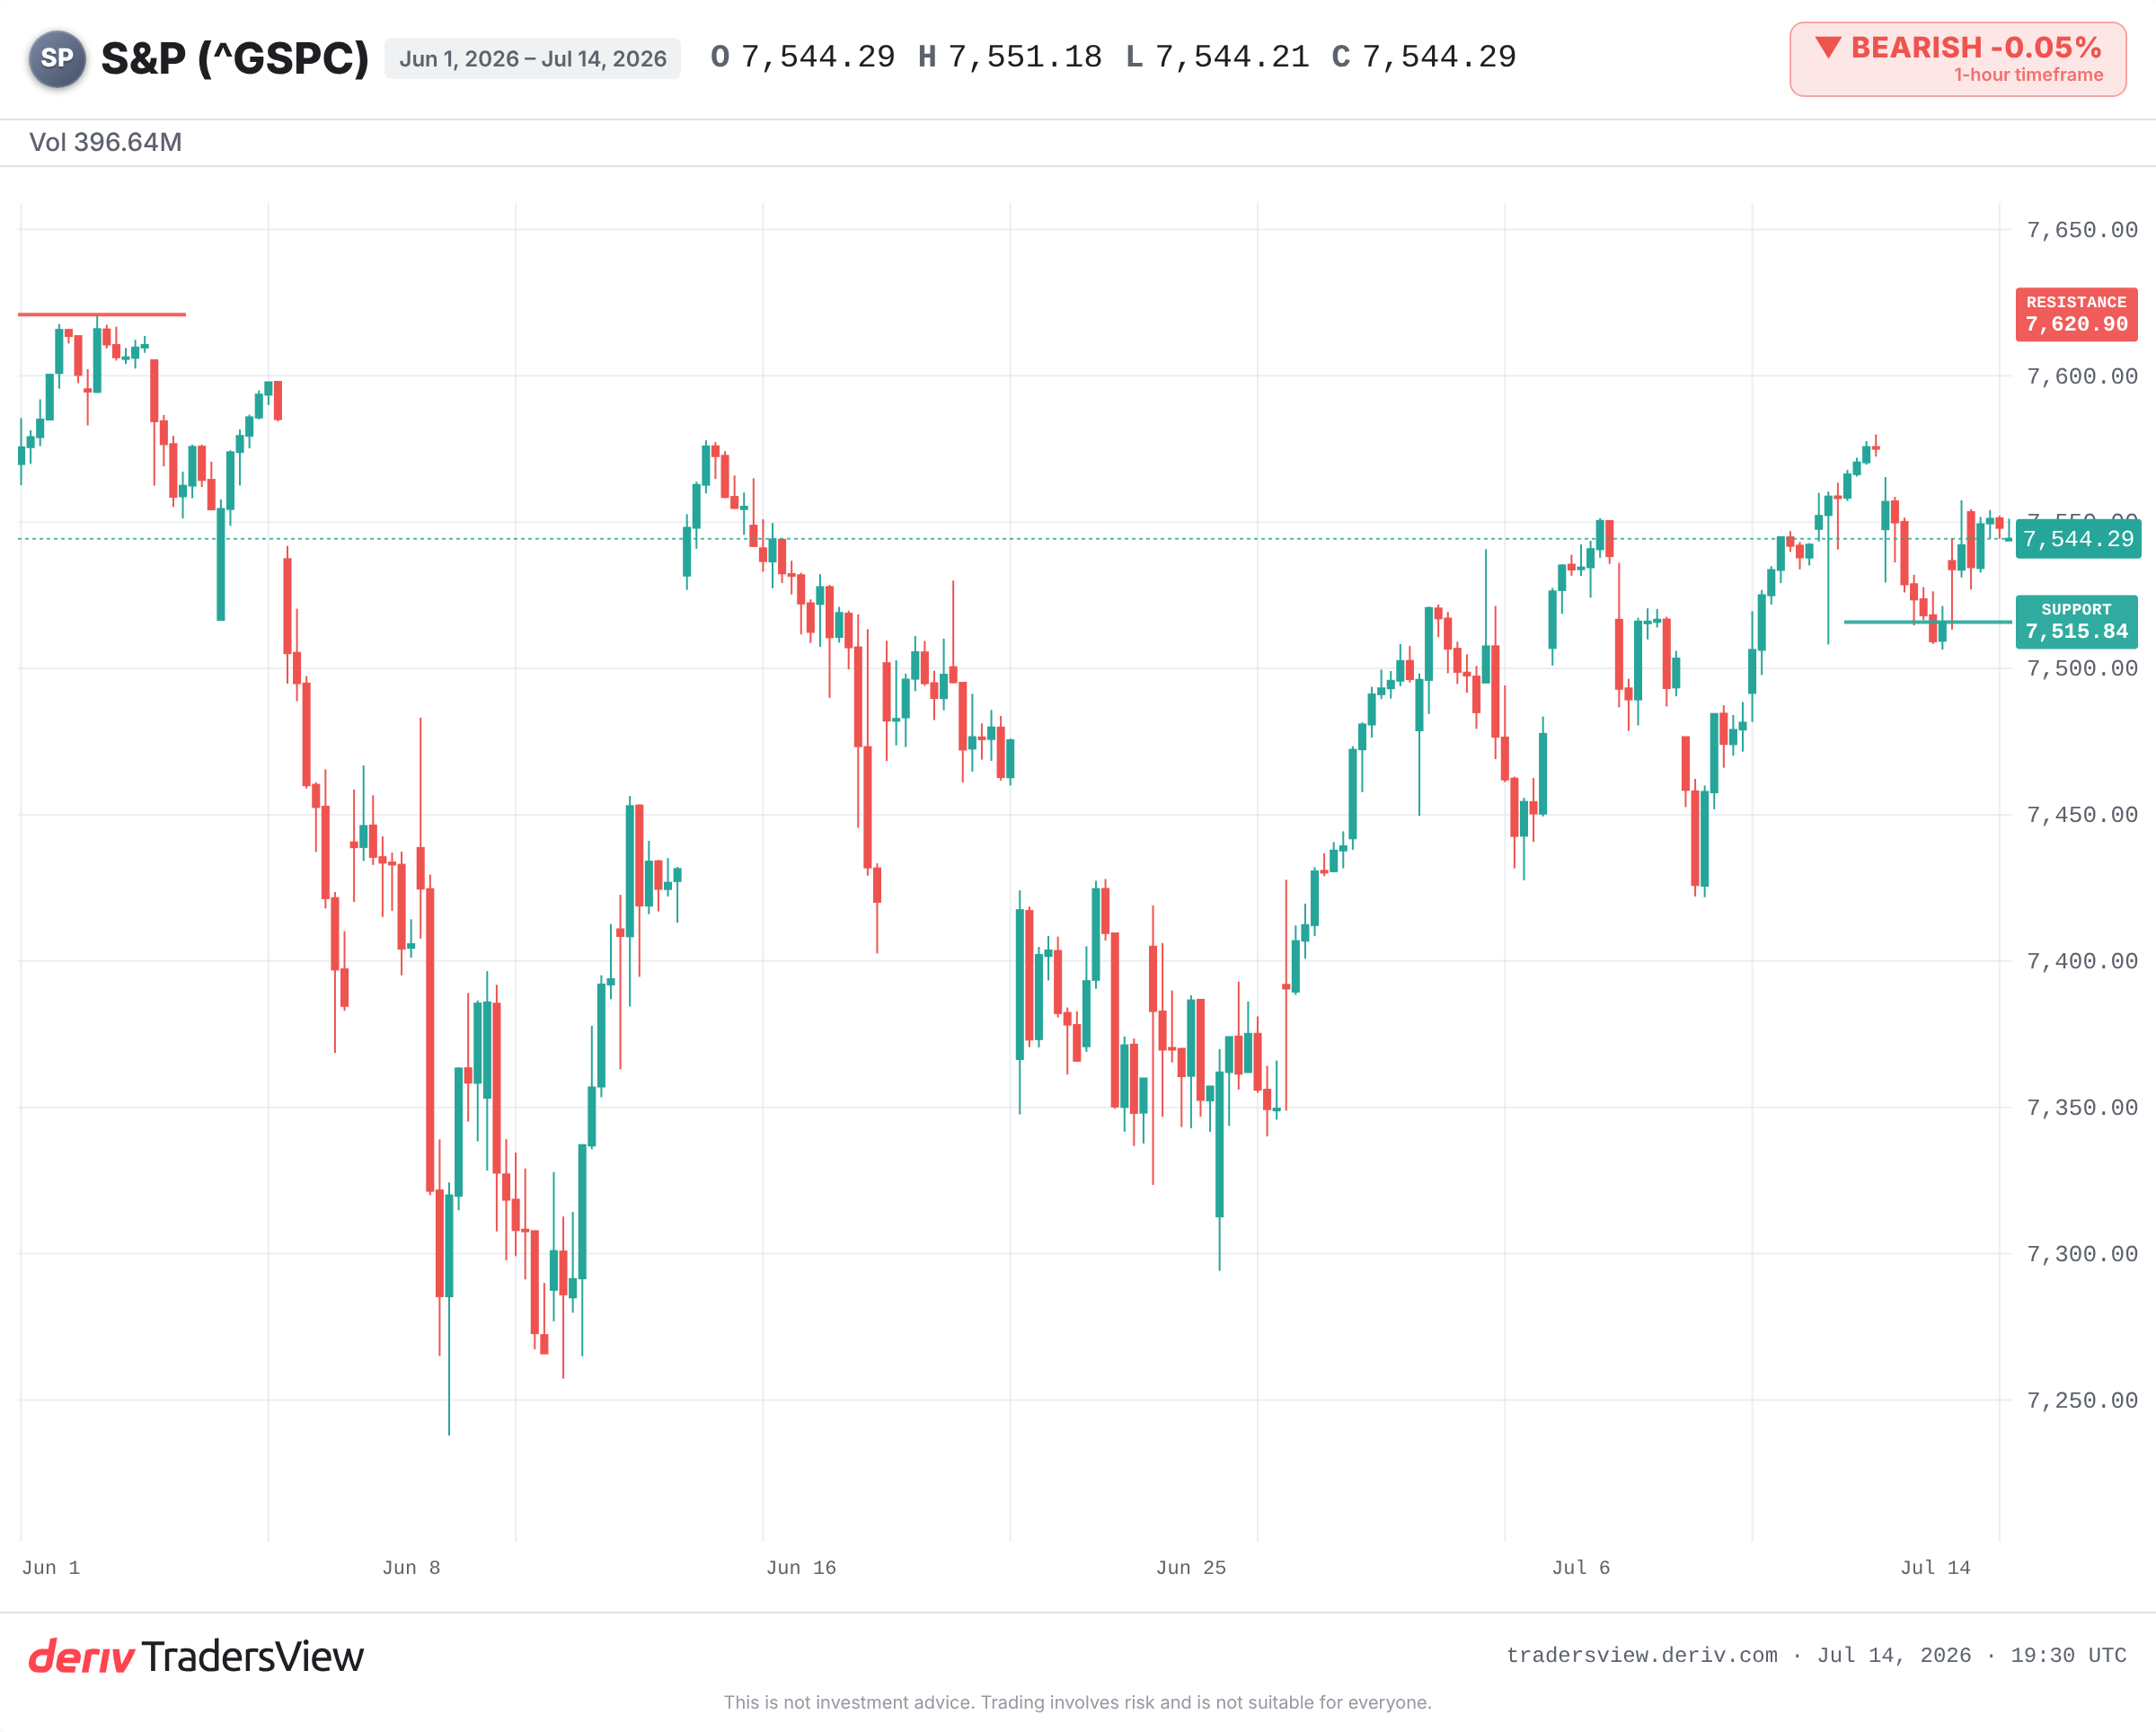
Au 14 juillet 2026, le S&P 500 s'échange au milieu des 7 500, juste en deçà de son sommet de 2026. La dynamique semble intacte.
Le ratio CAPE de Shiller raconte une autre histoire. Il s'établit autour de 41,4, selon les données publiées ce mois-ci. Sur plus de 130 ans de données, une seule valeur l'a dépassé : 44,19 en décembre 1999. C'est sur cette rareté qu'il vaut la peine de s'arrêter. Il ne s'agit pas simplement d'un marché « cher », mais d'un niveau de cherté observé une seule fois auparavant en un siècle.
Un prix record et un extrême historique de valorisation ne sont pas la même chose, et ils surviennent rarement ensemble. Aujourd'hui, c'est le cas.
Ce que mesure réellement le CAPE
Le CAPE compare le prix actuel à une décennie de bénéfices ajustés de l'inflation. Il lisse les bonnes et les mauvaises années afin de montrer ce que vous payez pour un flux de bénéfices régulier.
Considérez-le comme un contrôle du rapport entre les loyers et les revenus pour l'ensemble du marché. Un chiffre élevé ne signifie pas que les prix baisseront demain. Cela signifie que vous payez davantage pour chaque dollar de bénéfices, de sorte qu'une plus grande partie des bonnes nouvelles est déjà intégrée dans les cours.
Ce qu'impliquait la dernière fois un achat à ce niveau
La comparaison avec 1999 est la plus frappante. Après le pic du CAPE, le S&P 500 a atteint un sommet en 2000 avant de chuter d'environ 49 % jusqu'à son point bas d'octobre 2002. Le Nasdaq, fortement orienté vers la technologie, a perdu environ 78 %. Il a fallu des années au S&P 500 pour retrouver son ancien sommet.
D'autres extrêmes présentent des similitudes. Un CAPE proche de 32 en septembre 1929 a précédé le krach de la Grande Dépression. Des lectures supérieures à 33 début 2018 et proches de 38 fin 2021 ont précédé une hausse de la Volatility et le marché baissier de 2022, d'environ 25 %.
Le schéma n'est pas qu'un CAPE élevé prédit le sommet. Il montre plutôt qu'un départ depuis un CAPE élevé a été associé à des rendements à long terme plus faibles et à une chute plus profonde lorsque le sentiment finit par se retourner.
Pourquoi « cher » ne signifie pas vendre
Voici l'autre aspect, en toute honnêteté. Le CAPE indique un marché « cher » pendant la majeure partie de la dernière décennie, alors que le marché continuait de progresser. En tant qu'outil de timing, il s'est révélé inutile.
Les haussiers soutiennent que l'indice actuel est fondamentalement différent. Il repose sur des leaders de la technologie et de l'IA, peu intensifs en capital et à fortes marges, et non sur les entreprises industrielles que le CAPE a été conçu pour mesurer. Les rachats d'actions et la comptabilisation des actifs incorporels font également augmenter le ratio par rapport aux niveaux historiques. Selon cette lecture, une croissance rapide des bénéfices pourrait permettre au marché de rejoindre sa valorisation sans correction des prix.
Cette hypothèse est réelle. Elle suppose également que les bénéfices continuent de croître suffisamment vite, à partir d'un multiple initial très élevé, avec peu de marge en cas de déception.
Les éléments à surveiller à partir de maintenant
À court terme, tout dépend de quelques repères clairs.
- Une nette percée vers un nouveau sommet, ou un rejet qui laisserait l'indice bloqué au milieu des 7 500.
- Le point bas du repli du 13 juillet, autour de 7 515,84, comme Support ; une cassure nette en dessous indiquerait que le sentiment se retourne.
- La capacité des leaders de l'IA et des semi-conducteurs à grande capitalisation à continuer de dépasser les attentes de bénéfices, ou le début de résultats inférieurs aux attentes.
- Le rendement à 10 ans, qui exerce directement une pression sur les Actions à multiples élevés lorsqu'il augmente.
Les éléments disponibles penchent dans une direction. Une valorisation à ce niveau n'est pas un signal de vente, mais elle offre une marge de sécurité plus faible. Lorsque le prix de départ est élevé, le marché a besoin que tout se déroule parfaitement, et la marge d'erreur est réduite dans le cas contraire.
Questions fréquemment posées
Il a été popularisé par l'économiste Robert Shiller, raison pour laquelle il est souvent appelé CAPE de Shiller. Il calcule la moyenne d'une décennie de bénéfices ajustés de l'inflation afin de lisser les fluctuations des bénéfices à court terme et d'offrir une lecture plus stable de la valorisation.
Pas à lui seul. Le CAPE est resté élevé pendant des années alors que les marchés progressaient, ce qui en fait un mauvais outil de timing. Il renseigne sur les rendements attendus à long terme et le risque de baisse, et non sur ce qui se produira la semaine ou le mois prochain.
Il est calculé de la même façon, mais ses détracteurs estiment qu'il peut surestimer le niveau de cherté des entreprises technologiques peu intensives en capital et à fortes marges. Des changements comptables, tels que les rachats d'actions et les actifs incorporels, peuvent également faire augmenter cette mesure par rapport aux marchés plus anciens de l'ère industrielle.
Parmi les mesures courantes figurent le ratio cours/bénéfices prévisionnel, le ratio cours/chiffre d'affaires et les comparaisons entre le rendement des bénéfices et le rendement des Treasury à 10 ans. Aucune mesure unique n'est déterminante ; les traders en analysent généralement plusieurs conjointement.