
L'or ne rapporte rien, alors qu'est-ce qui fixe réellement son prix ?
L'or ne verse aucun intérêt, son prix suit donc le dollar et les rendements réels. C'est pourquoi une valeur refuge peut chuter alors même que les craintes inflationnistes refont surface.
Par la rédaction Deriv · 8 juillet 2026 · 3 min de lecture

L'or n'a pas de rendement propre, son prix est donc le reflet de deux forces rivales : le dollar et les taux d'intérêt réels. Lorsque les deux se renforcent, l'or a tendance à baisser, même si le scénario à long terme semble solide.
Vous pouvez observer ce phénomène en direct actuellement. L'or a reculé pour une deuxième séance consécutive, évoluant près des 4 120 USD, alors que les rendements du Treasury se renforçaient et que le dollar tenait bon. Le métal n'est pas faible parce que le scénario haussier s'est effondré. Il est faible parce que le détenir devient simplement plus coûteux.
Pourquoi un dollar plus fort et des rendements plus élevés font baisser l'or
L'or ne verse aucun intérêt. Une obligation du Trésor américain, si. Les deux entrent donc en concurrence pour attirer les mêmes capitaux prudents.
Lorsque les rendements réels (le rendement après inflation) augmentent, une obligation commence à sembler plus attrayante qu'un métal qui ne fait que rester inactif. Le coût de la détention de l'or augmente. Les capitaux se déplacent ailleurs. Un dollar plus fort ajoute une seconde pression, car l'or est libellé en dollars : un dollar plus fort le rend donc plus cher pour tous les autres acteurs.
C'est tout le mécanisme : l'or est en concurrence avec le rendement, et il perd lorsque le rendement gagne. C'est pourquoi une « valeur refuge » peut chuter alors même que les craintes inflationnistes refont surface. L'inquiétude liée à l'inflation seule ne suffit pas. Ce qui compte, c'est l'inflation moins le taux d'intérêt que vous pourriez obtenir à la place.
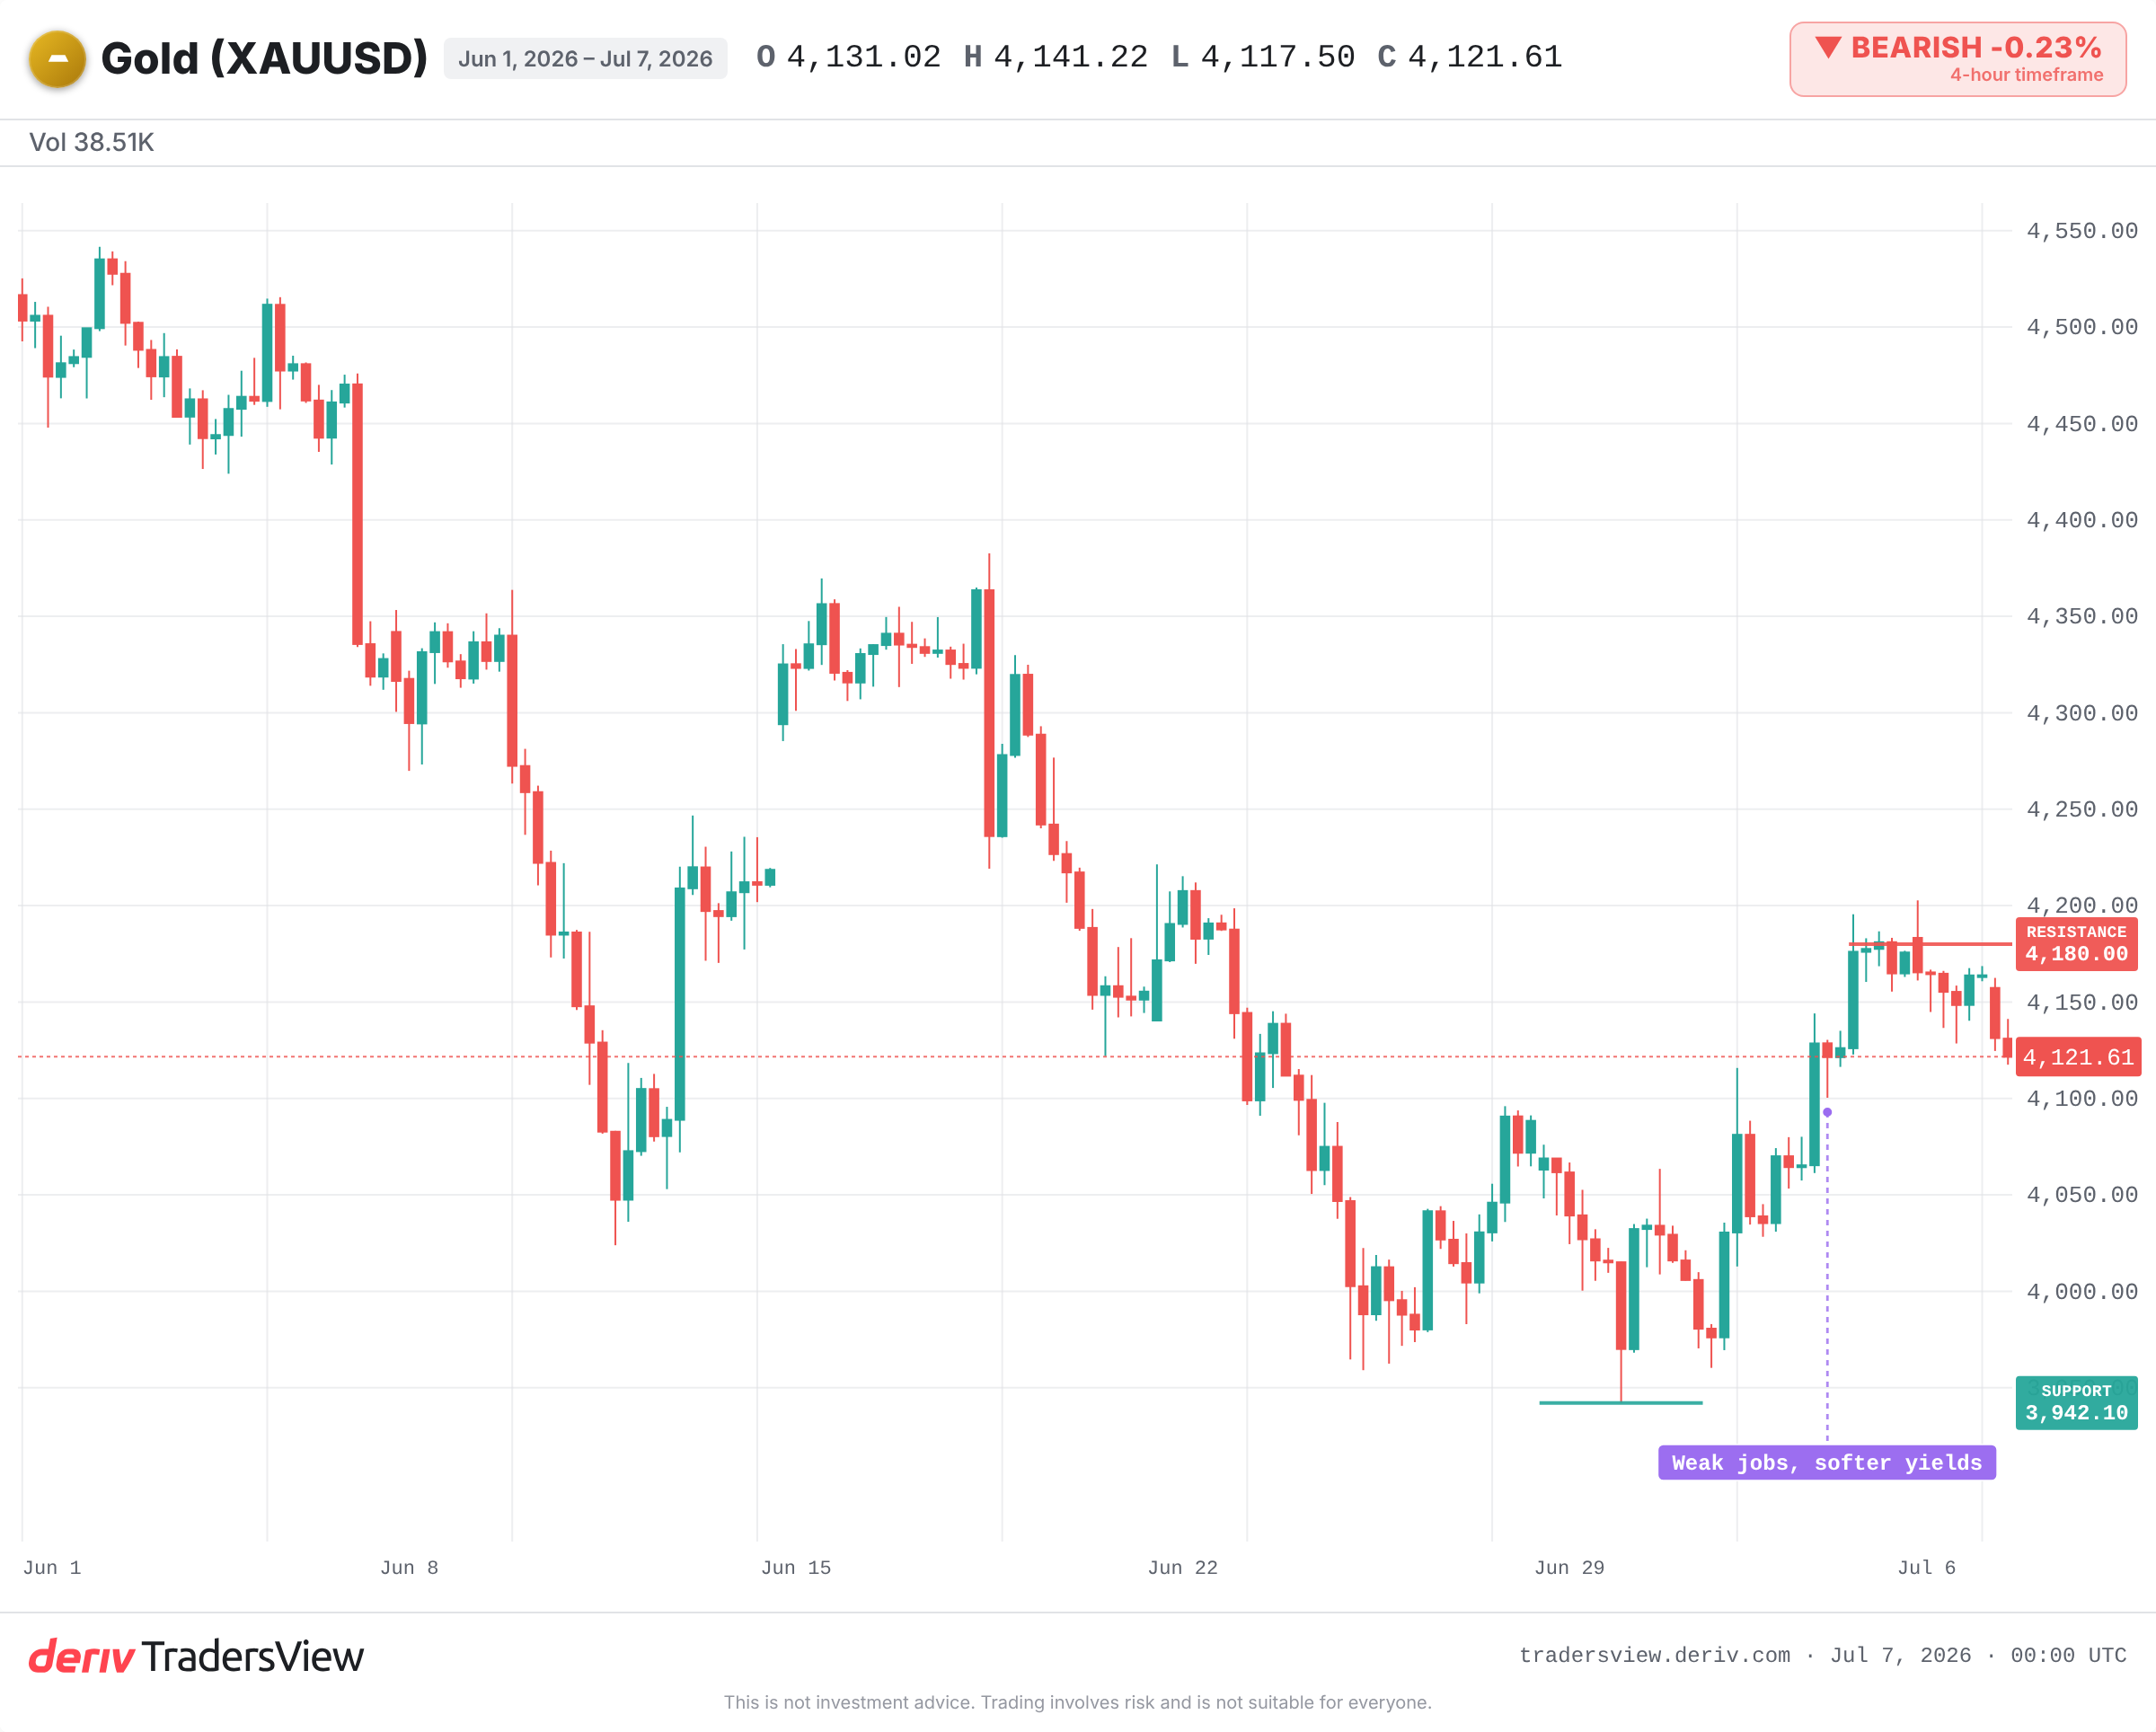
L'aller-retour depuis 3 941 USD
Observez le parcours récent. L'or a chuté jusqu'à un plus bas de sept mois près de 3 941 USD fin juin, alors que le dollar se renforçait. Puis des données décevantes sur l'emploi américain en juin sont tombées, les anticipations de hausse de taux à court terme se sont atténuées, et le métal a bondi au-dessus de 4 100 USD.
Il s'est heurté à une résistance au niveau du retracement de 50 % autour de 4 180 USD et a stagné. Les rendements et le dollar se sont de nouveau stabilisés. L'or est redescendu vers les 4 120 USD.
Même actif, même semaine, deux directions. Le moteur n'a jamais été la propre dynamique de l'or. C'était la question de savoir si les rendements et le dollar étaient en hausse ou en baisse.
L'histoire confirme-t-elle ce lien avec le rendement ?
Oui, de manière répétée. Lors du « taper tantrum » de 2013, les rendements réels ont bondi alors que les marchés se préparaient à un ralentissement des achats d'obligations par la Réserve fédérale (Fed). L'or a chuté fortement durant toute l'année, malgré des craintes inflationnistes bien réelles.
Le cycle de hausse des taux de 2022 a illustré les deux sens du phénomène. Le dollar a atteint des sommets inédits depuis deux décennies et les rendements réels sont devenus nettement positifs. L'or a glissé de plus de 2 000 USD vers les 1 620 USD, malgré une inflation à son plus haut niveau depuis 40 ans. Puis, une fois que le dollar et les rendements ont atteint leur pic, l'or a rebondi. Le mécanisme fonctionne tout aussi clairement en sens inverse.
Le plancher sous la chute
Il existe un autre aspect, tout aussi réel. La demande structurelle peut temporairement dominer la dynamique liée aux rendements.
Les achats persistants des banques centrales et les flux vers les valeurs refuges ont instauré un plancher sous l'or, même lorsque le contexte macroéconomique semblait hostile. C'est pourquoi ce repli s'est maintenu bien au-dessus du plus bas de juin, sans jamais le franchir à la baisse.
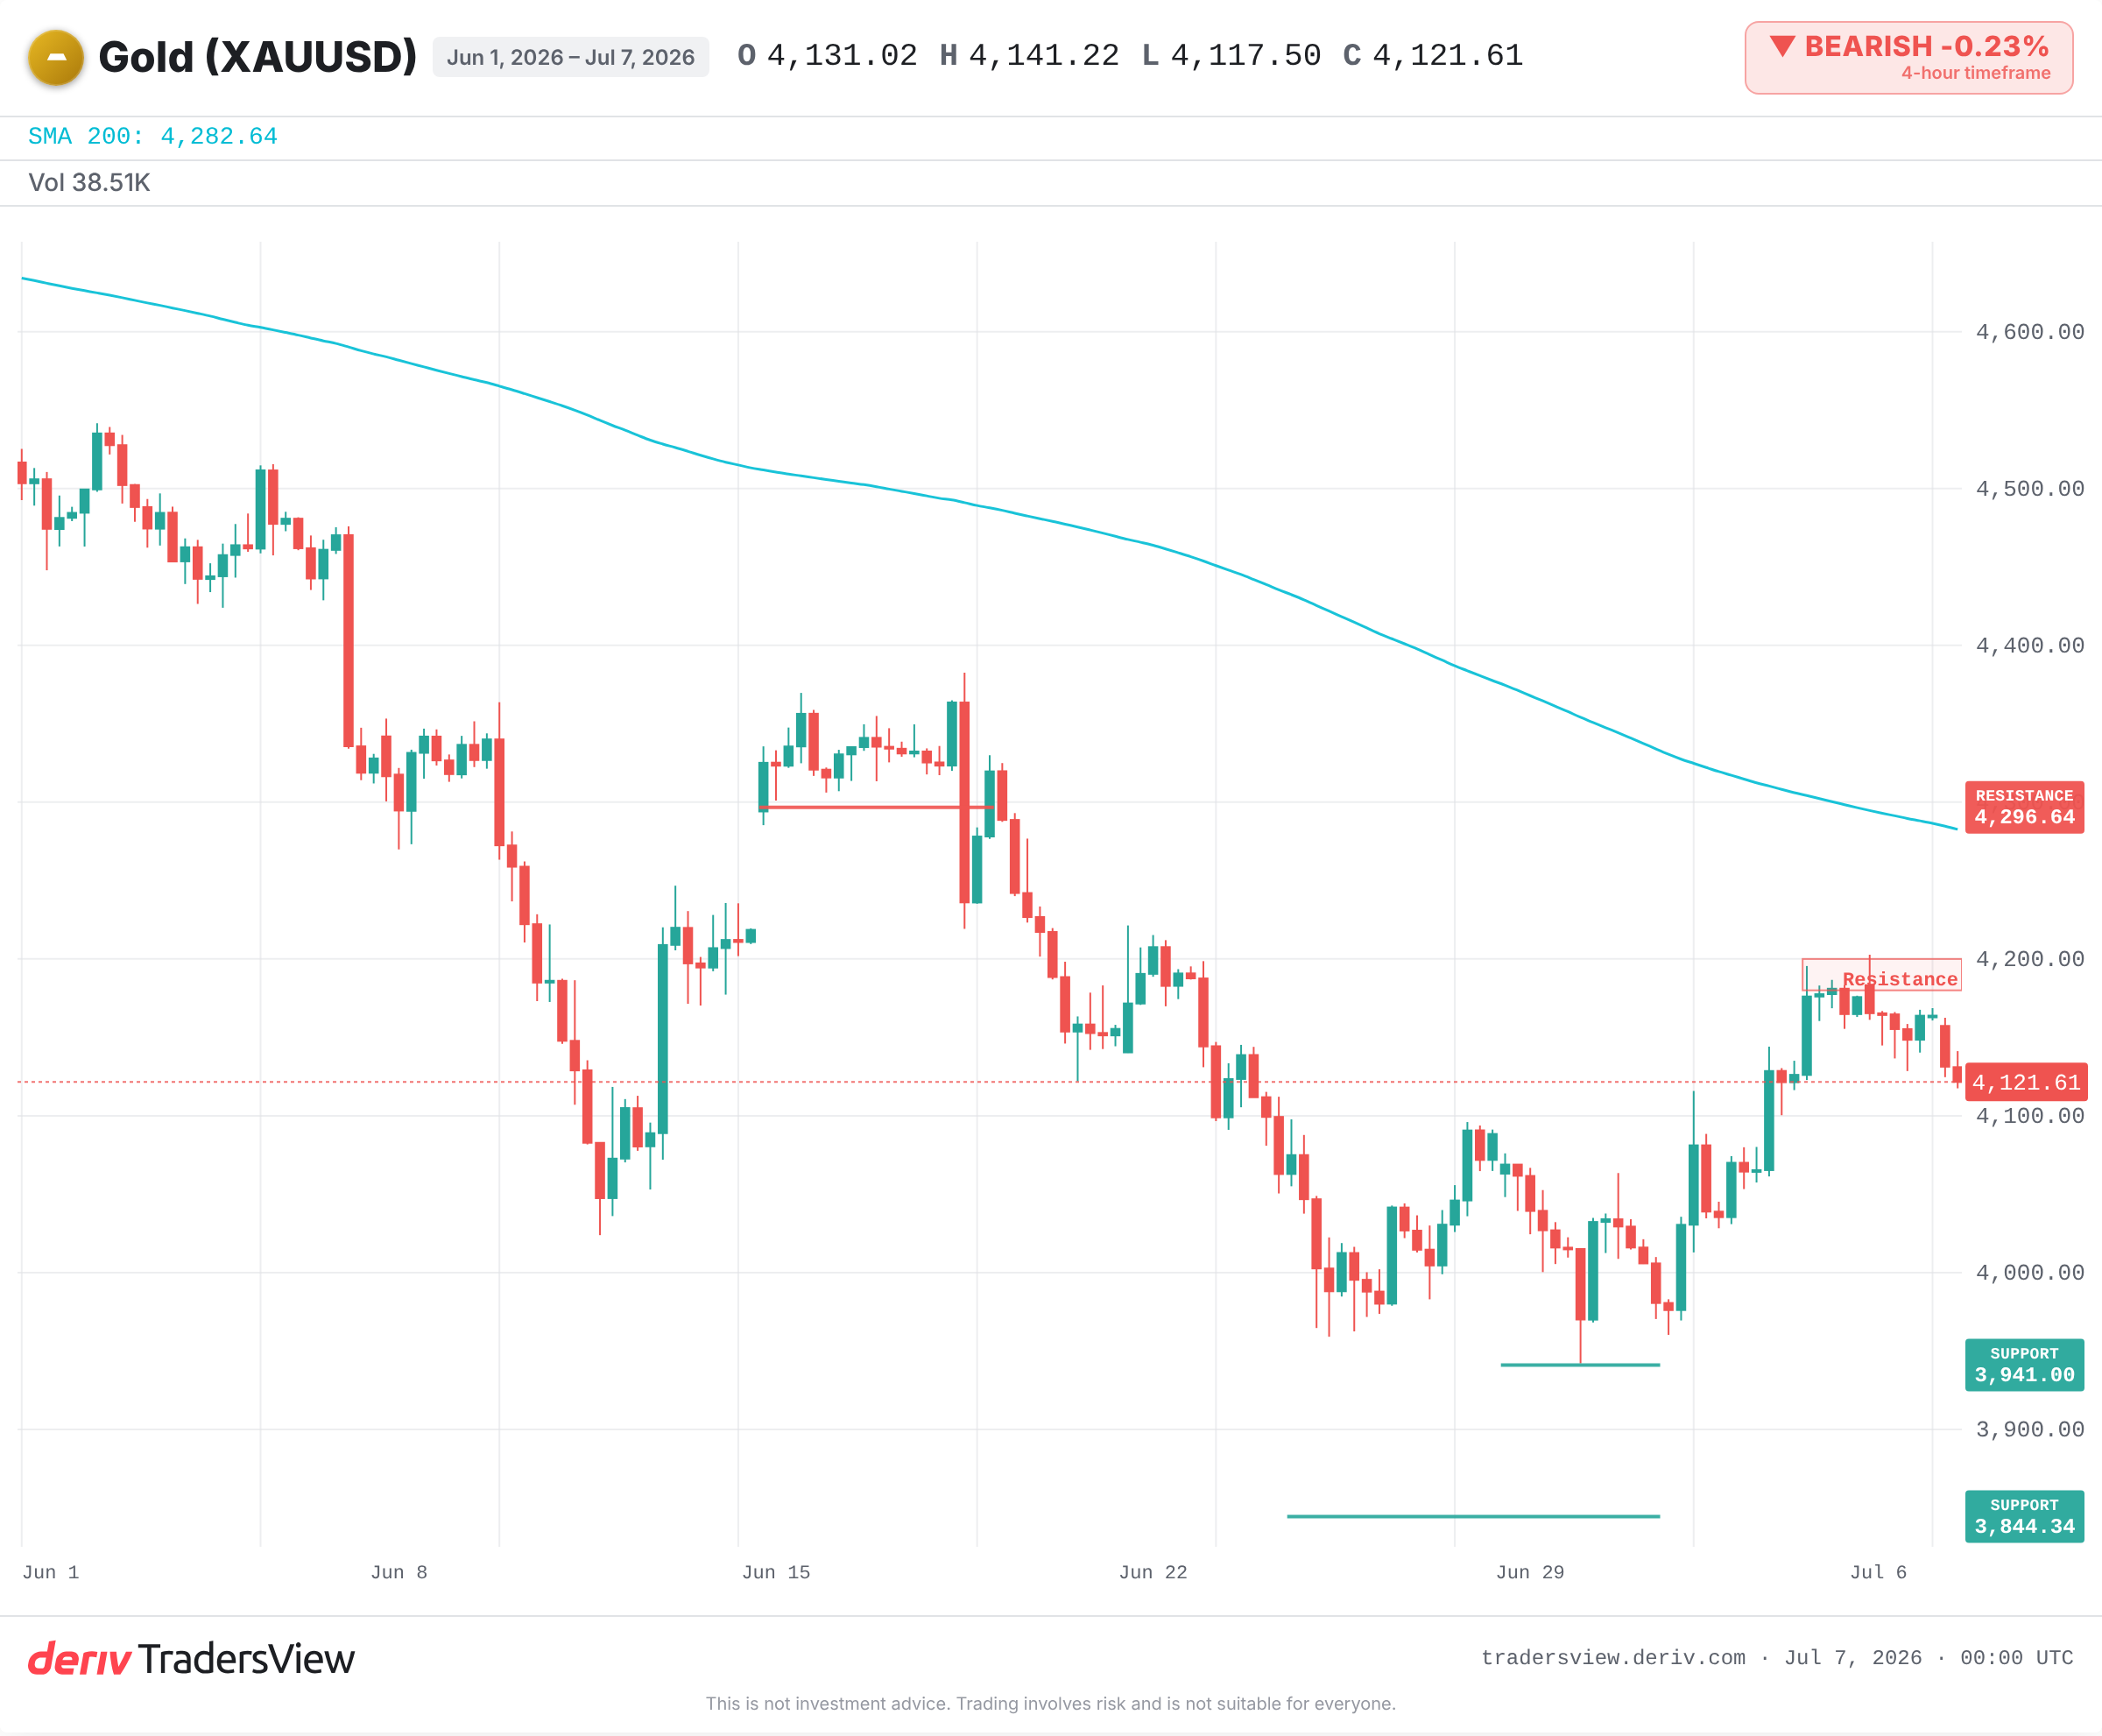
La lecture baissière n'est valable que tant que le dollar et les rendements réels continuent de se renforcer. Si les minutes du FOMC de cette semaine se révèlent accommodantes, ou si la croissance ralentit et que les rendements s'inversent, le même mécanisme s'inverse également. L'or pourrait alors remonter vers la zone de résistance comprise entre 4 180 USD et 4 296 USD.
Que surveiller ensuite
- Les minutes du FOMC pour détecter des signaux concernant le calendrier des baisses de taux, qui influencent les rendements réels.
- La direction des rendements réels (ajustés à l'inflation) du Trésor et du dollar.
- Si le prix se maintient sous la résistance de 4 180 à 4 200 USD ou franchit la moyenne à 50 jours.
- Le support proche du plus bas précédent de 3 941 USD et de 3 844 USD ; une rupture nette signalerait une baisse plus marquée.
Le trading comporte des risques, et ceci est une analyse, non un conseil. Mais le cadre reste solide : lorsque l'or bouge, vérifiez d'abord le dollar et les rendements réels. La plupart du temps, ils ont déjà écrit l'histoire avant même que l'or ne le fasse.
Questions fréquemment posées
Les taux d'intérêt réels correspondent aux rendements après déduction de l'inflation, ils indiquent donc le rendement réel de la détention d'une obligation. Lorsqu'ils augmentent, un actif rémunéré par des intérêts surpasse un métal qui ne rapporte rien, ce qui tend à affaiblir l'or.
L'inflation seule ne fait pas grimper l'or. Ce qui compte, c'est l'inflation moins le taux d'intérêt que vous pourriez obtenir à la place. Si les banques centrales relèvent les taux plus rapidement que l'inflation, les rendements réels augmentent et l'or peut baisser malgré une inflation élevée, comme ce fut le cas en 2022.
Oui. Des achats réguliers des banques centrales ajoutent une demande persistante qui peut soutenir le prix de l'or même lorsque le dollar et les rendements se raffermissent. Cela inverse rarement une tendance à lui seul, mais cela peut amortir les baisses.
L'or est coté en dollars, donc un dollar plus fort le rend plus coûteux pour les acheteurs utilisant d'autres devises, ce qui tend à freiner la demande et à peser sur le prix. Un dollar plus faible produit l'effet inverse.