
L'or à 4 500 USD contre 5 500 USD : quelle force l'emporte ?
Les banques sont en désaccord sur l'or, entre 4 500 USD et 5 500 USD. Cet écart révèle deux forces qui s'affrontent pour prendre le contrôle, et montre comment interpréter un marché à double tendance.
Par la rédaction Deriv · 9 juillet 2026 · 3 min de lecture

Lorsque les plus grandes banques sont en désaccord aussi flagrant au sujet de l'or, ce désaccord est en soi le signal. Il indique que le prix est pris entre deux forces opposées, et non qu'un analyste détient la bonne réponse. Votre rôle n'est pas de choisir un expert à suivre, mais d'observer quelle force prend le dessus.
Pourquoi les banques ne parviennent pas à s'accorder sur l'or actuellement
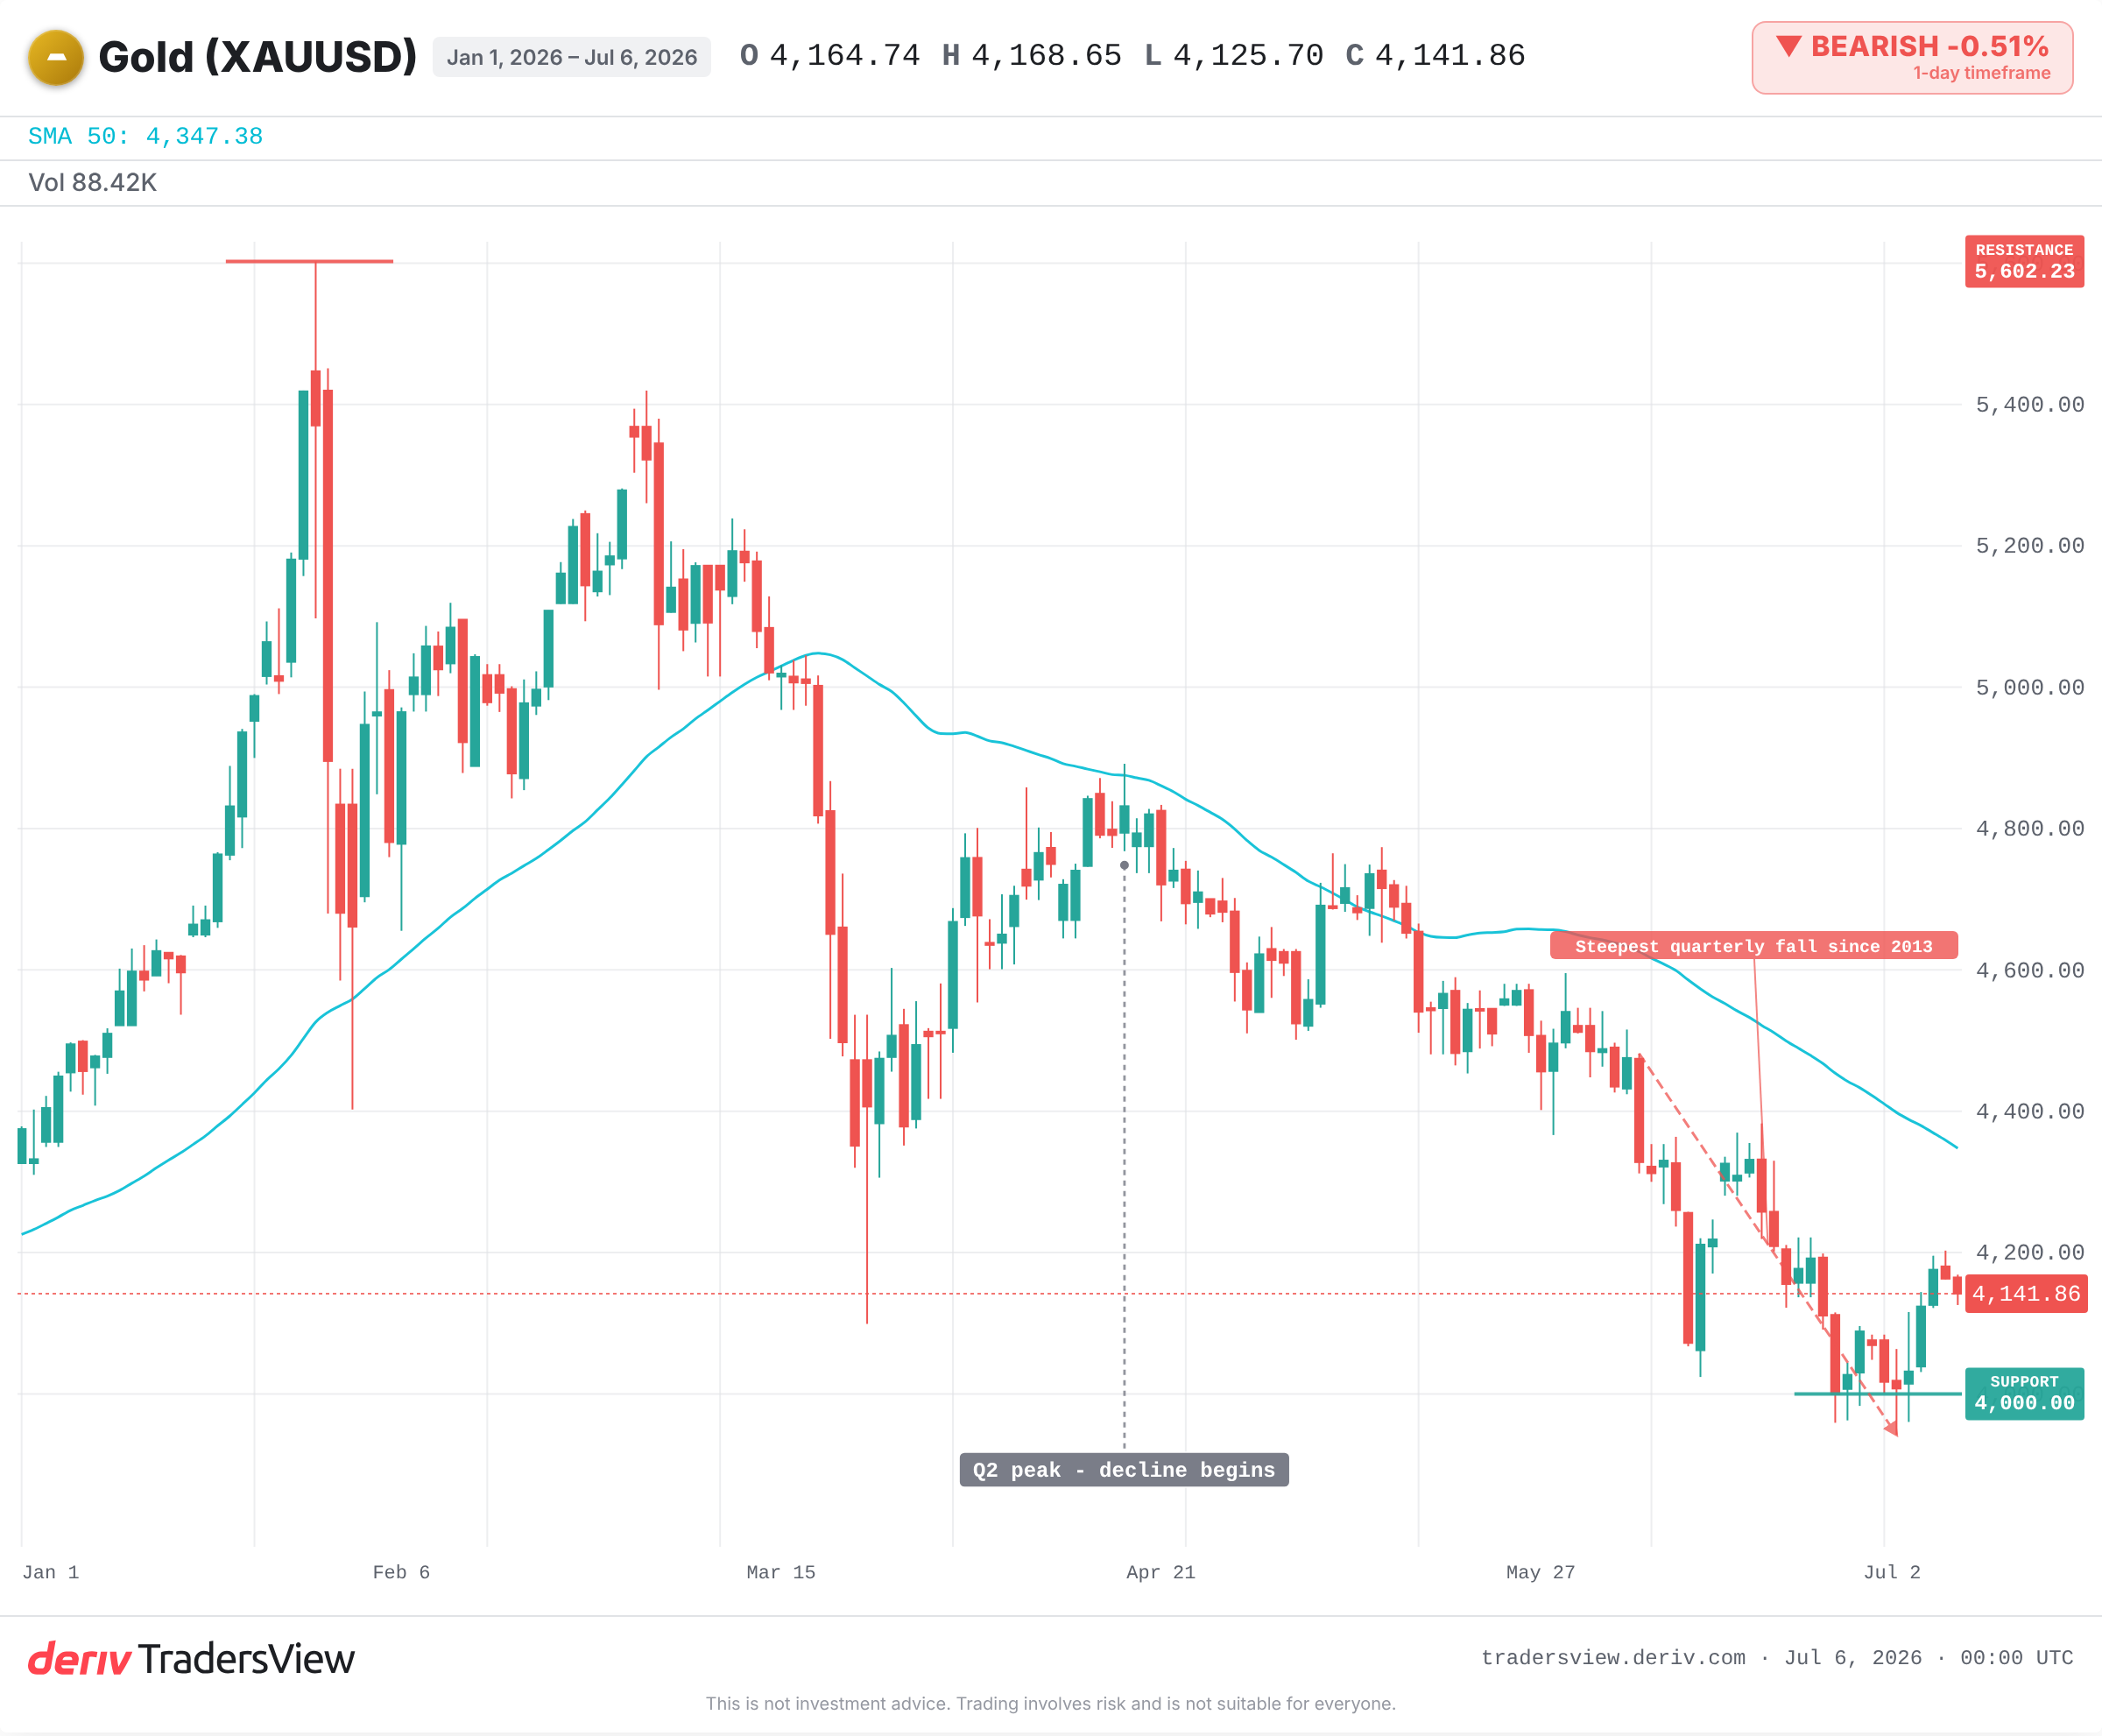
L'or se négocie près d'un plus bas de plusieurs mois après sa plus forte baisse trimestrielle depuis 2013. JPMorgan vient de réduire son objectif pour le quatrième trimestre d'environ un quart. Goldman Sachs maintient une estimation bien plus élevée pour fin 2026. State Street voit encore plus haut.
Ces écarts ne sont pas anodins. Ce sont trois salles de marché sérieuses qui examinent le même graphique et aboutissent à des conclusions radicalement différentes. Cela s'explique par une seule raison. Deux forces tirent l'or dans des directions opposées, et personne ne sait encore laquelle cédera la première.
La force à court terme qui tire l'or vers le bas
Un camp surveille les facteurs à court terme. La hausse des rendements réels rend l'or, qui ne verse aucun intérêt, moins attractif à détenir. Une probabilité accrue de hausse des taux par la Fed accentue cette pression. Par ailleurs, les traders ont vendu des fonds adossés à l'or, avec de lourds rachats en juin.
Après des chiffres de l'emploi décevants en juin, le marché des contrats à terme a penché vers une hausse des taux en septembre comme une possibilité réelle. Une inflation persistante combinée à une croissance molle complique encore davantage la trajectoire de la Réserve fédérale (Fed). C'est cette force qui explique la baisse du prix, ainsi que la révision à la baisse de JPMorgan.
La force structurelle qui soutient l'or
L'autre camp regarde au-delà des prochains mois. Les banques centrales achètent de l'or à un rythme record depuis 2022, environ 1 000 tonnes par an. Cette demande du secteur officiel constitue un plancher stable sous le prix.
Une récente enquête menée auprès des banques centrales a révélé que la majorité des répondants s'attendent à une hausse significative de l'or dans les deux prochaines années. Cette demande structurelle constitue l'épine dorsale de tous les objectifs haussiers avancés. Elle est lente, patiente, et ne se préoccupe pas d'une seule publication de chiffres de l'emploi.
Même le plus pessimiste pointe vers le haut
Le détail que la plupart des grands titres omettent, c'est que l'objectif revu à la baisse de JPMorgan reste tout de même supérieur au prix actuel. Le plus pessimiste de la semaine prévoit malgré tout une hausse à partir de ce niveau.
La véritable division n'est donc pas haussiers contre baissiers. C'est rapide contre lent. La force à court terme domine les mouvements au jour le jour. La force structurelle l'emporte sur le long terme. Lire les prévisions sous cet angle est plus utile que de réagir à un pourcentage alarmant.
Comment savoir quelle force l'emporte
L'histoire montre que ce bras de fer peut se résoudre dans un sens comme dans l'autre. En 2013, la force des rendements réels avait triomphé, et l'or avait reculé progressivement pendant plus de deux ans malgré une forte demande physique. En 2019, la Fed avait opéré un virage vers des baisses de taux, et les haussiers structurels avaient été récompensés par une percée haussière.
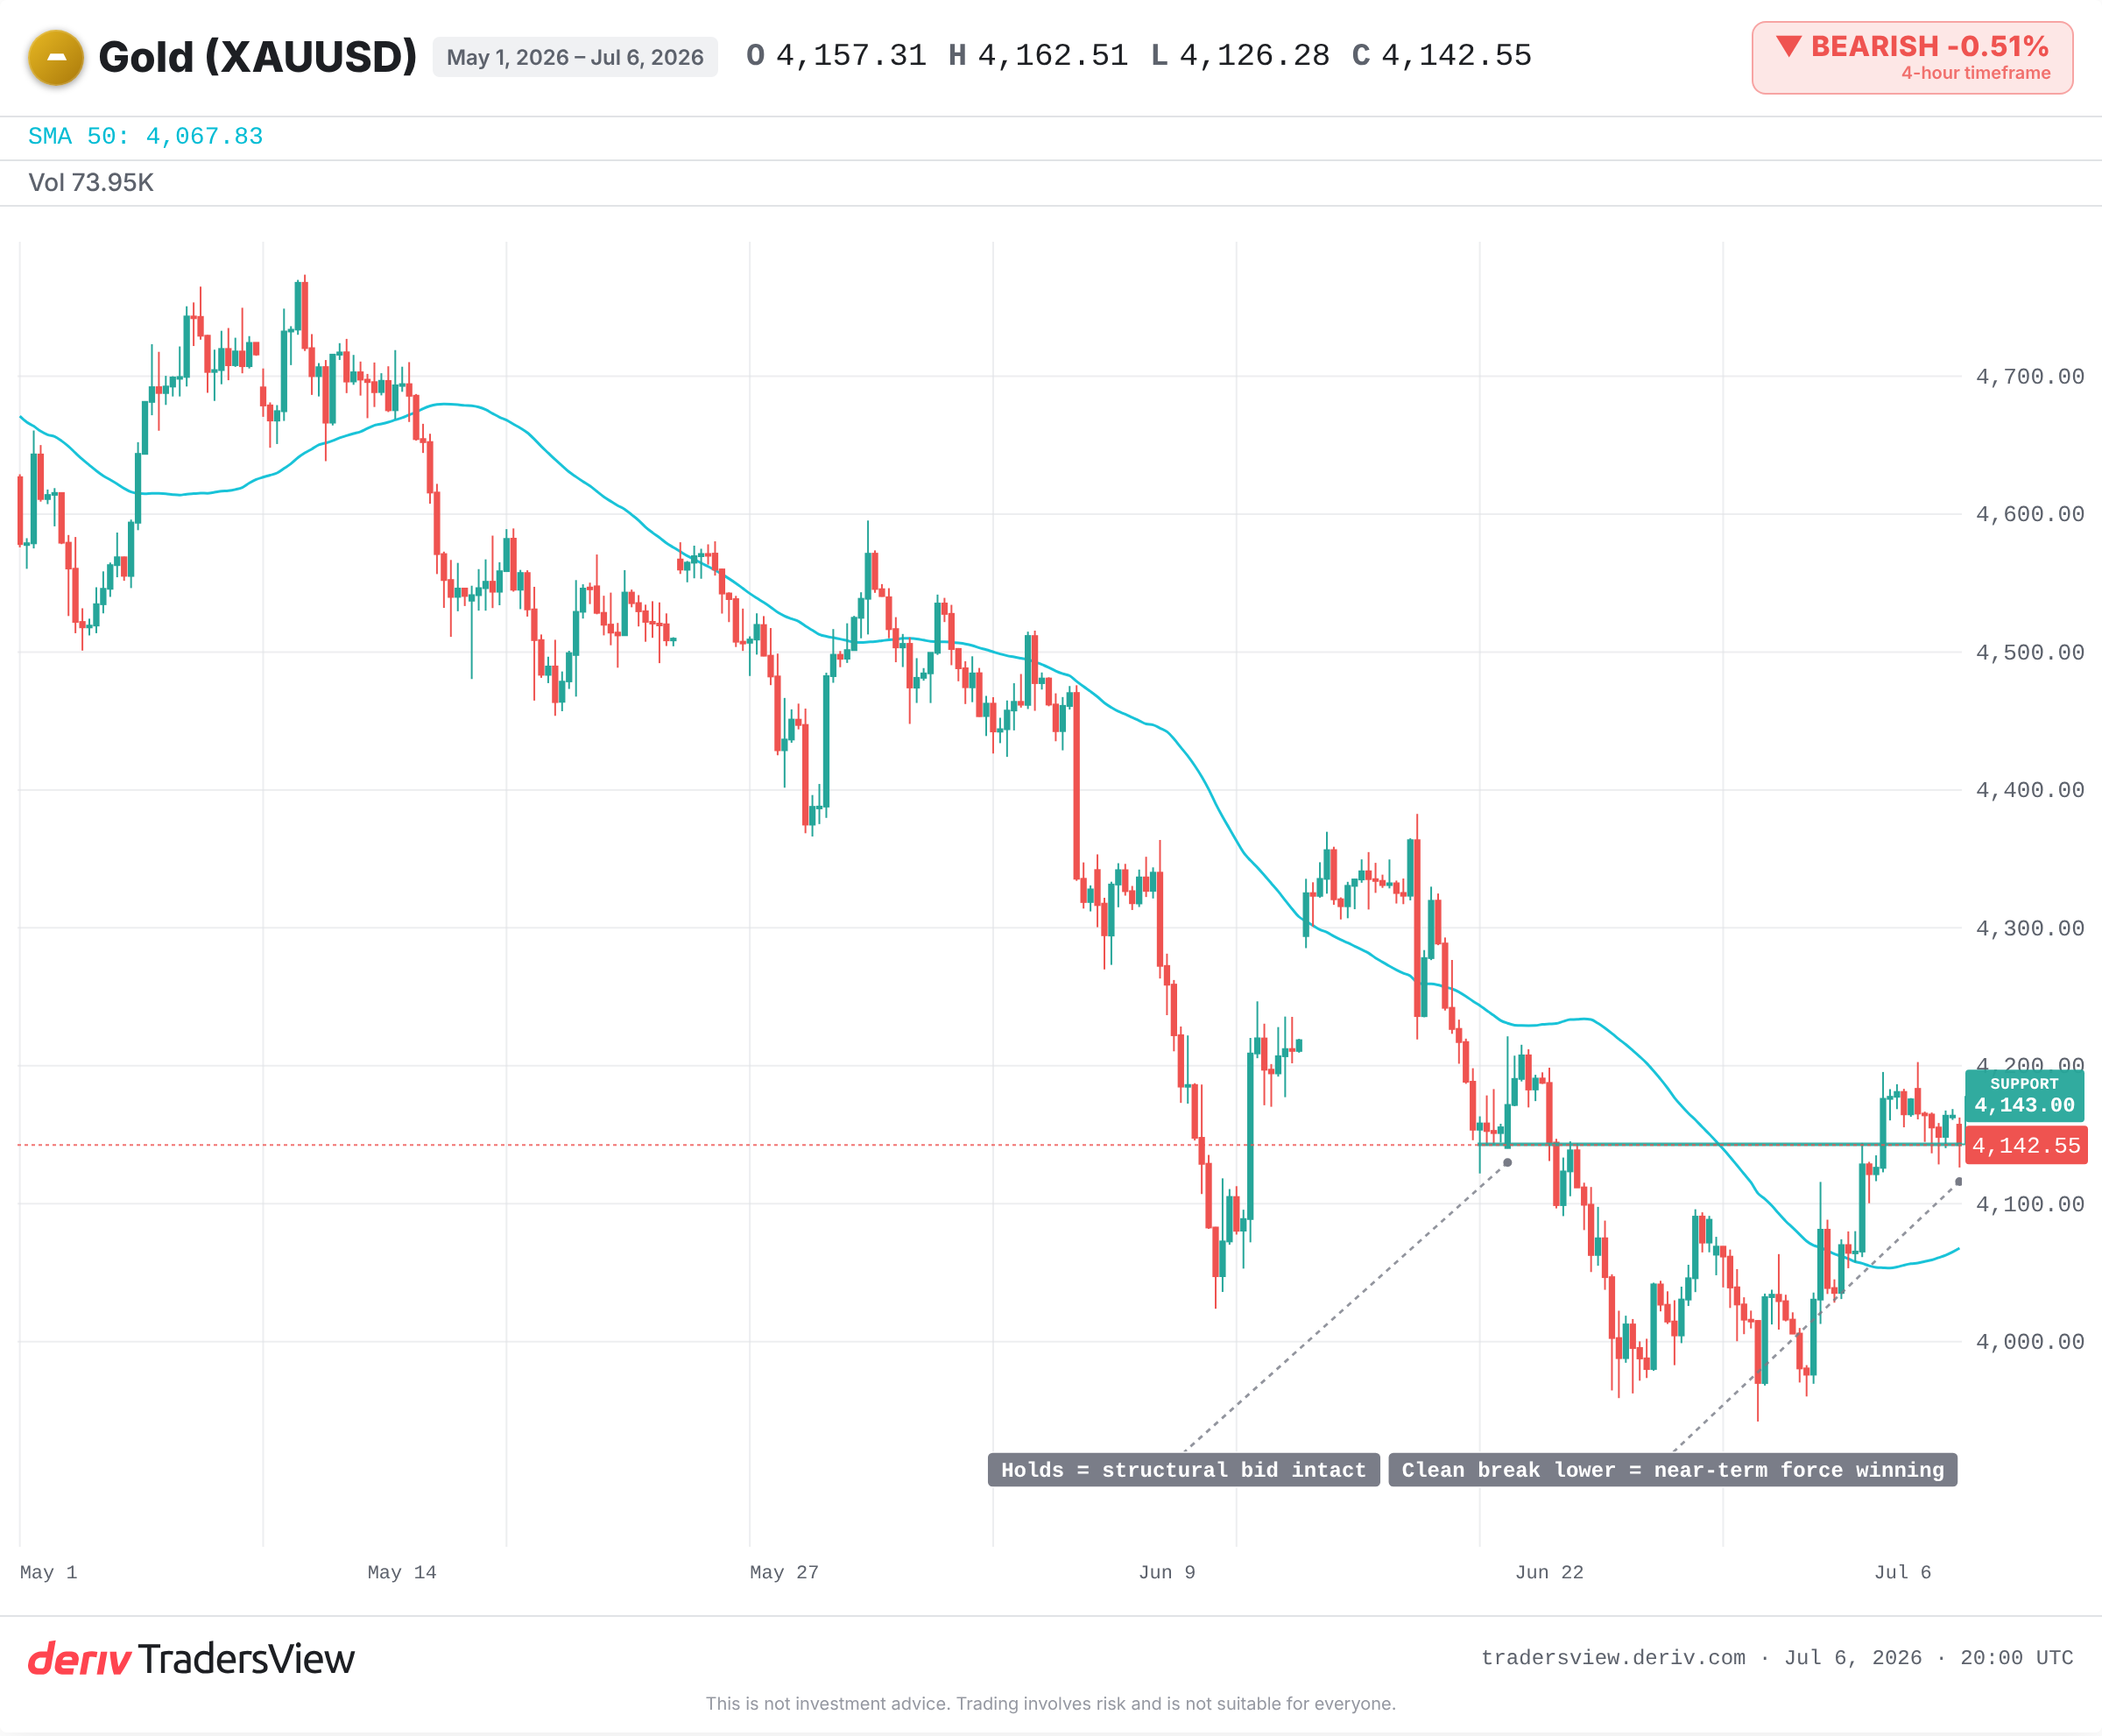
Les éléments disponibles penchent actuellement en faveur de la force à court terme, qui semble tenir les rênes pour l'instant. Surveillez plutôt quelques indicateurs clés plutôt qu'un objectif de prix :
- La décision de la Fed en septembre. Une hausse confirmée des taux renforcerait le scénario baissier.
- Les rendements réels. Le facteur le plus direct du prochain mouvement de l'or.
- Les flux de fonds. Davantage de sorties confirmerait les ventes ; un retournement signalerait un changement de tendance.
- Le rythme des achats des banques centrales. Si la demande officielle ralentit, le plancher s'affaiblit.
- Le support technique clé. Une cassure nette à la baisse indiquerait que la force à court terme l'emporte.
L'or pourrait encore baisser davantage tant que la Fed adopte un ton restrictif. Il pourrait tout aussi bien rebondir rapidement si la hausse des taux ne se concrétise pas. Aucun des deux camps n'a tort. Ils mesurent simplement des horizons temporels différents.
Questions fréquemment posées
Pas nécessairement. Une révision à la baisse ne fait qu'abaisser les prévisions par rapport à une opinion antérieure. L'objectif réduit de JPMorgan reste supérieur au prix actuel de l'or, ce qui signifie que même la banque majeure la plus pessimiste anticipe une hausse à partir de maintenant.
L'or ne rapporte aucun intérêt. Lorsque les rendements réels d'actifs comme les bons du Trésor américain augmentent, détenir ces actifs devient comparativement plus avantageux, ce qui peut détourner la demande de l'or et exercer une pression sur son prix.
Depuis 2022, les banques centrales achètent de l'or à un rythme d'environ 1 000 tonnes par an, soit une moyenne d'environ 60 tonnes par mois. Cette demande constante du secteur officiel est considérée comme un plancher structurel pour le prix.
L'or a continué de reculer progressivement jusqu'à fin 2015, perdant environ la moitié de sa valeur par rapport à son pic de 2011, avant de se stabiliser et de se redresser. La force des rendements réels a remporté ce bras de fer pendant plus de deux ans, même si la demande physique est restée forte.
Un objectif unique reflète le point de vue d'un seul bureau d'analyse, pas celui du marché. Lorsque les prévisions divergent fortement, cela indique l'existence de deux forces opposées en jeu. Il est plus utile de surveiller les facteurs déterminants, les rendements réels, la politique de la Fed et les flux de capitaux, que de se fier à un seul chiffre.