
Amazon licencie 30 000 employés et dépense 220 milliards de dollars
Amazon supprime 30 000 emplois tout en prévoyant près de 220 milliards de dollars de dépenses en IA pour 2026. Pourquoi cette combinaison signale un transfert de capital, et non une détresse, et ce qu’il faut surveiller.
Par la rédaction Deriv · 4 août 2026 · 3 min de lecture

Lorsqu’une entreprise licencie des milliers de personnes et dépense des milliards la même année, les licenciements ne sont rarement l’élément central de l’histoire. C’est le capital qui sort par l’autre porte qui compte.
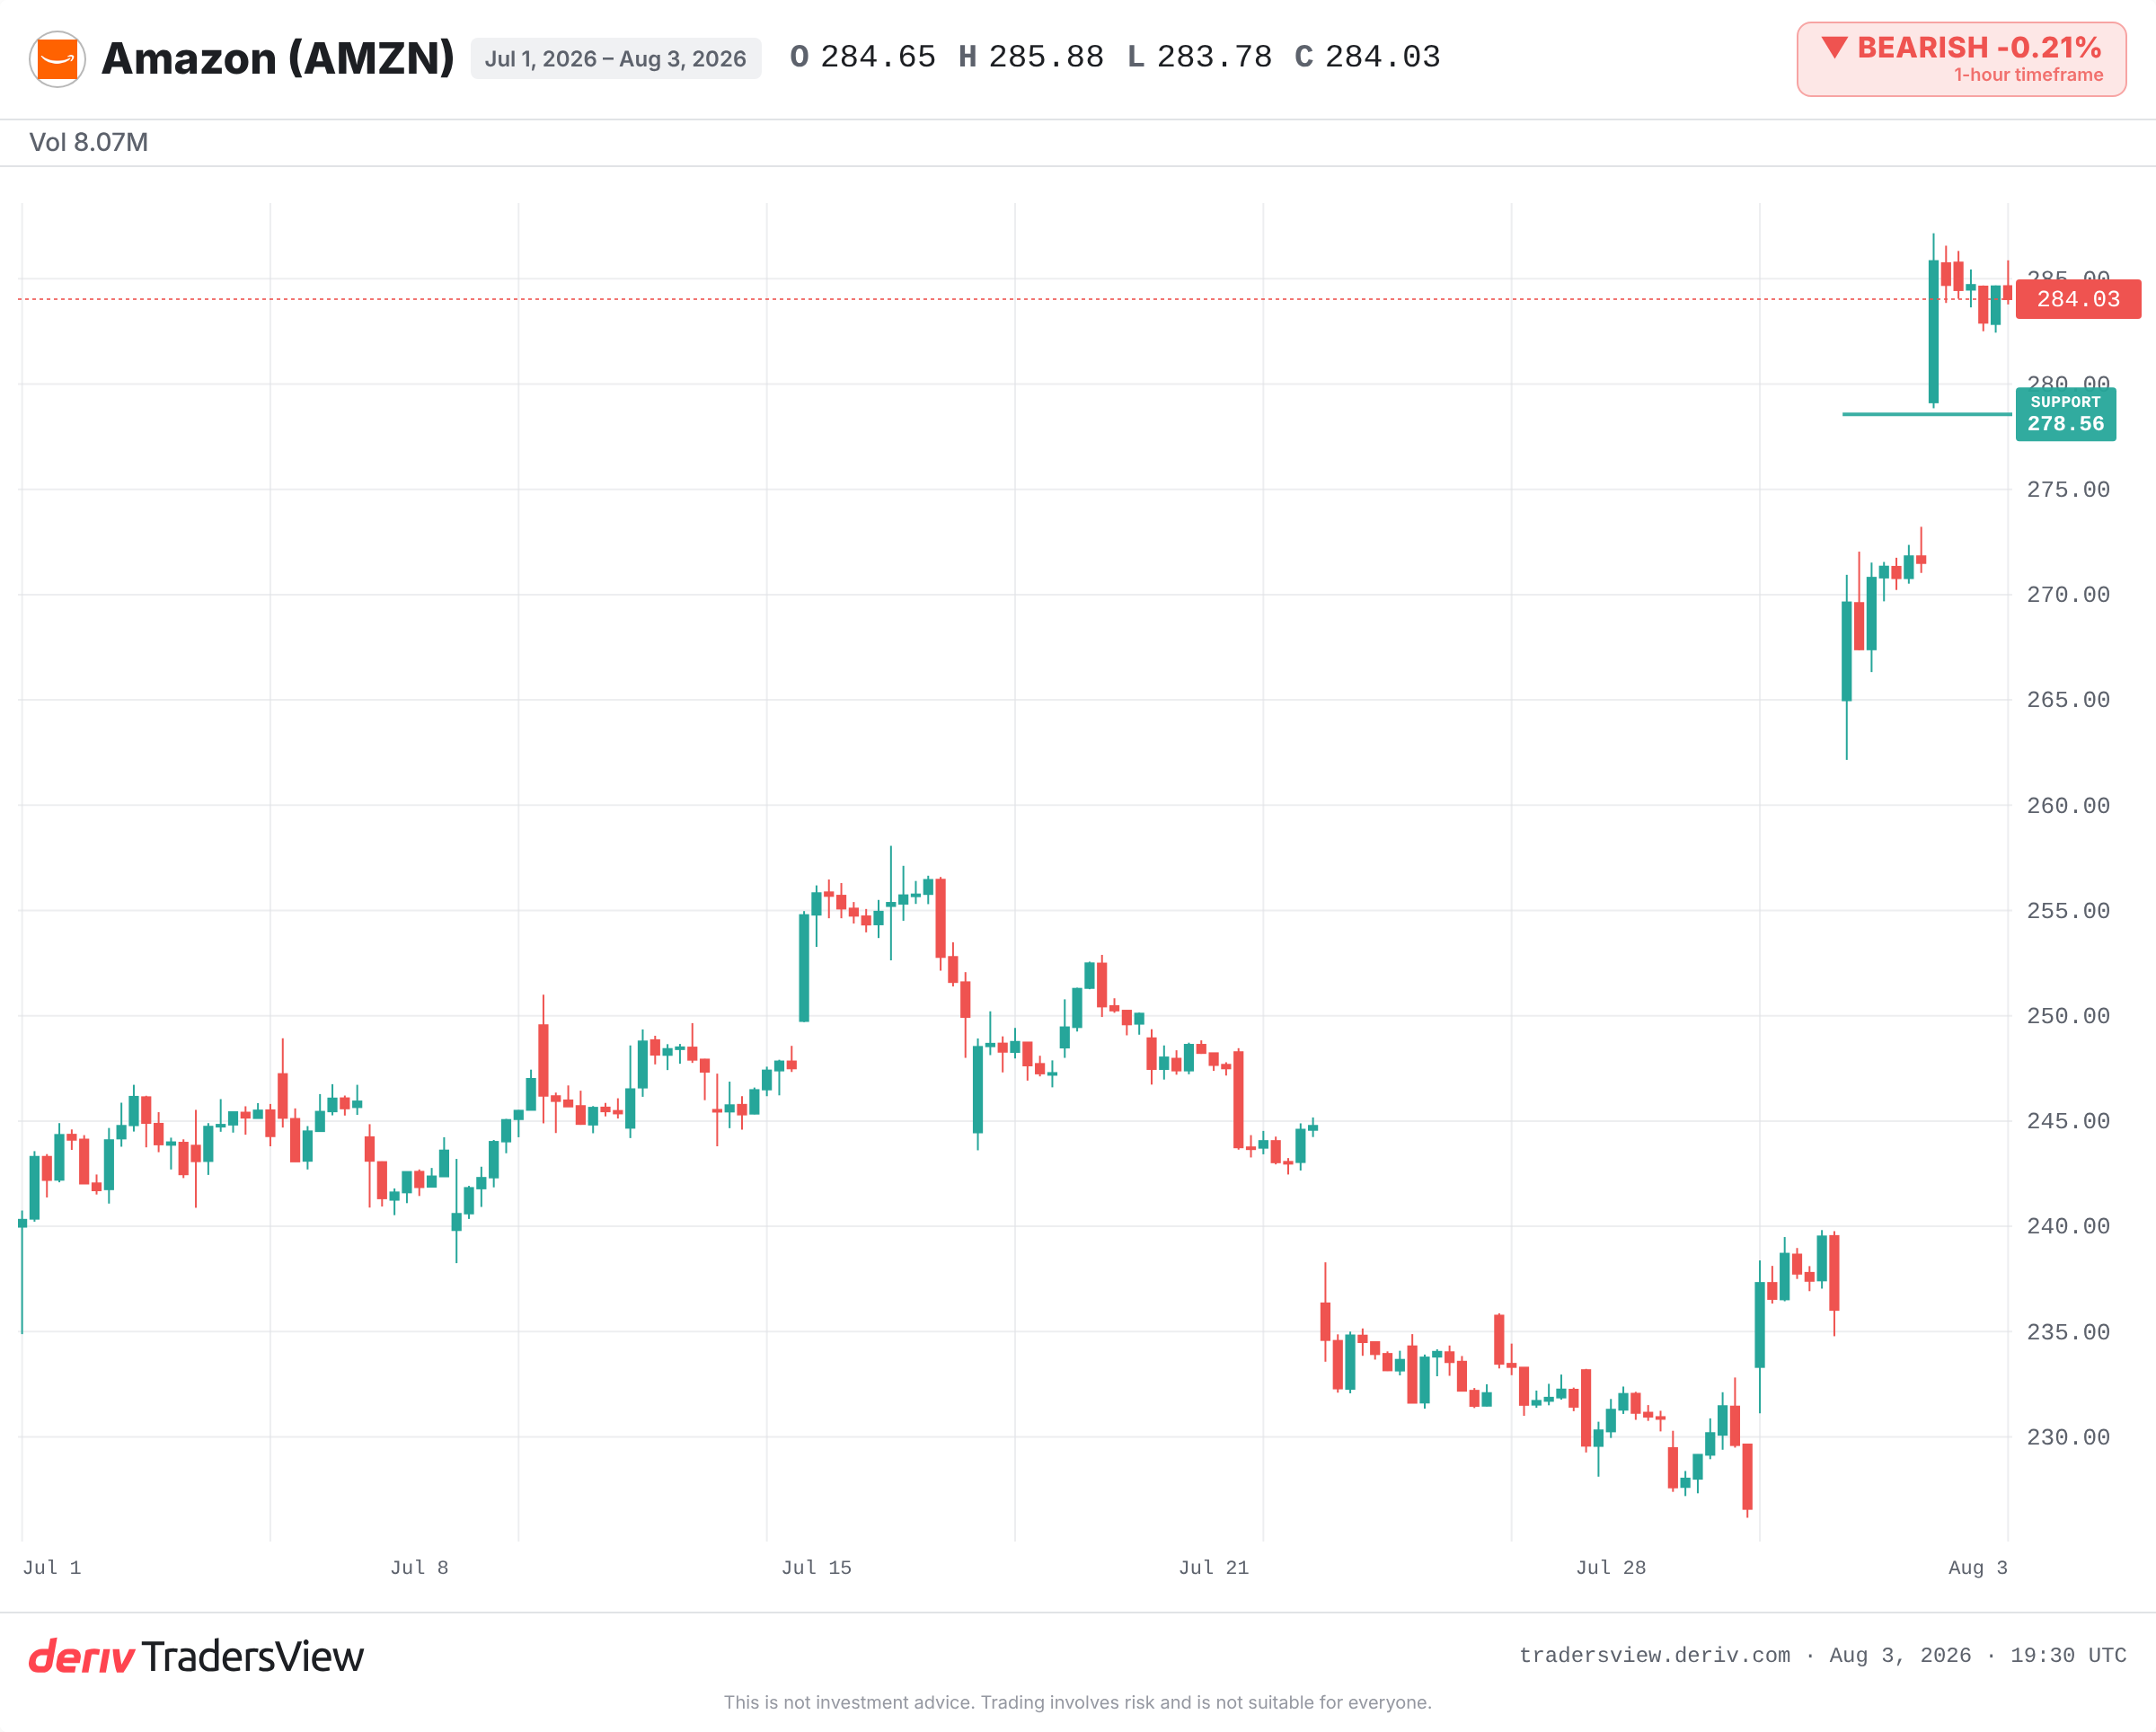
Amazon supprime actuellement environ 16 000 emplois, soit près de 30 000 depuis octobre 2025. Dans le même temps, l’entreprise prévoit près de 220 milliards de dollars de dépenses d’investissement en 2026, dont la majeure partie sera consacrée à l’IA et aux centres de données. Le marché a interprété cela comme une démarche offensive, et non défensive. L’action a dépassé son précédent plus haut historique.
Pourquoi licencier et dépenser davantage peuvent aller de pair
L’instinct est simple : les licenciements signifient des problèmes. Parfois, c’est le cas. Ici, ils signalent autre chose.
Le directeur général Andy Jassy a déclaré que les coupes ne sont pas motivées par des raisons financières. Son discours met l’accent sur la culture d’entreprise et les niveaux hiérarchiques, pas sur la survie. Dans le même temps, l’entreprise prévoit de continuer à recruter dans le domaine de l’IA. Le capital est déplacé, pas économisé. La main-d’œuvre quitte les frais généraux pour aller vers le calcul informatique.
La question la plus difficile n’est pas de savoir si une entreprise réduit ses effectifs. C’est de savoir où atterrit l’argent ainsi libéré.
L’écran divisé : gagner et perdre des liquidités en même temps
Le dernier rapport d’Amazon a montré deux choses à la fois. AWS affichait un important carnet de commandes sous contrat et une capacité entièrement réservée jusqu’en 2027. C’est le côté de la demande dans ce pari.
L’autre côté est moins confortable. Les flux de trésorerie disponibles sont devenus négatifs. La dette a fortement augmenté à mesure que les investissements s’intensifiaient. Le lecteur se retrouve donc face à une véritable tension : une demande record dans le cloud et un carnet de commandes pré-vendu conséquent d’un côté, une génération de liquidités plus faible et un endettement croissant de l’autre.
Les deux tableaux sont vrais. La question est de savoir lequel des deux sera confirmé par les prochains trimestres.
Cette stratégie a-t-elle déjà fonctionné ?
Il existe un modèle récent. En 2022 et 2023, Meta a supprimé environ 21 000 emplois pendant son autoproclamée « année de l’efficacité », tout en augmentant ses dépenses en IA et en centres de données. Les marges se sont élargies et l’action s’est redressée au cours de l’année suivante. Les investisseurs ont récompensé ce basculement des effectifs vers le calcul informatique.
Lors du même cycle du cloud de 2023, Microsoft, Alphabet et Amazon ont tous augmenté leurs dépenses d’investissement en IA tout en réduisant les postes hors IA. La croissance du cloud s’est accélérée à nouveau en 2024 et 2025. Les flux de trésorerie disponibles se sont contractés à mesure que les coûts d’investissement augmentaient.
Il existe un cas plus ancien et moins flatteur. À la fin des années 1990, les opérateurs télécoms ont investi massivement dans la fibre optique en anticipant la demande, qualifiant cela d’« investissement d’avenir ». Une grande partie de cette capacité est restée inutilisée pendant des années. Des dépenses massives anticipant la demande peuvent devancer les revenus censés les justifier.
Ce qui transformerait cette réaffectation en mauvais pari
L’argument de Jassy repose sur des actifs à longue durée de vie. Il affirme que les centres de données se monétisent sur plus de 30 ans, et qu’un important carnet de commandes sous contrat réduit le risque de ces dépenses. Si AWS continue de croître à la hauteur de cette capacité, les calculs tiennent.
Si ce n’est pas le cas, la situation s’inverse. Les dépenses d’investissement engagées deviennent un coût fixe pesant sur un bilan plus endetté. La réaffectation commence alors à ressembler à un pari qui doit absolument porter ses fruits dans les délais prévus.
Pour l’instant, les éléments penchent vers une démarche offensive, car la demande et le carnet de commandes sont bien réels. Mais il s’agit de capital à risque, et les chiffres des flux de trésorerie constituent le signal d’alerte. Surveillez la croissance d’AWS, la question de savoir si les flux de trésorerie disponibles négatifs s’inverseront, et si les licenciements finiront par s’étendre aux divisions génératrices de revenus plutôt qu’aux frais généraux. Ce dernier point changerait toute la donne.
Questions fréquemment posées
Pas toujours. Les suppressions peuvent signaler des difficultés, mais elles peuvent aussi libérer des capitaux pour une nouvelle priorité. L'indicateur le plus clair est de savoir où l'argent économisé est redéployé. Lorsqu'une entreprise réduit ses effectifs tout en augmentant ses dépenses, les suppressions relèvent souvent d'une réaffectation plutôt que d'une mesure de survie.
Les dépenses d'investissement, ou capex, correspondent aux sommes qu'une entreprise consacre à des actifs durables tels que les centres de données et les équipements. D'importantes dépenses d'investissement dans l'IA peuvent soutenir la croissance future, mais elles pèsent aussi sur les flux de trésorerie disponibles et peuvent accroître l'endettement pendant la phase de déploiement.
Les entreprises en forte croissance peuvent dépenser davantage en infrastructures qu'elles ne génèrent de trésorerie pendant une phase de déploiement. L'amortissement et les coûts de construction augmentent avant même les revenus qui finiront par les justifier, ce qui fait baisser les flux de trésorerie disponibles, voire les rend négatifs pendant un certain temps.
Un carnet de commandes représente la valeur des contrats clients engagés qu'un fournisseur n'a pas encore honorés. Un carnet de commandes important dans le cloud suggère que la demande est déjà assurée, ce qui peut justifier d'importantes dépenses initiales en capacité, à condition que cette demande se transforme en revenus dans les délais prévus.