
Une banque peut financer votre introduction en bourse et quand même refuser votre compte
JPMorgan a rompu ses liens avec Polymarket en raison de son image réglementaire, mais souhaite tout de même son introduction en bourse. Pourquoi l'acceptation institutionnelle est à la traîne par rapport au succès commercial d'un produit.
Par la rédaction Deriv · 14 août 2026 · 4 min de lecture

JPMorgan a mis fin à ses relations bancaires avec la plateforme de marchés prédictifs Polymarket en raison de préoccupations réglementaires, mais souhaite tout de même garantir l'éventuelle entrée en bourse de Polymarket. Cet écart, où un produit est légal, populaire et en croissance, mais où la finance traditionnelle le tient encore à distance, est précisément là où réside le risque réglementaire.
Une même entreprise, deux réponses différentes. Les mêmes informations indiquent que la banque a fermé le compte tout en voulant les commissions liées à l'introduction en bourse. Cette contradiction est la leçon à retenir.
Pourquoi une banque abandonne un client légal et en croissance
Une banque abandonne un client légal lorsque le coût réputationnel et réglementaire de la relation l'emporte sur les revenus générés par les commissions, et non parce que le client a enfreint la loi. Polymarket n'a rien fait d'illégal. Les utilisateurs parient sur des événements, des élections aux décisions de la Fed, et les volumes ont explosé tout au long des cycles d'actualité de 2024 et 2025. Sur le plan commercial, cela fonctionnait.
Rien de tout cela n'a sauvé la relation bancaire. Selon un rapport du Financial Times relayé par investing.com, JPMorgan a rompu le lien fin 2025 en raison de préoccupations réglementaires, et Polymarket a depuis trouvé un nouveau prêteur, non nommé. Le déclencheur a été l'image perçue, et non la légalité. Une banque pèse le coût réputationnel et réglementaire d'un client face aux revenus de commissions, et ici, le coût l'a emporté.
Le signal des gardiens d'accès est plus lent que celui du produit
La traction commerciale d'un produit et son acceptation institutionnelle évoluent sur des trajectoires distinctes, et l'acceptation est la plus lente des deux.
Nous avons déjà observé ce schéma. De 2018 à 2021, les banques et les prestataires de paiement ont restreint l'accès des plateformes d'échange de cryptomonnaies en raison de l'incertitude réglementaire, alors même que ces plateformes généraient de véritables revenus. La plupart des opérateurs ont trouvé des partenaires plus modestes ou offshore. Les banques traditionnelles ne se sont réengagées qu'une fois les règles, et les commissions, devenues plus claires, parfois des années plus tard. Dans le cadre de l'Opération Choke Point, il y a dix ans, des entreprises légales mais sensibles ont perdu l'accès bancaire malgré l'absence de toute infraction à la loi. La légalité n'est pas le critère appliqué par une banque ; c'est le confort réputationnel qui prime.
Comment la surveillance de la CFTC affecte l'accès bancaire
Le lien passe par le service de gestion des risques de la banque elle-même, et non par un ordre direct. Les régulateurs demandent rarement à une banque d'abandonner un client ; c'est la banque qui les devance. Lorsque le produit d'une plateforme relève d'une catégorie non encore réglementée, les contrats événementiels que la CFTC n'a pas formellement autorisés ou classés, la banque ne peut pas évaluer son futur coût de conformité. Un compte dont le coût ne peut être évalué devient un compte traité comme à haut risque. Elle se retire donc en premier et attend que les règles se précisent. C'est pour cette raison qu'une décision de la CFTC ou de la SEC, et non une étape commerciale, est l'événement qui rouvre la porte.
Pourquoi la même banque souhaite tout de même l'introduction en bourse
L'élément qui complique une lecture simpliste de « refus prudent » est que JPMorgan souhaiterait, selon les informations, toujours garantir une introduction en bourse de Polymarket. Ces deux rôles comportent des risques différents. Une relation bancaire constitue un engagement ouvert et continu ; un mandat de souscription est une opération ponctuelle et circonscrite. Détenir les dépôts et les paiements d'un client expose la banque à la conduite de ce client jour après jour. L'introduire en bourse est une transaction unique, tarifée, divulguée et clôturée. La charge de conformité d'un compte permanent est plus lourde que celle d'un seul événement générateur de commissions.
Si la banque jugeait les marchés prédictifs illégitimes, elle ne voudrait pas en tirer profit en les introduisant en bourse. La rupture de la relation bancaire ressemble donc moins à un verdict définitif qu'à une couverture réglementaire temporaire. Le « non » sur le compte actuel pourrait en réalité signifier « pas encore ». Cette distinction compte lorsqu'il s'agit d'évaluer la persistance d'un vent contraire réglementaire.
Ce que cela révèle aux traders sur le risque réglementaire
La popularité n'est pas une autorisation. Lorsque vous évaluez une jeune plateforme, qu'il s'agisse de marchés prédictifs, d'une plateforme crypto ou d'une fintech, distinguez deux questions : fonctionne-t-elle sur le plan commercial, et a-t-elle été acceptée par les gardiens d'accès ? L'écart entre ces deux réponses constitue le risque.
Les éléments disponibles tendent à indiquer qu'il s'agit d'une rupture souple et réversible plutôt que d'un rejet définitif. Cela se confirmerait si JPMorgan ou un concurrent renouait discrètement la relation une fois que les régulateurs américains auront formellement classé ou autorisé les contrats événementiels. Cela serait remis en cause si d'autres banques suivaient l'exemple de JPMorgan et si aucun rôle de souscription ne se concrétisait.
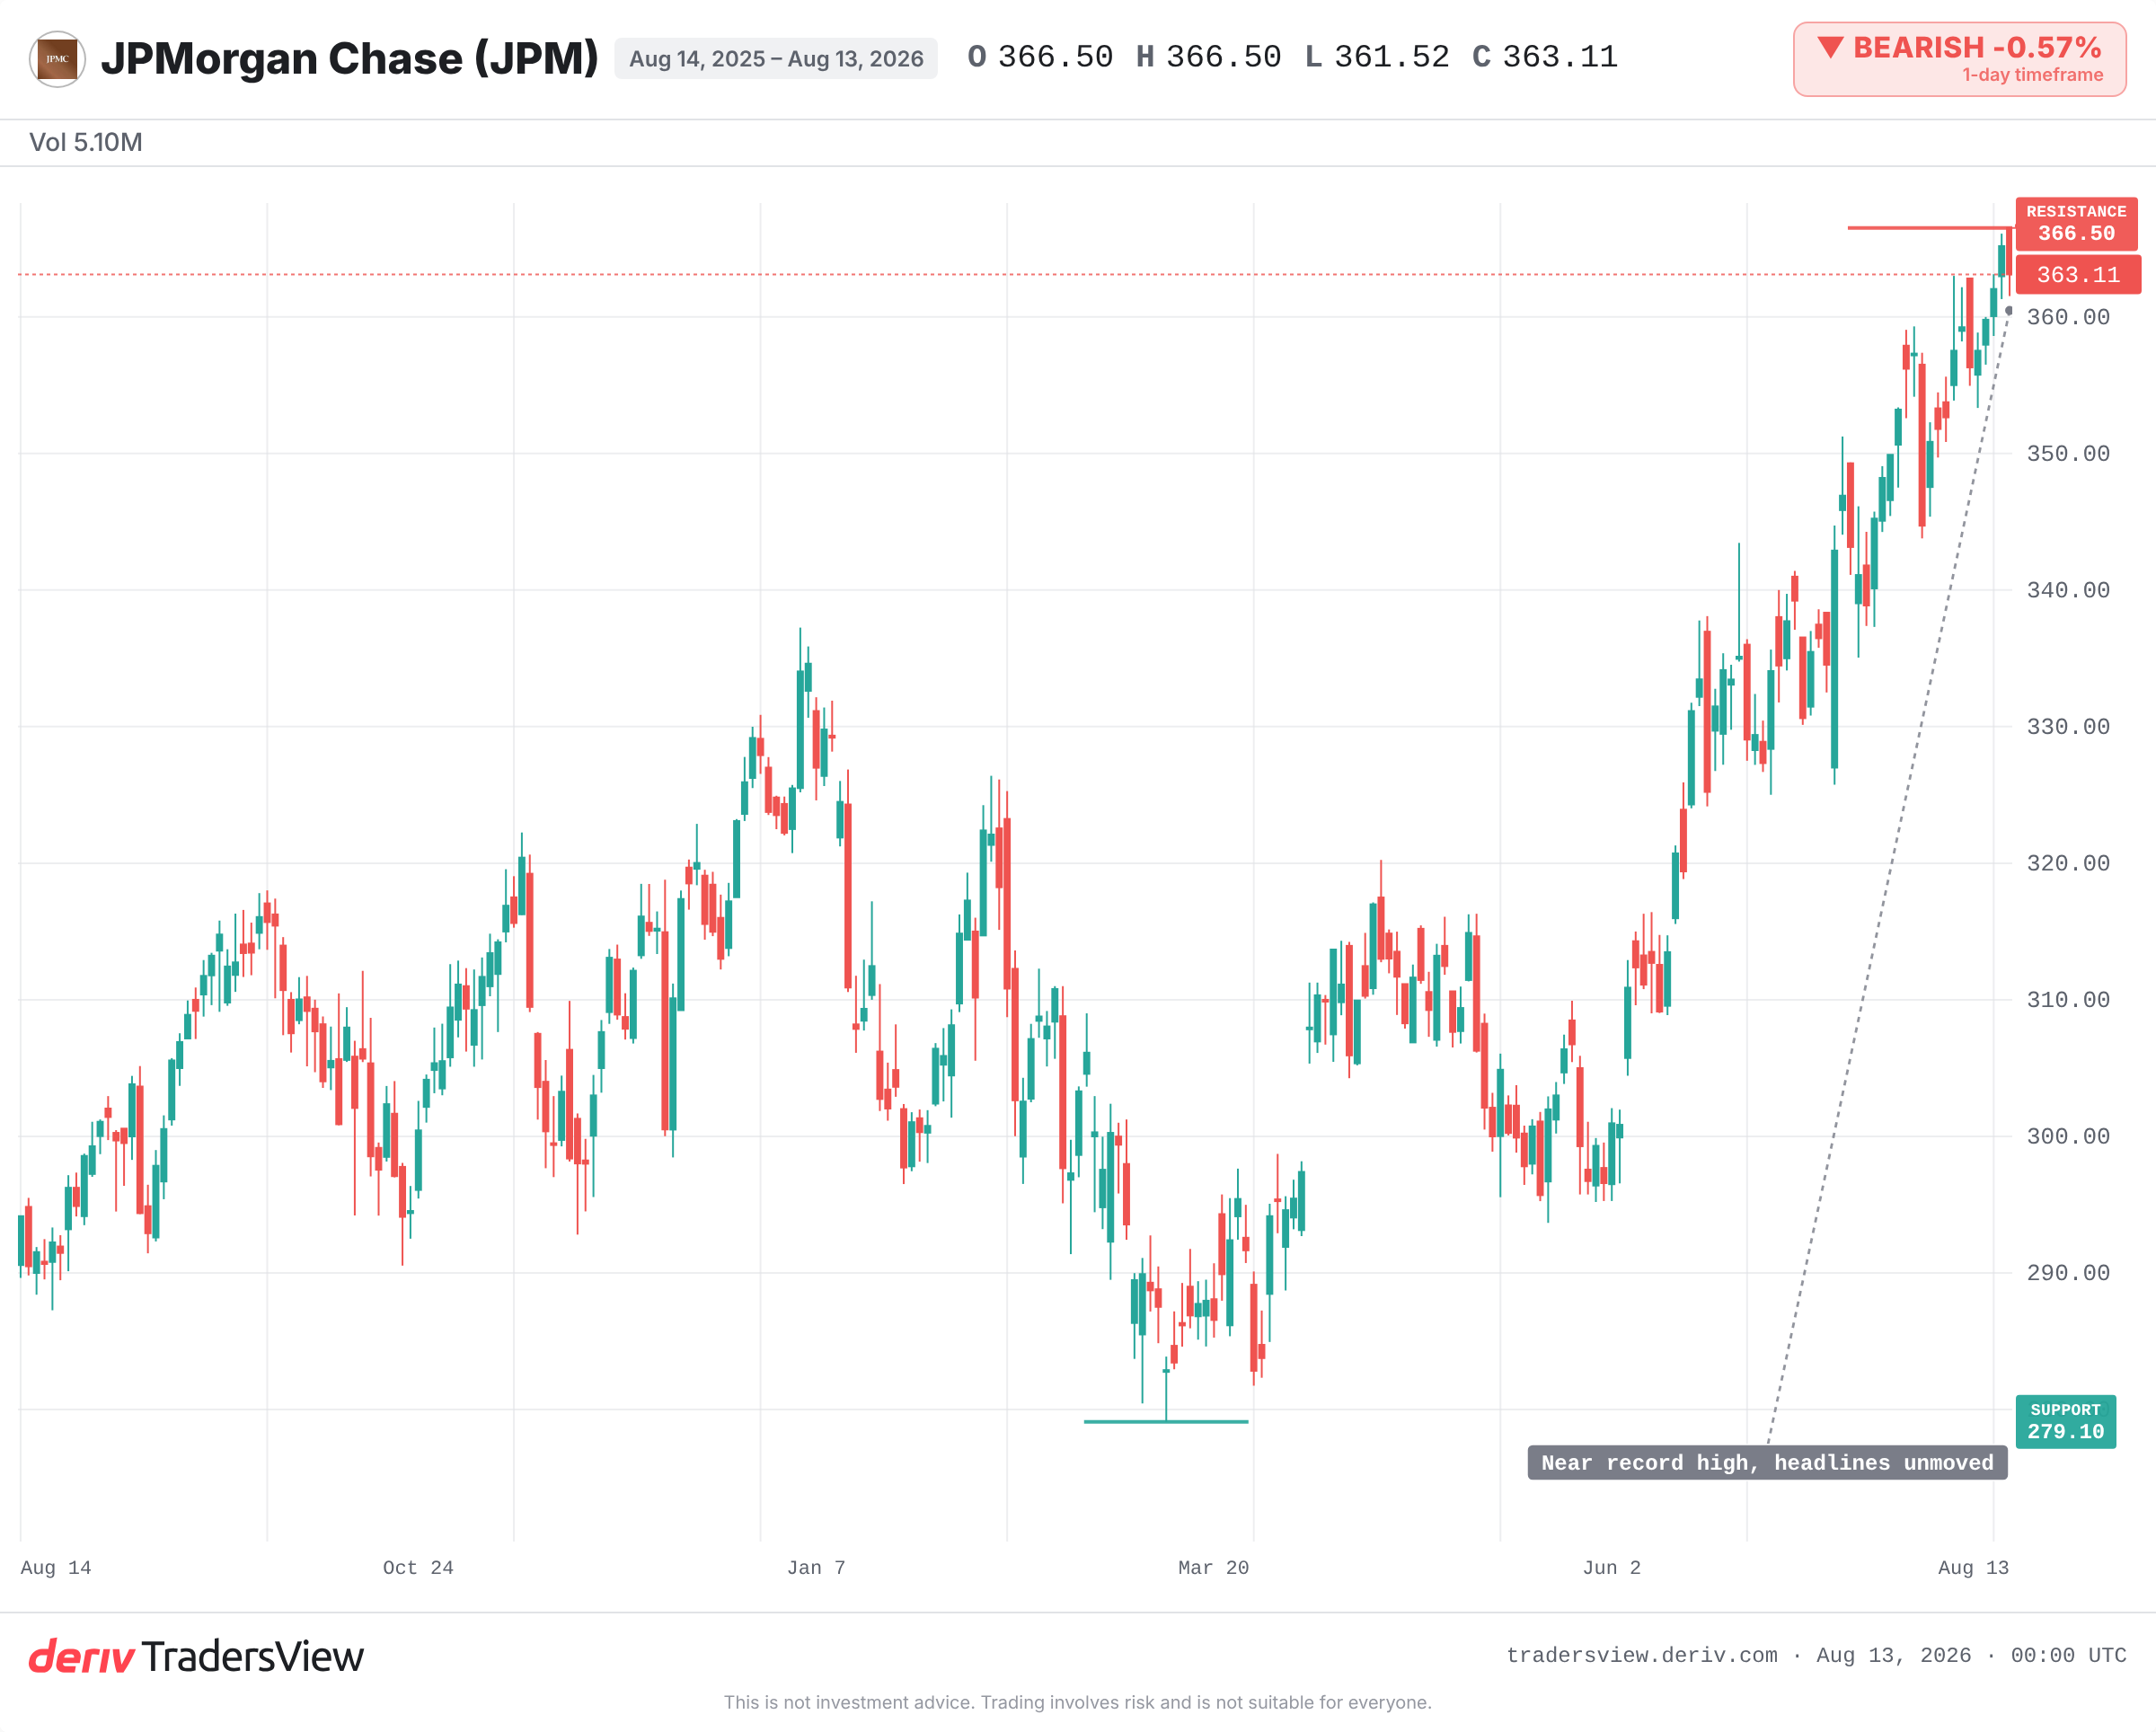
Surveillez l'identité du nouveau prêteur de Polymarket, toute décision de la CFTC ou de la SEC concernant les marchés prédictifs, et si JPMorgan décroche effectivement ce mandat d'introduction en bourse. Pour l'heure, le cours de l'action JPMorgan se maintient près de son record, indifférent à tout cela. Le titre qui secoue une jeune entreprise peut laisser l'action du gardien d'accès lui-même totalement inchangée.
Questions fréquemment posées
Le débanking désigne le fait pour une banque de mettre fin ou de refuser une relation avec un client. C’est généralement légal, et les banques le font souvent par souci de réputation ou de conformité réglementaire plutôt qu’en raison d’une quelconque faute du client.
Cela dépend de la plateforme et de la manière dont les contrats liés aux événements sont structurés. Les régulateurs américains tels que la CFTC et la SEC n’ont pas encore établi un cadre unique et clair, c’est pourquoi les banques restent prudentes à l’égard de ces plateformes, même si leur utilisation progresse.
Oui. Perdre une relation bancaire n’empêche pas une entreprise de réaliser une introduction en bourse (IPO). Une autre banque peut tout à fait organiser la cotation, ce qui explique pourquoi JPMorgan pourrait, selon certaines informations, percevoir des frais de souscription malgré la rupture des liens au quotidien.
Pas nécessairement. Une entreprise peut être rentable et en pleine croissance tout en perdant son accès bancaire pour des raisons d’image réglementaire. Le succès commercial et l’acceptation institutionnelle sont deux signaux distincts.