
El mercado más caro en 155 años no es una señal de venta
Una valoración récord determina los rendimientos que obtendrá en los próximos años, no el precio del próximo trimestre. Por eso, que el S&P 500 esté cerca de su nivel más caro
Por el equipo de Deriv · 31 de julio de 2026 · 3 min de lectura

Una valoración récord determina los rendimientos que obtendrá en los próximos años, no el precio del próximo trimestre. Por eso, que el S&P 500 esté cerca de su nivel más caro en 155 años no es motivo para vender. Es motivo para esperar recompensas más reducidas durante los años que mantenga la inversión.
Según el ratio CAPE de Shiller, una medida de precio que suaviza las ganancias a lo largo de una década, el índice se encuentra cerca de su lectura más cara desde que existen registros. La única vez que estuvo más alto fue en diciembre de 1999, en el punto máximo de la burbuja de las puntocom.
Esto suena como una señal de venta. No lo es. La valoración es una señal de gravedad, no una señal de temporización.
Por qué un mercado caro puede seguir subiendo
Pagar de más por las mismas ganancias futuras reduce el rendimiento esperado a largo plazo. Esto es aritmética, no opinión. Si paga más hoy por un flujo fijo de ganancias, cada dólar futuro le rendirá menos.
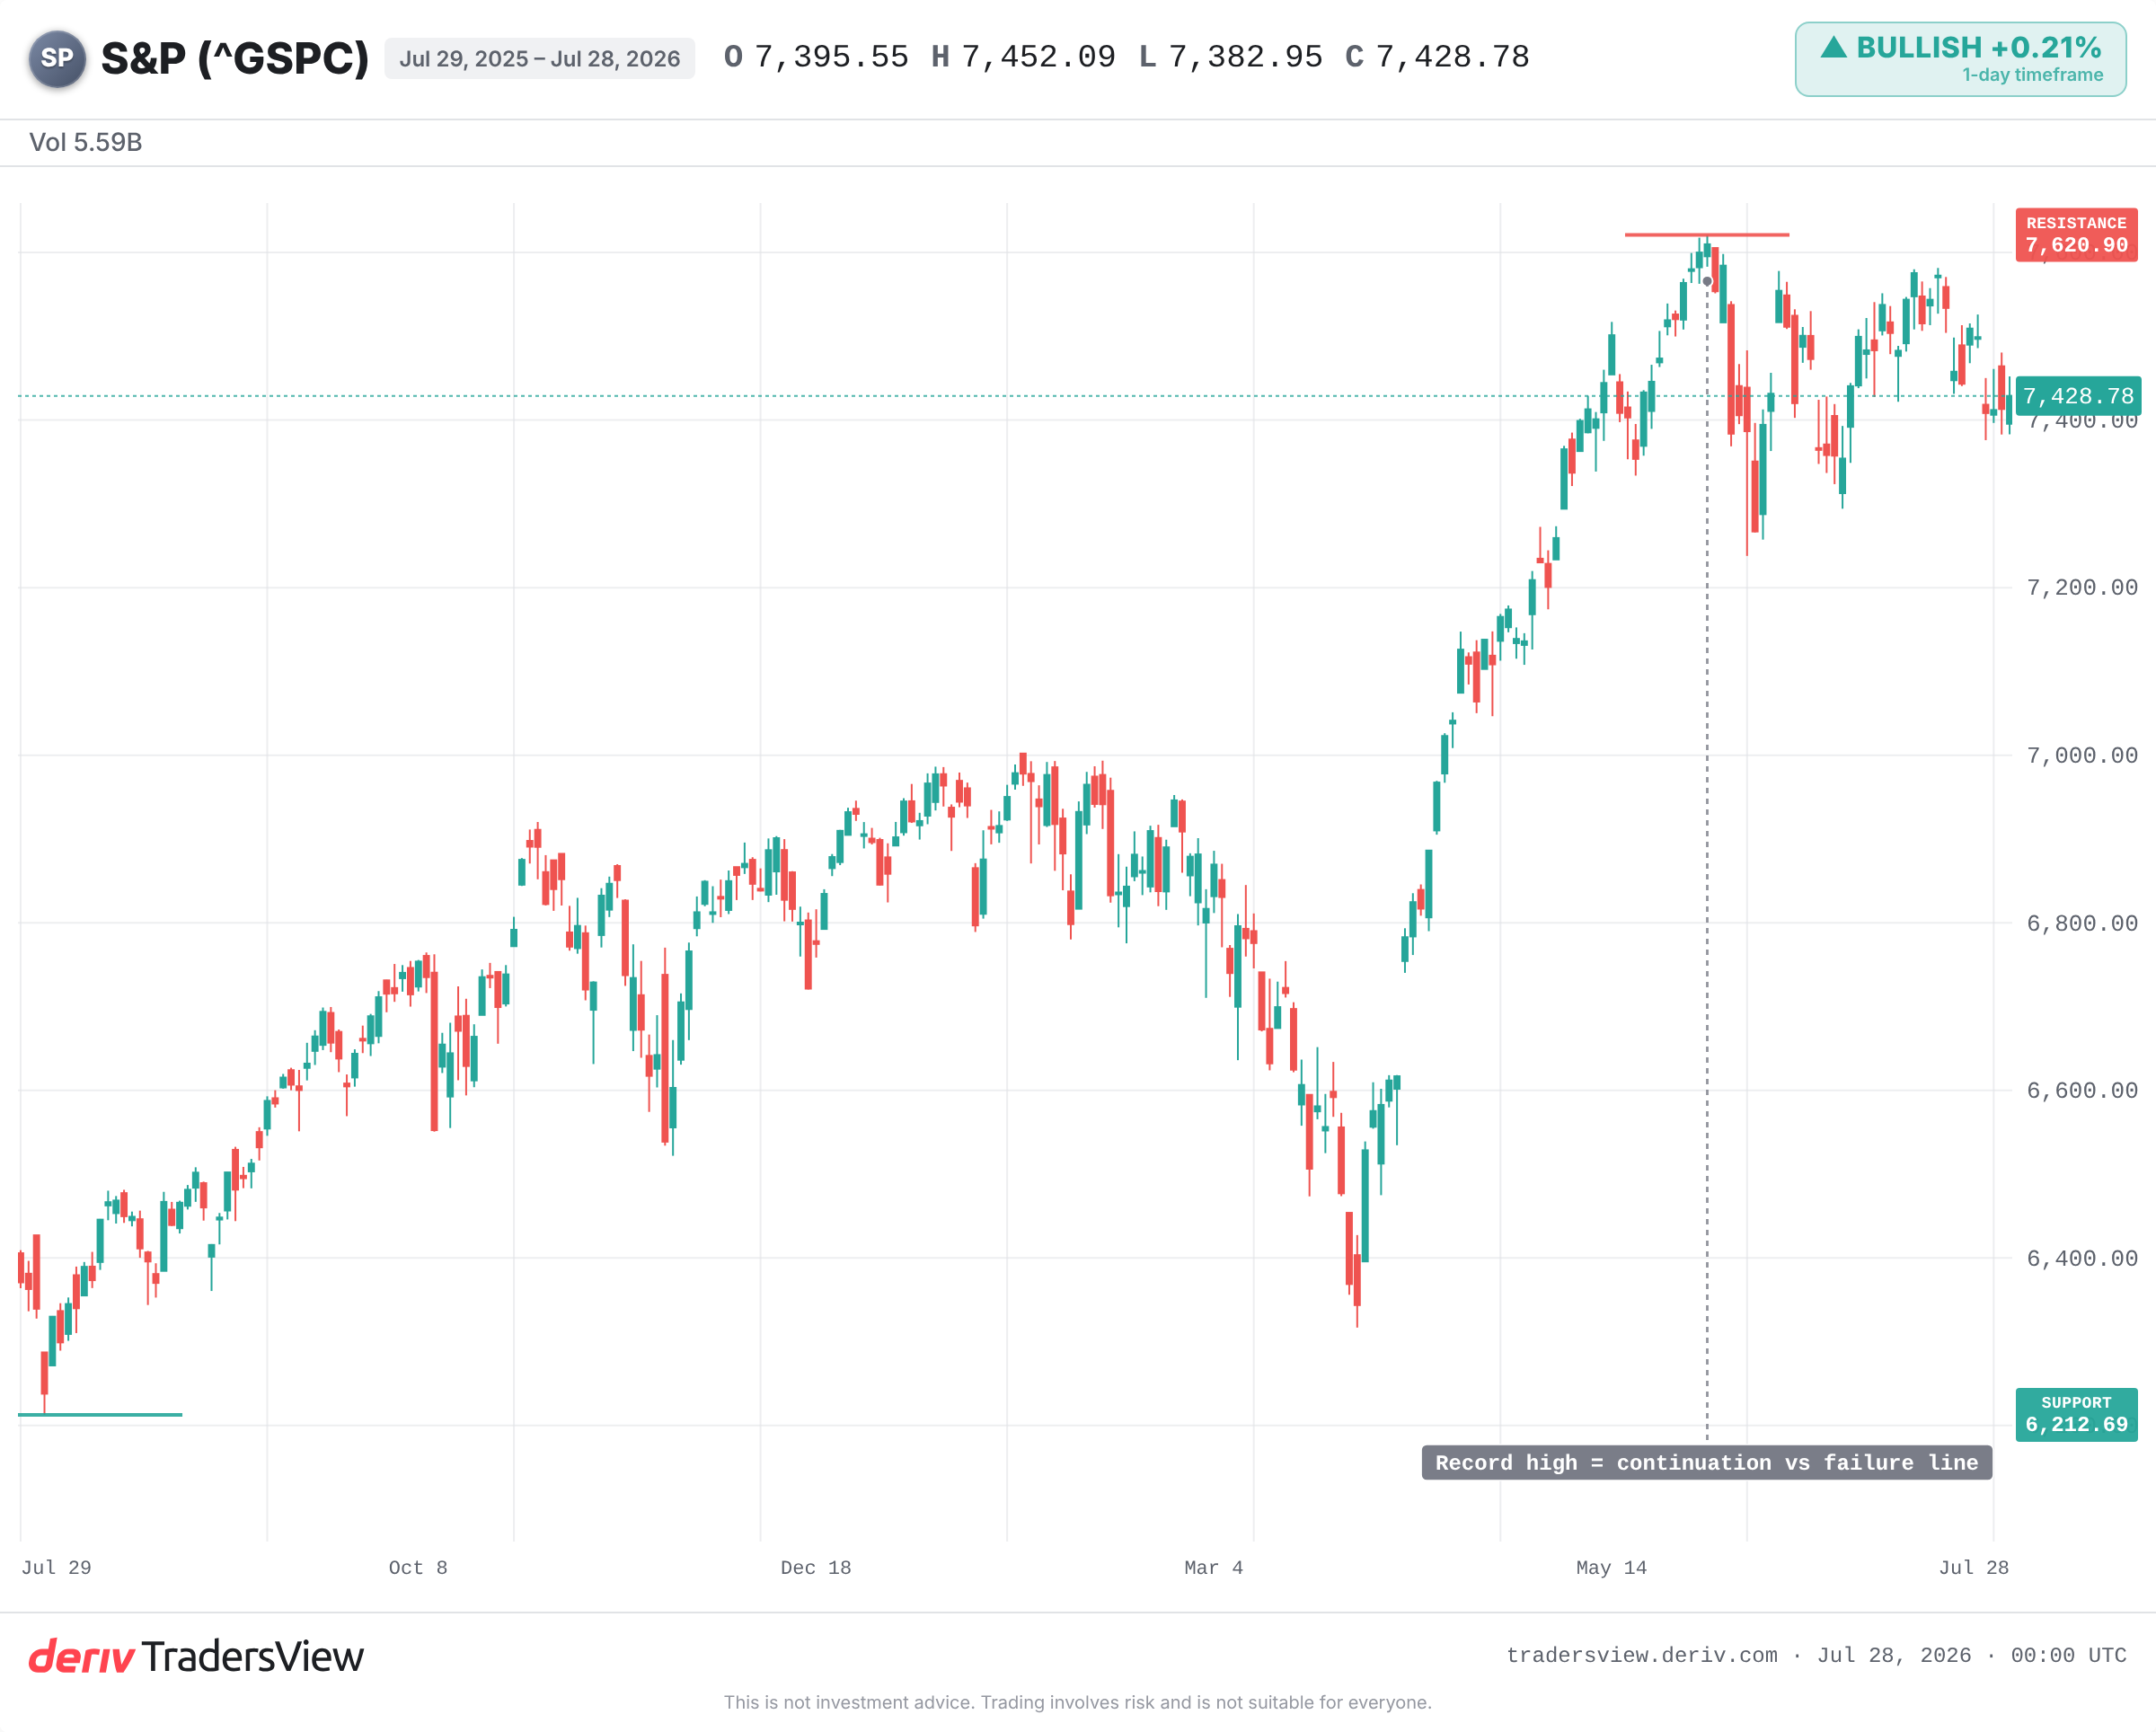
Pero la gravedad puede desafiarse durante mucho tiempo. Una fuerza más fuerte puede sostener el mercado: un crecimiento rápido de las ganancias, el impulso o una ola de nuevo capital. En este momento, esa fuerza más fuerte son las ganancias.
Se informa que el impulso de las previsiones (guidance) de las empresas del S&P 500 está en su punto más alto desde al menos 2011. Las empresas no solo están caras. Están ganando al ritmo más rápido en más de una década. Por eso, el precio sigue subiendo incluso cuando la valoración parece estirada.
Qué dice la historia sobre comprar en la parte alta del rango
El registro histórico es claro en cuanto a los años, no a los meses. Cuando el CAPE ha estado tan alto, los rendimientos futuros a varios años generalmente han sido débiles.
- 1999: el CAPE alcanzó su máximo histórico. El S&P 500 tocó techo en 2000 y cayó aproximadamente un 45% hasta 2002. Los traders que mantuvieron sus posiciones a largo plazo esperaron años para volver al punto de equilibrio.
- 1929: una lectura extrema para su época dio paso a una caída de más del 80%. El precio no se recuperó durante unos 25 años.
- 1966: una valoración elevada sin una historia de burbuja. Luego vino un largo período plano durante la década de 1970, con la inflación consumiendo las ganancias.
- 2021: el CAPE volvió a subir por encima de 38 durante el repunte posterior a la COVID-19. Le siguió una fuerte caída de aproximadamente el 25% en 2022, a medida que subían las tasas.
El patrón no es que los mercados caros se desplomen según un calendario fijo. Es que un precio de entrada alto reduce las probabilidades de obtener rendimientos sólidos en los próximos años y aumenta el daño cuando la narrativa de crecimiento se tambalea.
Por qué la valoración es inútil para predecir los próximos meses
En cualquier período de 12 meses, el CAPE no le dice casi nada. Ha sido una herramienta de temporización deficiente durante más de una década. Los mercados se han mantenido cerca de valoraciones récord mientras las ganancias crecían.
También existe un argumento a favor de la paciencia. Crestmont Research descubrió que todos los períodos móviles de 20 años del S&P 500 terminaron en positivo. Si extiende su horizonte lo suficiente, el precio de entrada importa menos.
Los pesimistas solo tendrán razón si las ganancias realmente caen o si las tasas se disparan. Si la productividad impulsada por la IA sigue elevando los márgenes, el múltiplo actual puede justificarse con el tiempo en lugar de corregirse de forma violenta.
Qué observar a partir de ahora
El principal sustento de esta valoración son las previsiones de ganancias (guidance). Observe si ese impulso se mantiene o se desvanece. Observe el máximo histórico como la línea entre la continuidad y un retroceso hacia los mínimos del año. Y observe los rendimientos de los bonos, porque una tasa de descuento más alta hace que las ganancias futuras caras valgan menos hoy.
Caro no es lo mismo que vencido. El mercado puede seguir subiendo. Pero el precio que paga determina las probabilidades, y en este momento esas probabilidades se están pagando con el contexto de ganancias más sólido en años. Si ese contexto se resquebraja, la gravedad tendrá la última palabra.
Preguntas frecuentes
El ratio Shiller CAPE (relación precio-ganancias ajustada cíclicamente) compara el precio de un mercado con su ganancia promedio ajustada por inflación durante los últimos diez años. Suavizar las ganancias durante una década elimina las fluctuaciones de auge y caída a corto plazo, lo que ofrece una lectura más estable de cuán caras están las acciones.
No. Un CAPE alto históricamente ha precedido a rendimientos más débiles en varios años, pero no predice cuándo ocurre una caída. Los mercados pueden mantenerse caros durante años mientras las ganancias crecen, por lo que funciona como una señal de gravedad a largo plazo, no como una herramienta de sincronización a corto plazo.
Sí. Si las ganancias aumentan lo suficientemente rápido, las utilidades pueden alcanzar al precio y reducir la valuación sin una caída grande en el índice. Esto depende de que el crecimiento y los márgenes se mantengan, por lo que las proyecciones de ganancias son lo clave a monitorear.
Las tasas de interés más altas elevan la tasa de descuento aplicada a las ganancias futuras, lo que reduce el valor actual de esas ganancias. Las acciones costosas y de alto crecimiento son las más sensibles, por lo que un aumento repentino en los rendimientos de bonos tiende a afectar más fuertemente a las valuaciones elevadas.