
La apuesta de $31.000 millones de Berkshire en Alphabet y lo que el tamaño le dice
Berkshire construyó una participación de ~$31.000 millones en Alphabet en menos de un año. Lo que una apuesta concentrada de un inversor disciplinado le dice, y por qué copiarla tarde es un trade diferente.
Por el equipo de Deriv · 13 de julio de 2026 · 4 min de lectura

Cuando un inversor disciplinado construye una posición enorme y concentrada, el tamaño es el mensaje. Indica que el dinero inteligente ve una ventaja duradera, de una década, pero la misma concentración que puede definir una década también amplifica el riesgo.
Berkshire Hathaway construyó una participación de aproximadamente $31.000 millones en Alphabet partiendo de cero en menos de un año. Su presentación 13F, que cubre las tenencias al 31 de marzo de 2026, muestra que Alphabet es ahora la tercera mayor tenencia de acciones del grupo. Eso la coloca por delante de Coca-Cola, una posición que Buffett mantuvo durante más de tres décadas.
Por qué el tamaño de la posición es la verdadera señal
Una participación pequeña es un quizás. Una participación de este tamaño es una declaración. Alphabet ahora representa más del 9% de todo el portafolio de inversión de Berkshire, construido a partir de una compra inicial modesta el año anterior.
Berkshire no opera entrando y saliendo de posiciones. Compra negocios que quiere poseer durante años. Así que una apuesta concentrada en un solo nombre no es una jugada para el próximo trimestre. Refleja la visión de que el negocio subyacente tiene una ventaja duradera que se irá acumulando.
El paralelismo con Apple, y por qué la concentración corta en ambos sentidos
La comparación surge sola. Berkshire empezó a comprar Apple a principios de 2016 y escaló la posición rápidamente. En su punto máximo, Apple representaba cerca de la mitad del portafolio de acciones divulgado.
Esa apuesta se convirtió en la inversión en acciones más rentable de la historia de Berkshire. Definió una década para la firma. Pero la misma concentración que produjo esas ganancias dejó a Berkshire fuertemente expuesta a una sola empresa.
La concentración es convicción y riesgo en un solo movimiento. Cuando la tesis es correcta, el tamaño convierte una buena idea en una idea definitoria. Cuando es incorrecta, el tamaño convierte un error en un error grave. Las participaciones en las casas comerciales japonesas desde 2020 mostraron el lado positivo de una apuesta atípica de Berkshire. Coca-Cola mostró el otro lado: una compra legendaria de comprar y mantener aún puede generar años de dinero estancado, como ocurrió durante el largo estancamiento desde finales de la década de 1990.
Por qué copiar el trade meses después no es el mismo trade
Un 13F mira hacia atrás. Este refleja las tenencias al mes de marzo, divulgadas en julio.
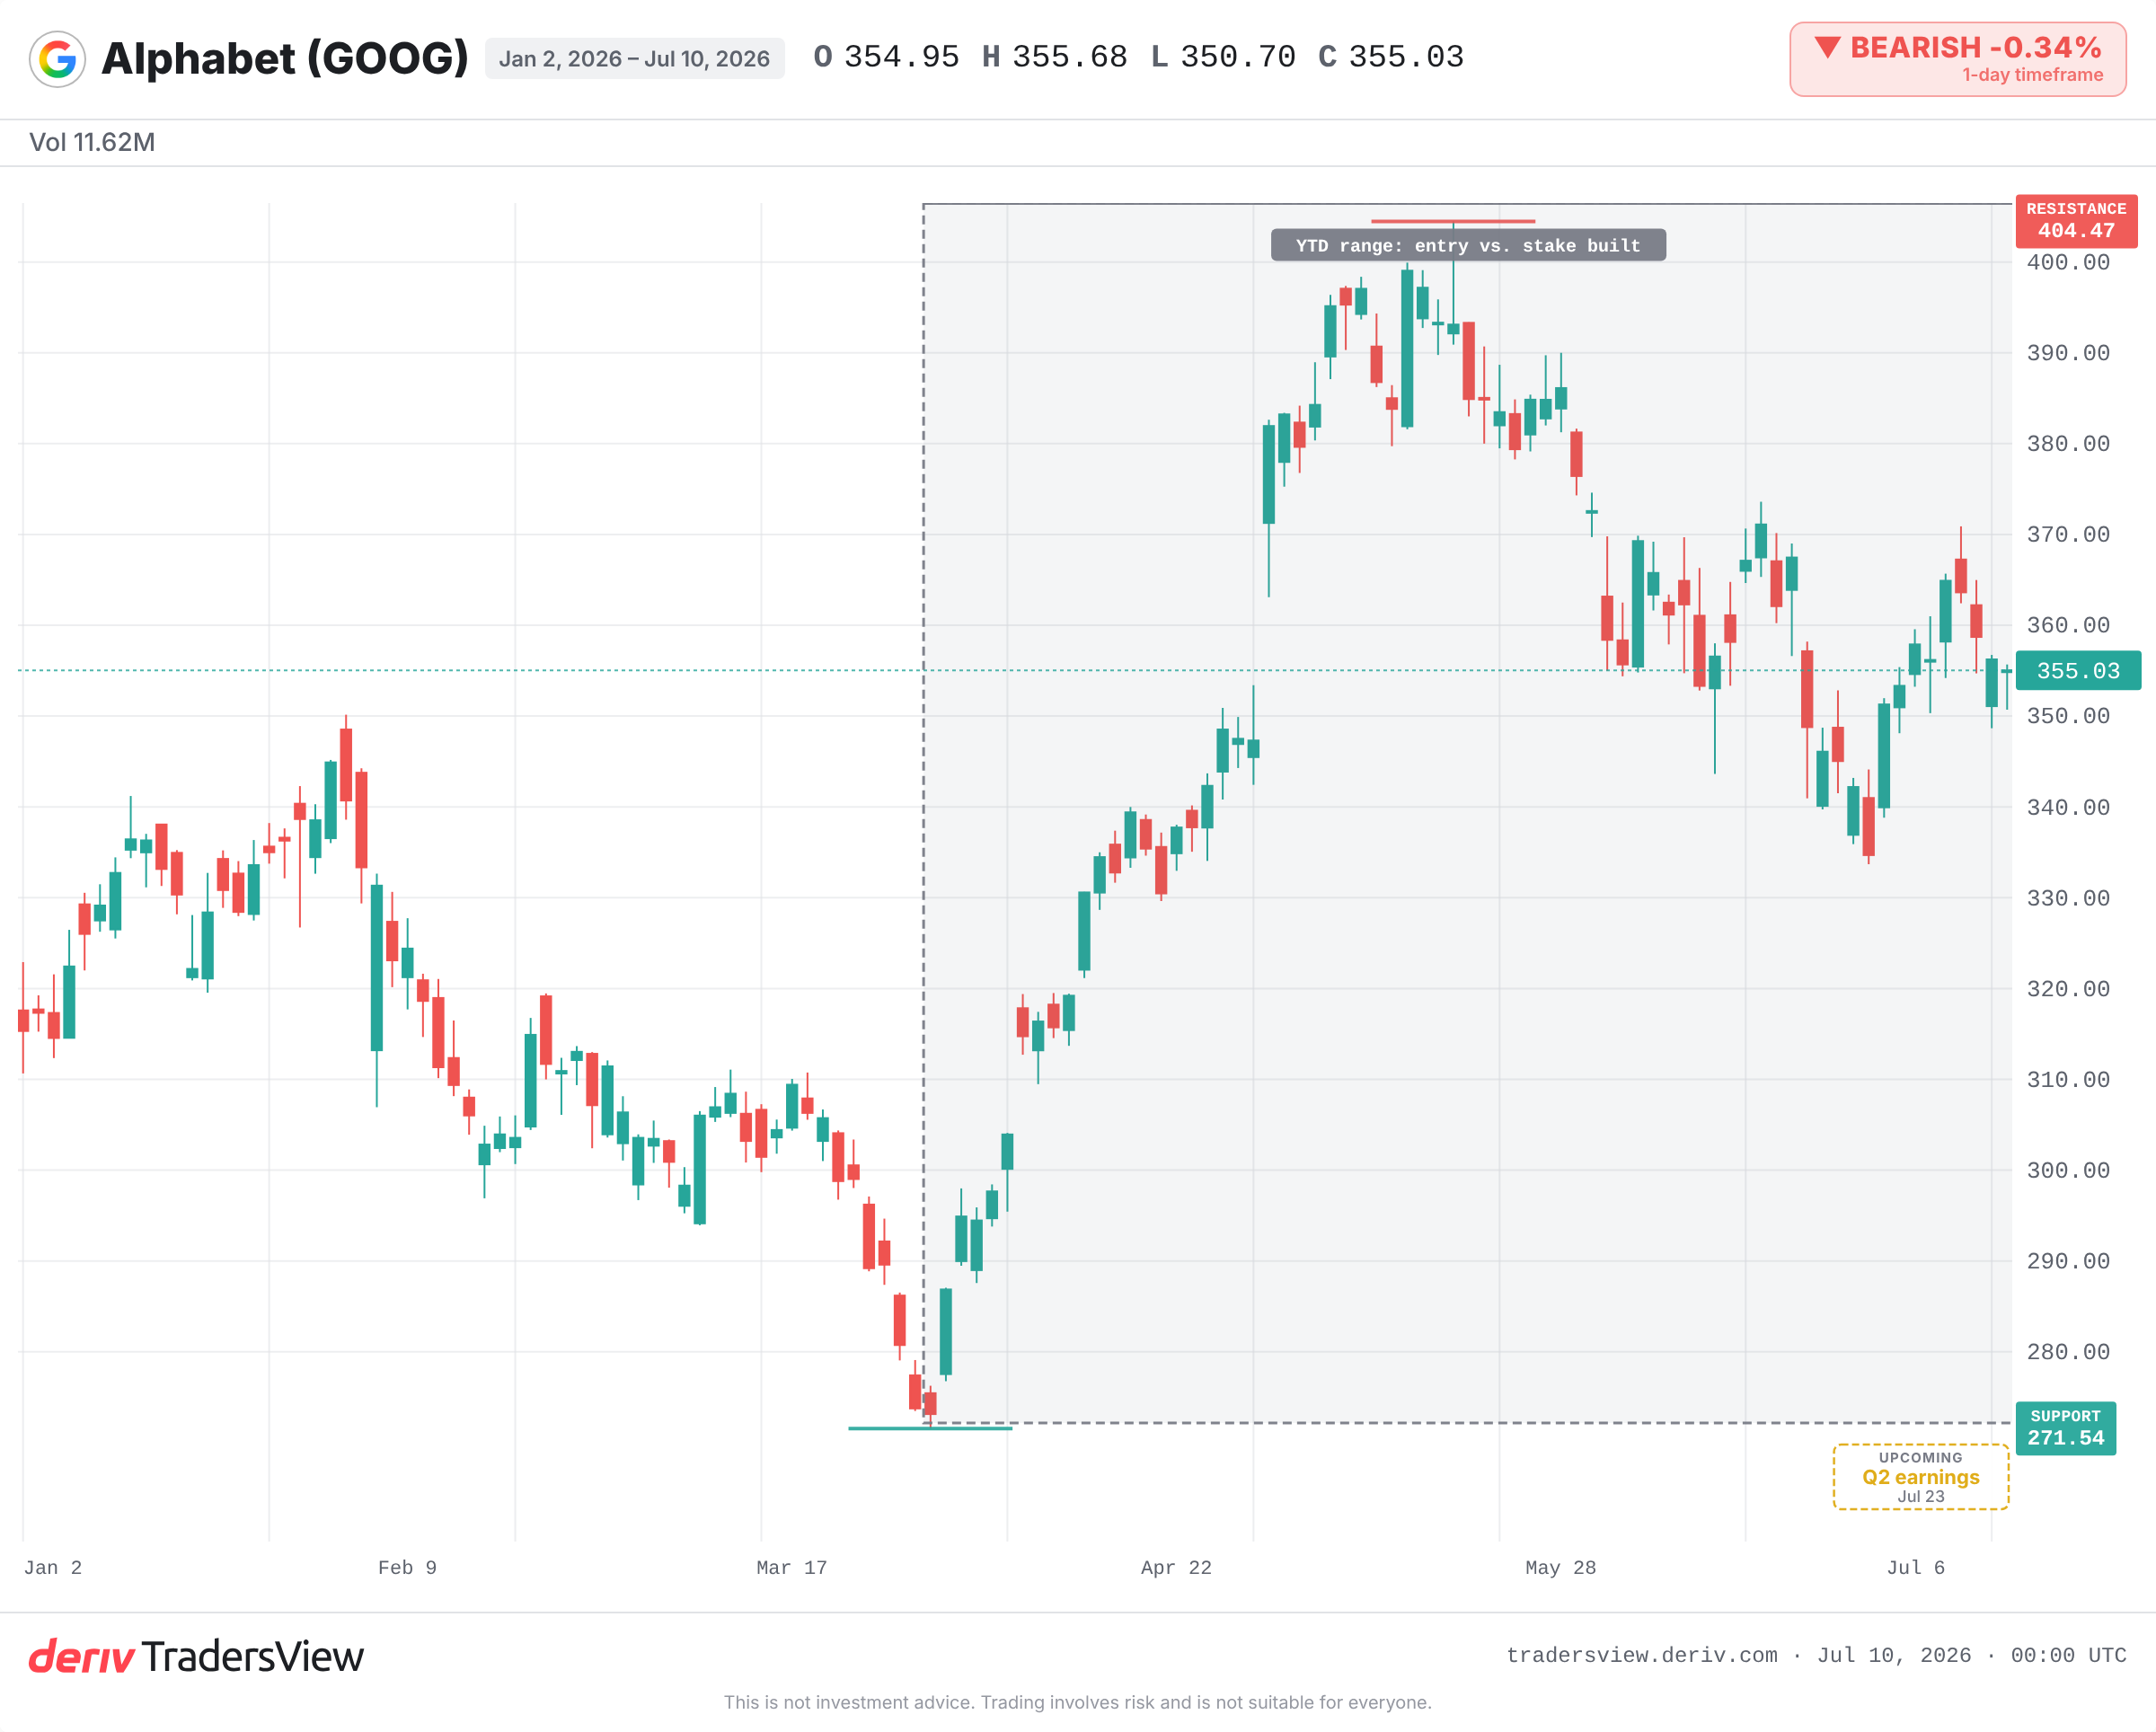
El precio al que puede comprar hoy no es el precio que pagó Berkshire. Al 10 de julio de 2026, Alphabet cotiza alrededor de $355, solo un 12% por debajo de su máximo histórico cercano a $404. Berkshire construyó gran parte de esta posición a precios más bajos y en un momento anterior.
Comprar la mayor tenencia de un inversor legendario después de que la presentación se haga pública es un trade diferente, con un punto de entrada diferente. Usted llega tarde y está pagando por información que ahora todos comparten.
Los riesgos que demostrarían que la apuesta estuvo equivocada
Alphabet enfrenta amenazas reales a la tesis. Las resoluciones antimonopolio podrían forzar cambios en la forma en que Google maneja la búsqueda y la publicidad. La propia IA podría erosionar el negocio principal de publicidad en búsquedas que genera la mayor parte de las ganancias.
También existe una incógnita sobre el comprador. Los informes enmarcan esto como el próximo director general, Greg Abel, estableciendo una dirección, no simplemente como una continuación del manual de estrategias de Buffett. Eso importa, porque una nueva mano al volante cambia cuánto le dice la posición.
Qué observar a partir de ahora
- La próxima presentación 13F: ¿se aumentó, se mantuvo o se redujo la participación? Un recorte debilitaría toda la historia de convicción.
- Los remedios antimonopolio que afecten al negocio de búsqueda y publicidad de Google.
- El crecimiento del segmento de Cloud e IA en los resultados trimestrales, las cifras que justifican o hunden la tesis.
- El comportamiento del precio alrededor del máximo histórico cercano a $404 (resistencia) y el mínimo del año hasta la fecha cercano a $271 (soporte).
La evidencia se inclina hacia interpretar esto como una convicción genuina a largo plazo de un comprador disciplinado. Esa es información útil. No es una autorización para comprar a un precio más alto sin ninguna de las ventajas que hicieron funcionar la apuesta original.
Preguntas frecuentes
Un 13F es un informe trimestral que los administradores institucionales de EE. UU. deben presentar, en el que se detallan sus participaciones accionarias. Se divulga semanas después de que finaliza el trimestre, por lo que muestra lo que un fondo poseía en el pasado, no lo que tiene actualmente.
Apple llegó a representar cerca del 50% del portafolio de acciones divulgado de Berkshire en su punto máximo, lo que la convirtió, por mucho, en la mayor participación individual de la empresa y en su inversión en acciones más rentable.
La concentración implica que una gran parte de los rendimientos depende de una sola empresa. Si esa compañía enfrenta un shock, como un fallo regulatorio o un resultado por debajo de lo esperado, el impacto en el portafolio general es mucho mayor que con una posición diversificada.
El atractivo principal de Alphabet ha sido el crecimiento en búsqueda, publicidad y servicios en la nube, más que los ingresos por dividendos. Los traders generalmente la mantienen buscando apreciación de capital en lugar de un rendimiento comparable al de una empresa de bienes de consumo básico como Coca-Cola.