
Der teuerste Markt seit 155 Jahren ist kein Verkaufssignal
Eine Rekordbewertung bestimmt die Renditen, die Sie über die nächsten Jahre erzielen, nicht den Kurs im nächsten Quartal. Dass der S&P 500 nahe seinem teuersten
Das Deriv-Team · 31. Juli 2026 · 3 Min. Lesezeit

Eine Rekordbewertung bestimmt die Renditen, die Sie über die nächsten Jahre erzielen, nicht den Kurs im nächsten Quartal. Dass der S&P 500 nahe seinem teuersten Stand seit 155 Jahren notiert, ist also kein Grund zu verkaufen. Es ist ein Grund, für die Jahre, in denen Sie halten, mit geringeren Erträgen zu rechnen.
Beim Shiller-CAPE-Verhältnis, einer Preiskennzahl, die die Gewinne über ein Jahrzehnt glättet, liegt der Index nahe seinem teuersten Stand seit Beginn der Aufzeichnungen. Nur einmal stand er höher: im Dezember 1999, auf dem Höhepunkt der Dotcom-Blase.
Das klingt nach einem Verkaufssignal. Ist es aber nicht. Die Bewertung ist ein Schwerkraft-Signal, kein Timing-Signal.
Warum ein teurer Markt weiter steigen kann
Wenn Sie für dieselben zukünftigen Gewinne zu viel bezahlen, sinkt Ihre erwartete langfristige Rendite. Das ist Mathematik, keine Meinung. Zahlen Sie heute mehr für einen festen Gewinnstrom, bringt Ihnen jeder zukünftige Dollar weniger.
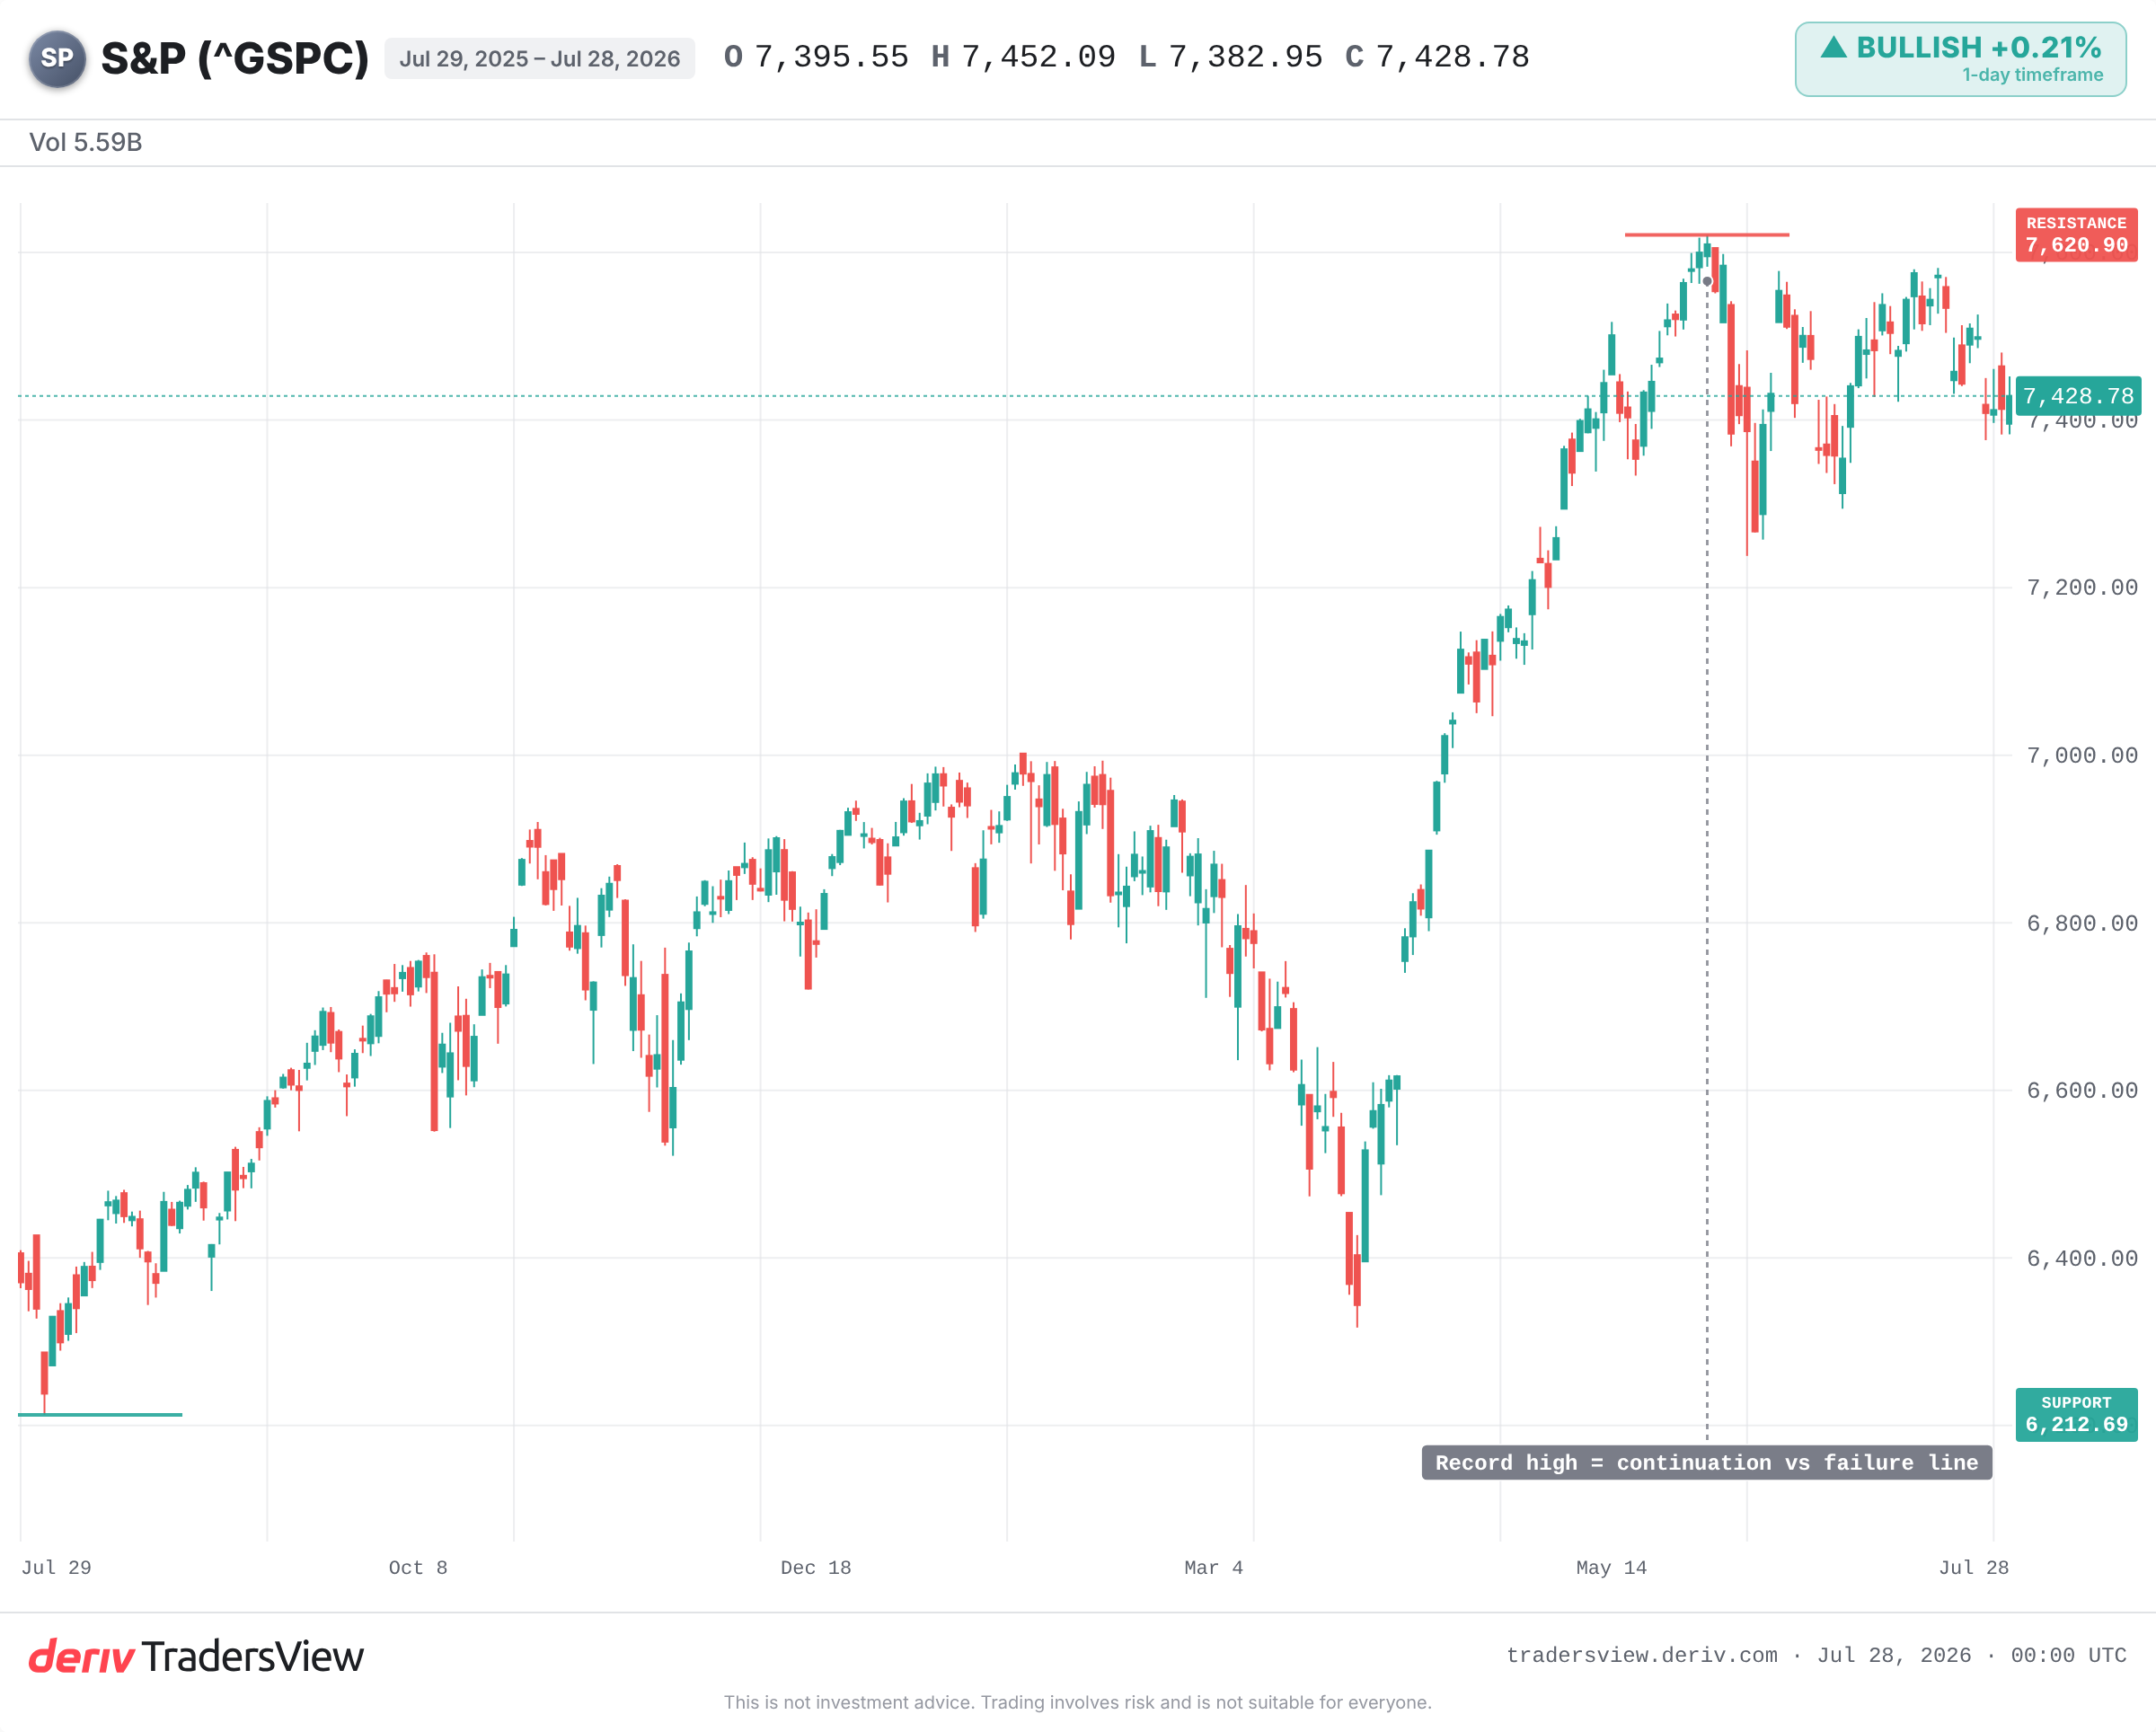
Doch die Schwerkraft lässt sich lange trotzen. Eine stärkere Kraft kann den Markt oben halten: schnelles Gewinnwachstum, Momentum oder eine Welle frischen Kapitals. Derzeit ist diese stärkere Kraft das Gewinnwachstum.
Das Momentum bei den Gewinnprognosen der S&P-500-Unternehmen liegt Berichten zufolge auf dem höchsten Stand seit mindestens 2011. Die Unternehmen sind nicht nur teuer. Sie verdienen auch so schnell wie seit über einem Jahrzehnt nicht mehr. Deshalb steigt der Kurs weiter, auch wenn die Bewertung angespannt wirkt.
Was die Geschichte über Käufe am oberen Ende der Bandbreite sagt
Die Erfahrung ist bei den Jahren eindeutig, nicht bei den Monaten. Wenn der CAPE so hoch stand, waren die mehrjährigen Vorwärtsrenditen meist schwach.
- 1999: Der CAPE erreichte nahezu seinen Allzeithöchststand. Der S&P 500 toppte 2000 und fiel bis 2002 um rund 45 %. Buy-and-Hold-Trader warteten jahrelang, bis sie wieder die Nulllinie erreichten.
- 1929: Ein für seine Zeit extremer Stand mündete in einen Crash von mehr als 80 %. Der Kurs erholte sich erst nach etwa 25 Jahren wieder.
- 1966: Eine hohe Bewertung ohne Blasen-Story. Danach folgte in den 1970er-Jahren eine lange, flache Phase, in der die Inflation die Gewinne aufzehrte.
- 2021: Der CAPE kletterte im Post-COVID-Aufschwung wieder über 38. 2022 folgte ein scharfer Einbruch von etwa 25 %, als die Zinsen stiegen.
Das Muster ist nicht, dass teure Märkte planmäßig crashen. Es ist, dass ein hoher Einstiegspreis die Chancen auf starke Renditen über die nächsten Jahre senkt und den Schaden vergrößert, wenn die Wachstumsstory ins Wanken gerät.
Warum die Bewertung für das Timing der nächsten Monate nutzlos ist
Über jedes 12-Monats-Fenster hinweg sagt der CAPE fast nichts aus. Er war seit über einem Jahrzehnt ein schlechtes Timing-Instrument. Die Märkte sind nahe an Rekordbewertungen geblieben, während die Gewinne wuchsen.
Es gibt auch ein Argument für Geduld. Crestmont Research fand heraus, dass jeder rollierende 20-Jahres-Zeitraum für den S&P 500 positiv endete. Dehnen Sie Ihren Horizont weit genug aus, spielt der Einstiegspreis eine geringere Rolle.
Die Pessimisten liegen nur dann richtig, wenn die Gewinne tatsächlich einbrechen oder die Zinsen in die Höhe schießen. Wenn die durch KI getriebene Produktivität die Margen weiter steigen lässt, kann das heutige Multiple hineinwachsen, statt heftig zurückzuschnappen.
Worauf Sie von hier an achten sollten
Die größte einzelne Stütze dieser Bewertung sind die Gewinnprognosen. Beobachten Sie, ob dieses Momentum anhält oder nachlässt. Beobachten Sie das Allzeithoch als Trennlinie zwischen Fortsetzung und einem Rückfall in Richtung der Jahrestiefs. Und beobachten Sie die Anleiherenditen, denn ein höherer Diskontsatz lässt teure zukünftige Gewinne heute weniger wert sein.
Teuer ist nicht dasselbe wie überfällig. Der Markt kann weiter steigen. Doch der Preis, den Sie zahlen, bestimmt die Chancen, und derzeit werden diese Chancen durch das stärkste Gewinnumfeld seit Jahren gestützt. Bricht dieses Umfeld weg, bekommt die Schwerkraft das letzte Wort.
Häufig gestellte Fragen
Das Shiller-CAPE-Verhältnis (zyklisch bereinigtes Kurs-Gewinn-Verhältnis) vergleicht den Kurs eines Marktes mit seinen durchschnittlichen, inflationsbereinigten Gewinnen der letzten zehn Jahre. Durch die Glättung der Gewinne über ein Jahrzehnt werden kurzfristige Boom-und-Bust-Schwankungen ausgeklammert, was ein stabileres Bild davon liefert, wie teuer Aktien tatsächlich sind.
Nein. Ein hohes CAPE ging historisch gesehen schwächeren Mehrjahresrenditen voraus, sagt jedoch nicht voraus, wann ein Rückgang eintritt. Märkte können über Jahre hinweg teuer bleiben, während die Gewinne weiterwachsen. Daher funktioniert es eher als langfristiges Schwerkraftsignal und nicht als kurzfristiges Timing-Instrument.
Ja. Wenn die Gewinne schnell genug steigen, können die Erträge mit dem Kurs gleichziehen und die Bewertung senken, ohne dass es zu einem starken Rückgang des Index kommt. Das hängt davon ab, ob Wachstum und Margen stabil bleiben, weshalb die Gewinnprognosen der wichtigste zu beobachtende Faktor sind.
Höhere Zinssätze erhöhen den auf zukünftige Gewinne angewandten Abzinsungssatz, wodurch der heutige Wert dieser Gewinne sinkt. Teure Wachstumsaktien reagieren darauf am empfindlichsten. Ein Anstieg der Anleiherenditen trifft daher in der Regel hoch bewertete Aktien am härtesten.