
Zweitteuerster Markt seit 130 Jahren – und was das bedeutete
Der S&P 500 notiert nahe einem Rekord, doch sein Shiller-CAPE-Ratio ist das zweithöchste seit 130 Jahren. Was ein Kauf bei diesen Bewertungen bisher bedeutet hat.
Das Deriv-Team · 15. Juli 2026 · 4 Min. Lesezeit

Ein hoher Preis sagt Ihnen, was Sie zahlen. Die Bewertung sagt Ihnen, was Sie dafür bekommen. Der S&P 500 notiert nahe seinem Rekordhoch, doch gemessen am Shiller-CAPE-Ratio war er seit über 130 Jahren noch nie so teuer – nur im Dezember 1999, auf dem Höhepunkt der Dotcom-Blase, lag er noch höher.
Diese eine Tatsache zieht in zwei Richtungen. Der Index ist stark. Der Ausgangspunkt für künftige Renditen ist schwach. Beides ist gleichzeitig wahr, und genau in dieser Lücke liegt die ganze Geschichte.
Preis nahe einem Rekord, Bewertung nahe einem Extrem
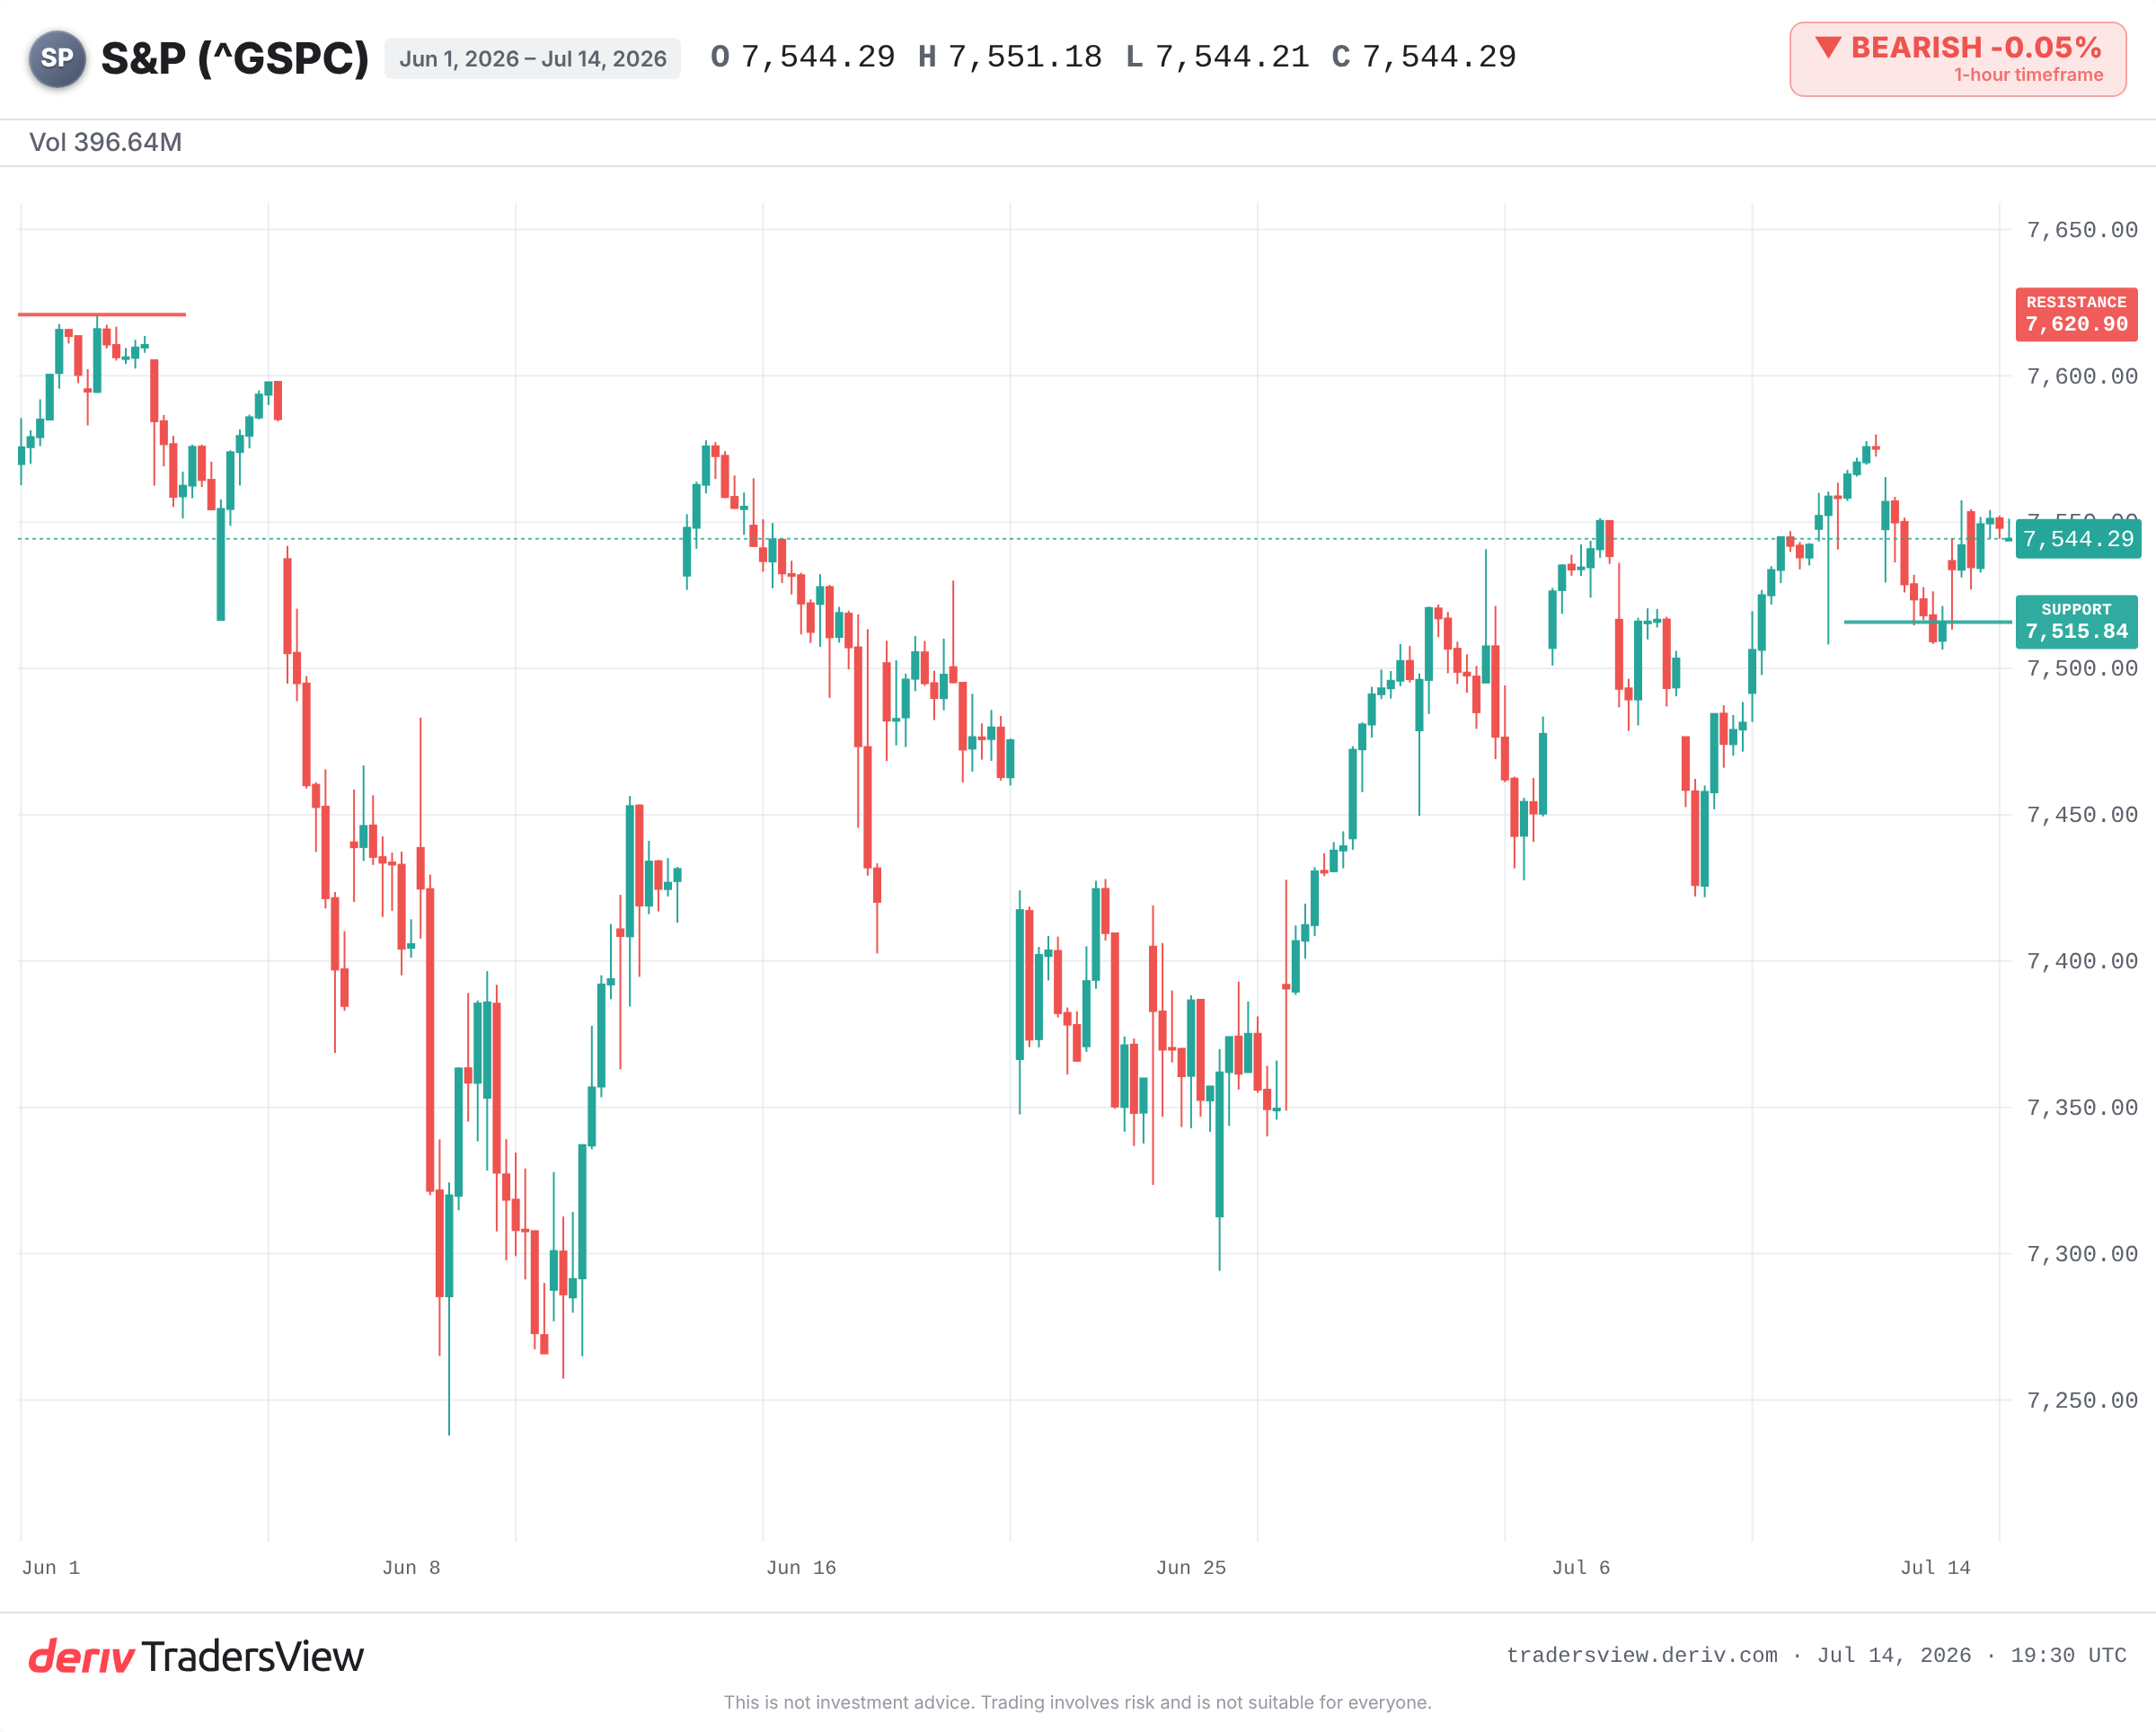
Am 14. Juli 2026 handelt der S&P 500 im mittleren 7.500er-Bereich, knapp unter seinem Jahreshoch 2026. Das Momentum wirkt intakt.
Das Shiller-CAPE-Ratio erzählt eine andere Geschichte. Laut Berichten dieses Monats liegt es bei rund 41,4. In über 130 Jahren an Daten gab es nur einen höheren Stand: 44,19 im Dezember 1999. Genau diese Seltenheit lohnt einen Moment des Nachdenkens. Nicht nur „teuer“, sondern teuer in einem Ausmaß, das in einem Jahrhundert nur einmal zuvor vorkam.
Ein Rekordpreis und ein historisches Bewertungsextrem sind nicht dasselbe, und sie treten selten gemeinsam auf. Im Moment ist genau das der Fall.
Was CAPE tatsächlich misst
CAPE vergleicht den heutigen Preis mit einem Jahrzehnt inflationsbereinigter Gewinne. Es glättet gute und schlechte Jahre, um zu zeigen, was Sie für einen stabilen Gewinnstrom bezahlen.
Man kann es sich wie eine Miete-zu-Einkommen-Prüfung für den gesamten Markt vorstellen. Eine hohe Zahl bedeutet nicht, dass die Preise morgen fallen. Sie bedeutet, dass Sie für jeden Dollar Gewinn mehr bezahlen – ein Großteil der guten Nachrichten ist also bereits im Preis enthalten.
Was ein Kauf auf diesem Niveau beim letzten Mal bedeutete
Der Vergleich mit 1999 ist der deutlichste. Nach dem CAPE-Höchststand erreichte der S&P 500 im Jahr 2000 seinen Gipfel und fiel dann bis zu seinem Tief im Oktober 2002 um rund 49 %. Der technologieschwere Nasdaq verlor rund 78 %. Der S&P 500 brauchte Jahre, um sein altes Hoch zurückzuerobern.
Andere Extreme ähneln diesem Muster. Ein CAPE von rund 32 im September 1929 ging dem Crash der Großen Depression voraus. Werte über 33 Anfang 2018 und nahe 38 Ende 2021 gingen einem Volatilitätsanstieg beziehungsweise dem Bärenmarkt 2022 mit rund 25 % Verlust voraus.
Das Muster besagt nicht, dass ein hohes CAPE den Höchststand ankündigt. Es besagt, dass ein hoher CAPE-Ausgangswert in der Vergangenheit zu schwächeren langfristigen Renditen und einem tieferen Fall geführt hat, sobald die Stimmung kippt.
Warum teuer nicht gleich verkaufen bedeutet
Die ehrliche Gegenseite ist diese: CAPE hat über den größten Teil des letzten Jahrzehnts „teuer“ signalisiert, während der Markt weiter gestiegen ist. Als Timing-Werkzeug war es nutzlos.
Optimisten argumentieren, der heutige Index sei grundlegend anders. Er stützt sich auf kapitalarme, margenstarke Technologie- und KI-Marktführer, nicht auf die Industrieunternehmen, für die CAPE ursprünglich entwickelt wurde. Aktienrückkäufe und die Bilanzierung immaterieller Vermögenswerte heben das Verhältnis zudem im Vergleich zur Historie an. Dieser Lesart zufolge könnte schnelles Gewinnwachstum dem Markt erlauben, in seine Bewertung „hineinzuwachsen“, ohne eine Preiskorrektur zu benötigen.
Dieses Argument ist real. Es ist aber auch eine Wette darauf, dass die Gewinne – ausgehend von einem sehr hohen Startmultiplikator – schnell genug weiterwachsen, mit wenig Spielraum für Enttäuschungen.
Worauf es jetzt zu achten gilt
Kurzfristig kommt es auf einige klare Signale an.
- Ein klarer Ausbruch auf ein neues Hoch im Vergleich zu einer Abweisung, die den Index im mittleren 7.500er-Bereich festhält.
- Das Tief vom 13. Juli bei rund 7.515,84 Punkten als Unterstützung; ein entscheidender Durchbruch darunter deutet auf eine Stimmungswende hin.
- Ob die Mega-Cap-KI- und Chip-Marktführer weiterhin die Erwartungen übertreffen oder beginnen, sie zu verpassen.
- Die 10-jährige Rendite, die hochbewertete Aktien direkt unter Druck setzt, wenn sie steigt.
Die Belege sprechen in eine Richtung. Eine Bewertung auf diesem Niveau ist kein Verkaufssignal, aber sie bedeutet einen kleineren Puffer. Wenn der Ausgangspreis hoch ist, muss alles richtig laufen – und bleibt wenig Spielraum für Fehler, falls das nicht gelingt.
Häufig gestellte Fragen
Bekannt wurde es durch den Ökonomen Robert Shiller, weshalb es oft auch als Shiller-CAPE bezeichnet wird. Dabei wird der Durchschnitt der inflationsbereinigten Gewinne über ein Jahrzehnt gebildet, um kurzfristige Gewinnschwankungen auszugleichen und eine stabilere Einschätzung der Bewertung zu ermöglichen.
Nicht für sich allein betrachtet. Das CAPE-Verhältnis blieb über Jahre hinweg erhöht, während die Märkte stiegen, weshalb es sich kaum zum Timing eignet. Es gibt Aufschluss über die langfristig erwarteten Renditen und das Abwärtsrisiko, nicht aber darüber, was in der nächsten Woche oder im nächsten Monat passiert.
Es wird auf die gleiche Weise gemessen, Kritiker argumentieren jedoch, dass es die Bewertung kapitalschonender, margenstarker Technologieunternehmen möglicherweise überhöht darstellt. Bilanzielle Faktoren wie Aktienrückkäufe und immaterielle Vermögenswerte können den Wert im Vergleich zu älteren, industriell geprägten Märkten zusätzlich nach oben treiben.
Gängige Kennzahlen sind das Kurs-Gewinn-Verhältnis auf Basis zukünftiger Gewinne, das Kurs-Umsatz-Verhältnis sowie der Vergleich der Gewinnrendite mit der Rendite 10-jähriger US-Staatsanleihen. Keine einzelne Kennzahl ist ausschlaggebend; Trader betrachten in der Regel mehrere gemeinsam.