
Drückt eine Zinserhöhung der Bank of Japan USD/JPY tatsächlich nach unten?
USD/JPY folgt der Differenz zwischen der Fed und der Bank of Japan. Warum eine Zinserhöhung der BoJ im September den Yen stärken könnte oder bereits eingepreist sein könnte.
Das Deriv-Team · 14. August 2026 · 4 Min. Lesezeit

USD/JPY hängt von einer Sache ab: der Differenz zwischen dem Zinssatz der Fed und dem der Bank of Japan. Wenn sich diese Differenz verringert, gewinnt der Yen tendenziell an Stärke und USD/JPY fällt. Deshalb hängt der gesamte Dollar-Yen-Handel nun an einem einzigen Termin: der Sitzung der BoJ am 17.–18. September.
Warum die Zinsdifferenz und nicht eine der beiden Zentralbanken allein Dollar-Yen bewegt
Ein Währungspaar ist ein relativer Preis. Es bewegt sich aufgrund der Differenz zwischen den erwarteten Zinspfaden zweier Länder, nicht aufgrund einer einzelnen Zentralbank isoliert betrachtet.
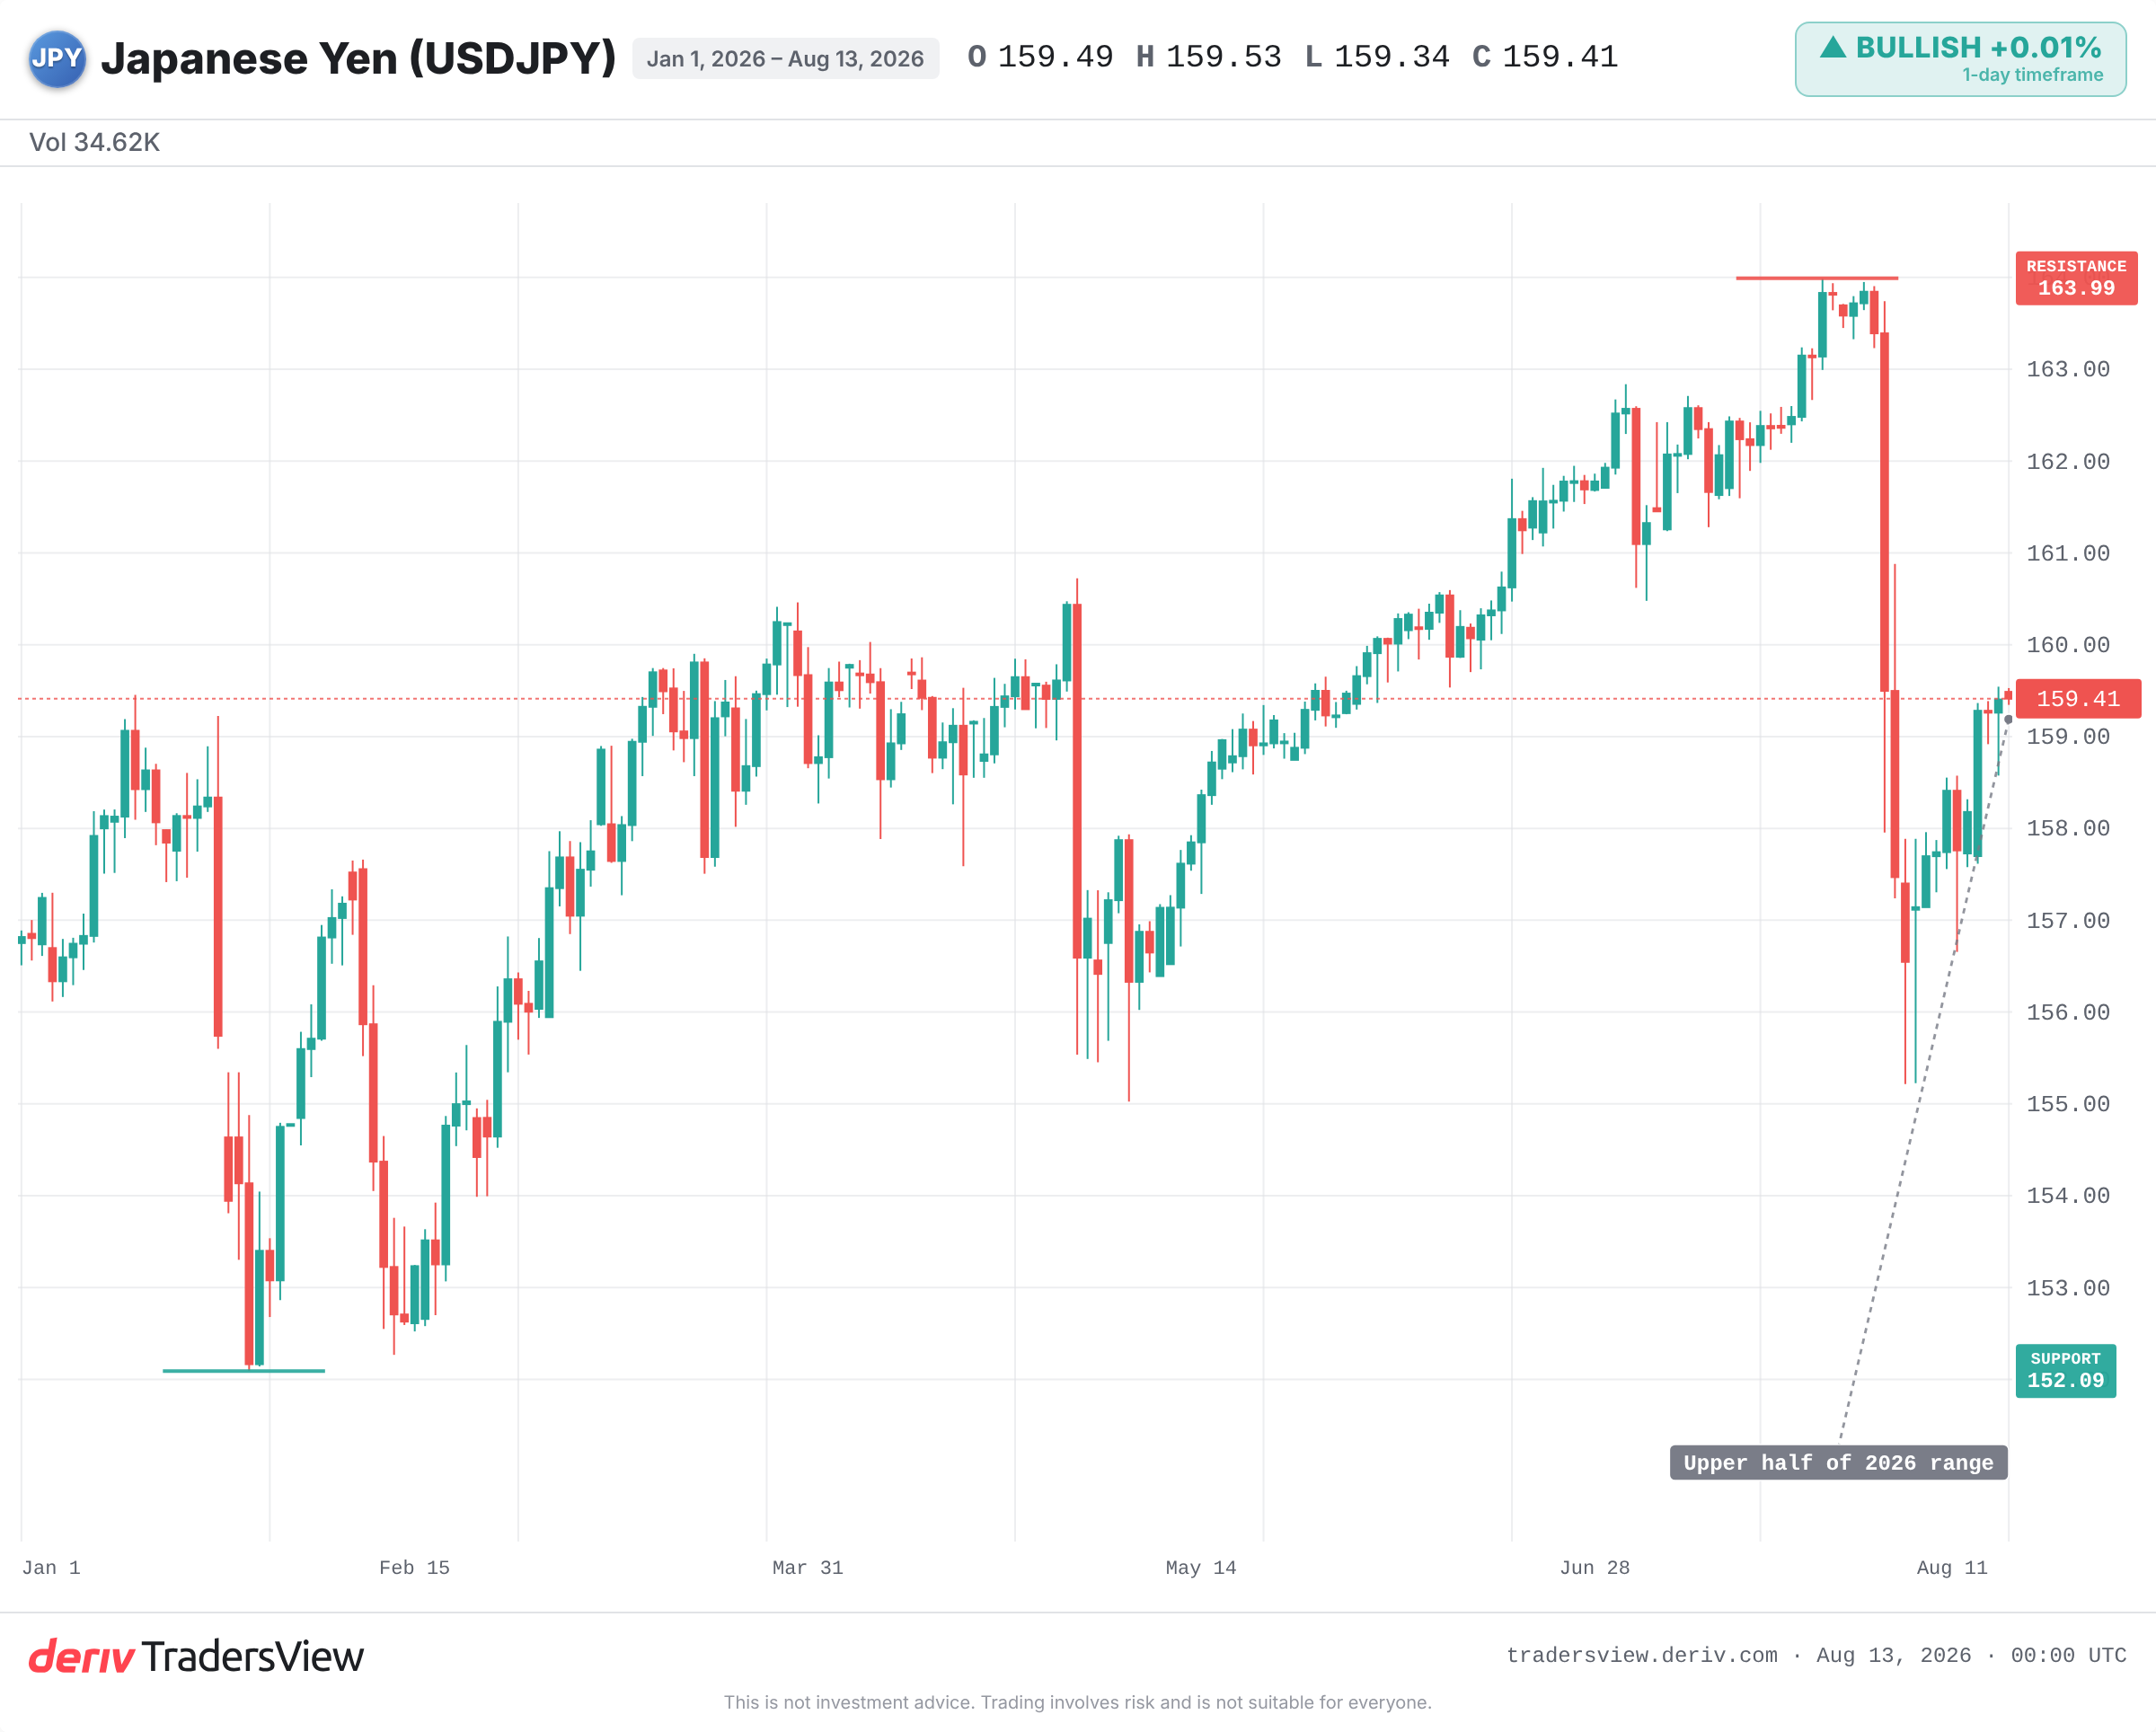
Derzeit zahlt die Fed deutlich mehr als die BoJ. Kapital wird in höher verzinsten Dollar-Anlagen geparkt. Diese breite Differenz ist der Motor dafür, dass USD/JPY in der oberen Hälfte seiner Spanne für 2026 bleibt und näher am Jahreshoch als am Jahrestief liegt.
Verringert sich die Differenz, kehrt sich dieser Anreiz um. Eine Zinserhöhung der BoJ verringert die Differenz, macht das Halten von Yen-Anlagen relativ attraktiver und drückt das Währungspaar nach unten. Daher ist eine Bewegung im September weniger wegen der Zinserhöhung selbst wichtig als wegen ihrer Auswirkungen auf die Differenz.
Warum eine erwartete Zinserhöhung den Yen in die falsche Richtung bewegen kann
Märkte preisen die Zukunft ein, nicht die Vergangenheit. Wenn eine Zinserhöhung vollständig erwartet wird, hat sich die Währung bereits vor der Entscheidung bewegt.
Laut Daten von Tokyo Tanshi sind die vom Markt implizierten Wahrscheinlichkeiten für eine Zinserhöhung im September innerhalb von zwei Wochen stark gestiegen – von rund einem Viertel auf etwa drei Viertel. Polymarket liegt sogar noch höher. Bei derart hohen Wahrscheinlichkeiten könnte ein grosser Teil der Yen-Stärke bereits eingepreist sein.
Eine erwartete Zinserhöhung kann sogar eine Erholung bei USD/JPY auslösen – eine klassische Bewegung nach dem Muster „Gerücht kaufen, Tatsache verkaufen“. Entscheidend für die Reaktion ist die Überraschung, nicht die Zinserhöhung.
Was März 2024 und Juli 2024 über bereits eingepreiste Bewegungen lehren
Eine eingepreiste Zinserhöhung bewegt den Yen kaum; eine Zinserhöhung, die den gesamten erwarteten Zinspfad verändert, bewegt ihn heftig. Zwei aktuelle Episoden zeigen dies deutlich.
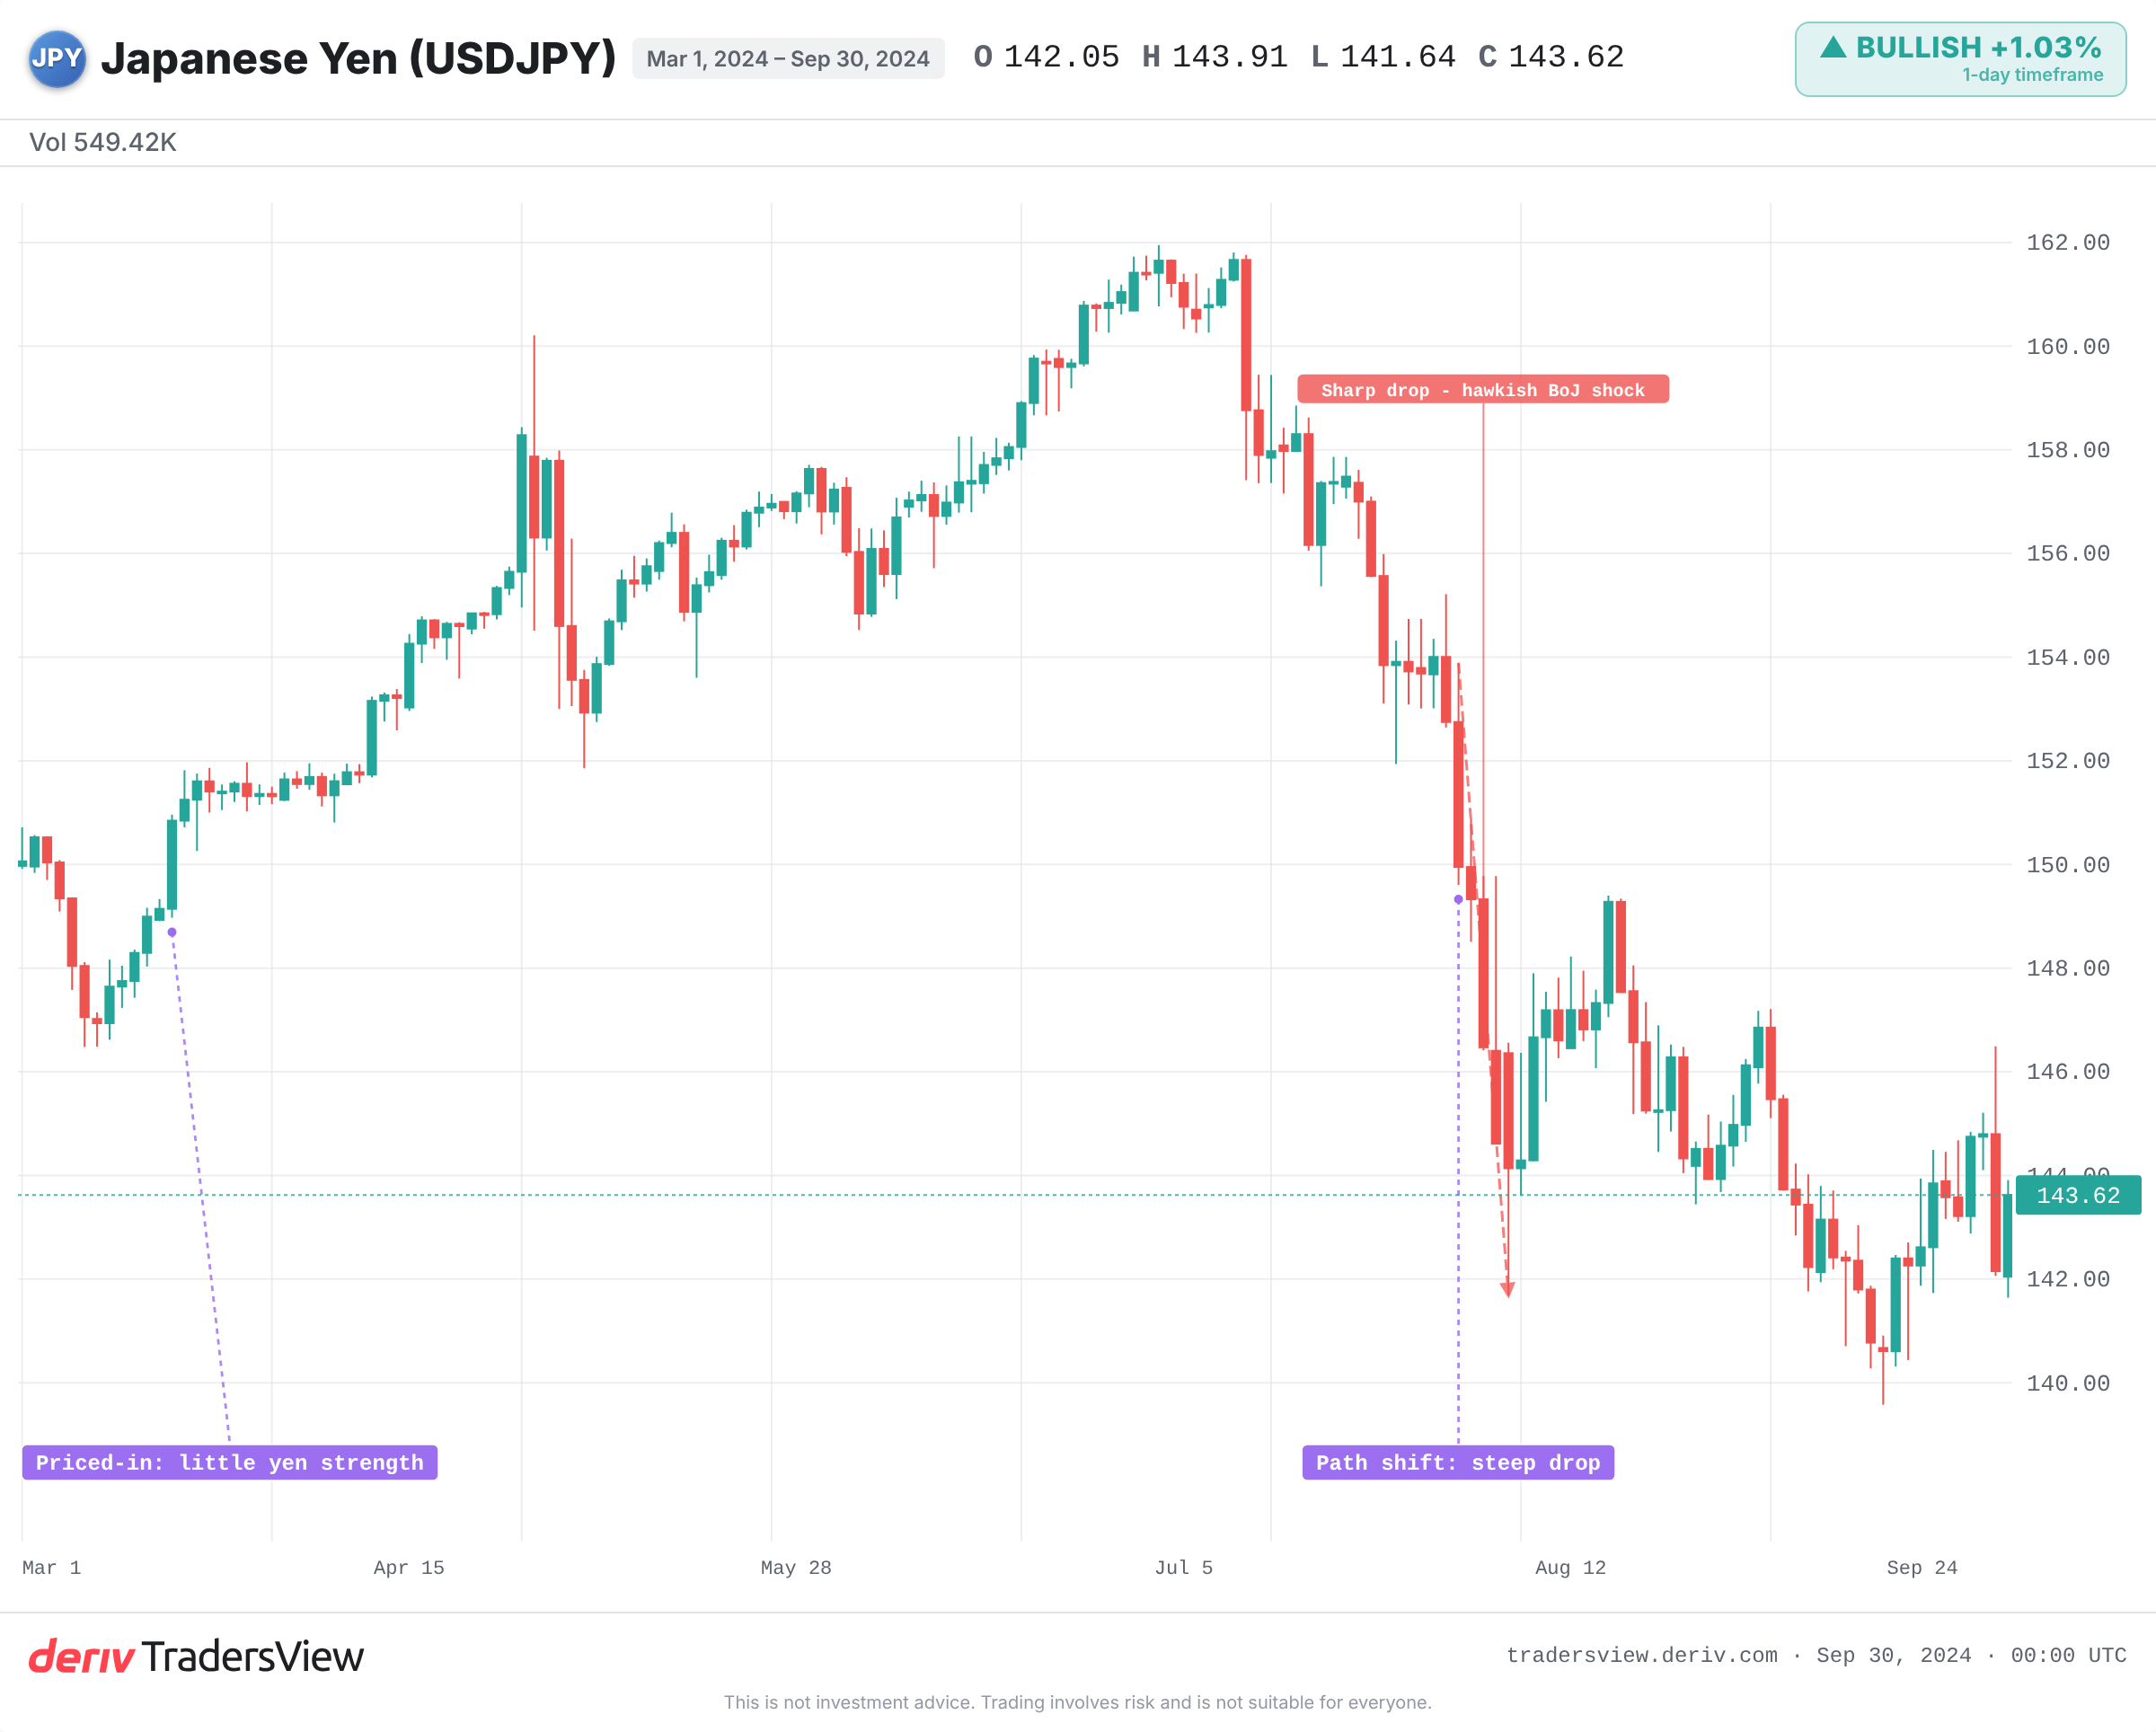
Im März 2024 beendete die BoJ die Negativzinsen – ihre erste Zinserhöhung seit 17 Jahren. Der Yen schwächte sich dennoch ab. Die Bewegung war vollständig eingepreist, und die Zinsdifferenz zur Fed blieb breit, sodass sich am Verlauf der Differenz praktisch nichts änderte.
Im Juli 2024 drehte sich das Bild. Die BoJ erhöhte die Zinsen und signalisierte weitere Straffungen, während die Fed zu Zinssenkungen tendierte. Dadurch verschob sich der gesamte erwartete Verlauf der Differenz. Der Yen-Carry-Trade wurde heftig aufgelöst, und USD/JPY fiel in den darauffolgenden Wochen stark.
Diese Auflösung ist wichtig zu verstehen, denn sie macht aus einer moderaten Zinserhöhung einen starken Rückgang. Bei einem Carry Trade leihen sich trader Yen zu niedrigen Kosten und kaufen höher verzinste Dollar-Anlagen, um die Zinsdifferenz zu vereinnahmen. Wenn die BoJ signalisiert, dass sich die Differenz schliessen wird, lohnt sich dieser Handel nicht mehr. Trader kaufen Yen zurück, um die Kredite zurückzuzahlen, und der Ansturm auf die Auflösung drückt USD/JPY schnell nach unten.
Die Lehre daraus: Eine einzelne Zinserhöhung kehrt keinen Trend um. Das schafft erst eine Veränderung des erwarteten Verlaufs der Differenz. Die Zinserhöhung im Juni 2026 erinnert in umgekehrter Richtung daran: Die BoJ handelte, doch USD/JPY blieb auf einem hohen Niveau, weil die übergeordnete Differenz bestehen blieb.
Worauf Sie im Umfeld der September-Entscheidung achten sollten
Die Hinweise sprechen dafür, dass der Ausblick wichtiger ist als die Entscheidung selbst. Eine Zinserhöhung mit einem dovishen Ton nach dem Motto „einmalig und abgeschlossen“ könnte den Yen deutlich weniger stärken als ein Beibehalten der Zinsen, das mit einem hawkishen Signal für künftige Straffungen einhergeht.
- Der Ausblick für die Zukunft, nicht nur die Zinserhöhung oder das Beibehalten der Zinsen, entscheidet darüber, ob weitere Straffungen folgen.
- Ob die Wahrscheinlichkeiten für September steigen oder sinken, denn dies zeigt Ihnen, wie viel bereits eingepreist ist.
- Der Pfad der Fed: Eine dovishe Fed verringert die Differenz und verstärkt jede Yen-Stärke; eine hawkishe Fed wirkt dem entgegen.
- Politischer Druck der Takaichi-Regierung, der laut einer Bloomberg-Umfrage die Bewegung in Richtung Dezember verschieben könnte, wobei die Ökonomen uneins sind.
- Anzeichen für Interventionen nahe dem oberen Ende der Spanne, in Richtung des Hochs von 2026. Das Finanzministerium veröffentlicht keinen Auslösewert. Achten Sie daher eher auf verbale Warnungen und plötzliche Yen-Spitzen als auf eine feste Linie.
Dollar-Yen birgt hier ein reales Risiko in beide Richtungen, und eine einzelne Sitzung entscheidet nur selten allein über einen Trend. Beobachten Sie die Differenz zwischen den beiden Zentralbanken und wie viel der Bewegung bereits eingepreist ist.
Häufig gestellte Fragen
Sie ist die Differenz zwischen den Leitzinsen der beiden Zentralbanken und ihren erwarteten Zinspfaden. Die Fed zahlt derzeit deutlich mehr als die BoJ, was das Halten von Dollar-Anlagen gegenüber Yen begünstigt und USD/JPY stützt.
Trader leihen sich niedrig verzinste Yen zu geringen Kosten und kaufen andernorts höher verzinste Anlagen. Dieser Handel ist profitabel, solange die Zinsdifferenz breit bleibt, kann jedoch schnell aufgelöst werden, wenn die BoJ die Zinsen erhöht und sich die Differenz verringert – wie im Juli 2024.
Ja. Die japanischen Behörden können Yen am Markt kaufen, um starke Bewegungen zu verlangsamen, üblicherweise nahe dem schwächeren Ende der Yen-Spanne. Interventionen verstärken tendenziell Bewegungen, die auch zur Entwicklung der Zinsdifferenz passen, statt sich ihr allein entgegenzustellen.
Eine Bloomberg-Umfrage zeigt geteilte Meinungen unter den Ökonomen, wobei etwa die Hälfte Dezember auswählt. Politischer Druck der Takaichi-Regierung wird als wesentlicher Grund genannt, weshalb eine Bewegung im September auf einen späteren Zeitpunkt im Jahr verschoben werden könnte.