
Berkshires 31-Milliarden-Dollar-Wette auf Alphabet und was die Größe verrät
Berkshire baute in weniger als einem Jahr eine ~31-Milliarden-Dollar-Position in Alphabet auf. Was eine konzentrierte Wette eines disziplinierten Anlegers verrät – und warum sie jetzt noch nachzuahmen ein anderer Handel ist.
Das Deriv-Team · 13. Juli 2026 · 4 Min. Lesezeit

Wenn ein disziplinierter Anleger eine riesige, konzentrierte Position aufbaut, ist die Größe selbst die Botschaft. Sie zeigt, dass das kluge Geld einen dauerhaften, über ein Jahrzehnt reichenden Vorteil sieht – doch dieselbe Konzentration, die ein Jahrzehnt prägen kann, verstärkt auch das Risiko.
Berkshire Hathaway hat in weniger als einem Jahr aus dem Stand eine Position von rund 31 Milliarden US-Dollar in Alphabet aufgebaut. Die 13F-Meldung, die den Stand zum 31. März 2026 abbildet, zeigt, dass Alphabet nun die drittgrößte Aktienposition der Gruppe ist. Damit liegt sie vor Coca-Cola – einer Position, die Buffett über drei Jahrzehnte lang hielt.
Warum die Größe der Position das eigentliche Signal ist
Eine kleine Position ist ein Vielleicht. Eine so große Position ist ein Statement. Alphabet macht nun mehr als 9 % des gesamten Anlageportfolios von Berkshire aus – aufgebaut aus einem bescheidenen Einstiegskauf im Jahr davor.
Berkshire handelt nicht um Positionen herum. Das Unternehmen kauft Firmen, die es über Jahre halten möchte. Eine konzentrierte Wette auf einen einzelnen Namen ist also keine Spekulation auf das nächste Quartal. Sie spiegelt die Einschätzung wider, dass das zugrunde liegende Geschäft einen dauerhaften Vorteil hat, der sich über die Zeit verstärkt.
Die Parallele zu Apple – und warum Konzentration in beide Richtungen wirkt
Der Vergleich liegt auf der Hand. Berkshire begann Anfang 2016, Apple-Aktien zu kaufen, und baute die Position schnell aus. Auf dem Höhepunkt machte Apple etwa die Hälfte des offengelegten Aktienportfolios aus.
Diese Wette wurde zur profitabelsten Aktieninvestition in der Geschichte von Berkshire. Sie prägte ein ganzes Jahrzehnt für das Unternehmen. Doch dieselbe Konzentration, die diese Gewinne hervorbrachte, machte Berkshire auch stark abhängig von einem einzigen Unternehmen.
Konzentration bedeutet Überzeugung und Risiko in einem Schritt. Liegt die These richtig, macht die Größe aus einer guten Idee eine prägende. Liegt sie falsch, macht die Größe aus einem Fehler einen gravierenden. Die Beteiligungen an japanischen Handelshäusern aus dem Jahr 2020 zeigten die positive Seite einer für Berkshire untypischen Wette. Coca-Cola zeigte die andere Seite: Auch ein legendärer Buy-and-Hold-Ansatz kann über Jahre totes Kapital bedeuten, wie es durch die lange Stagnation seit den späten 1990er-Jahren der Fall war.
Warum das Nachahmen des Handels Monate später nicht derselbe Handel ist
Eine 13F-Meldung blickt zurück. Diese bildet den Stand von März ab, veröffentlicht im Juli.
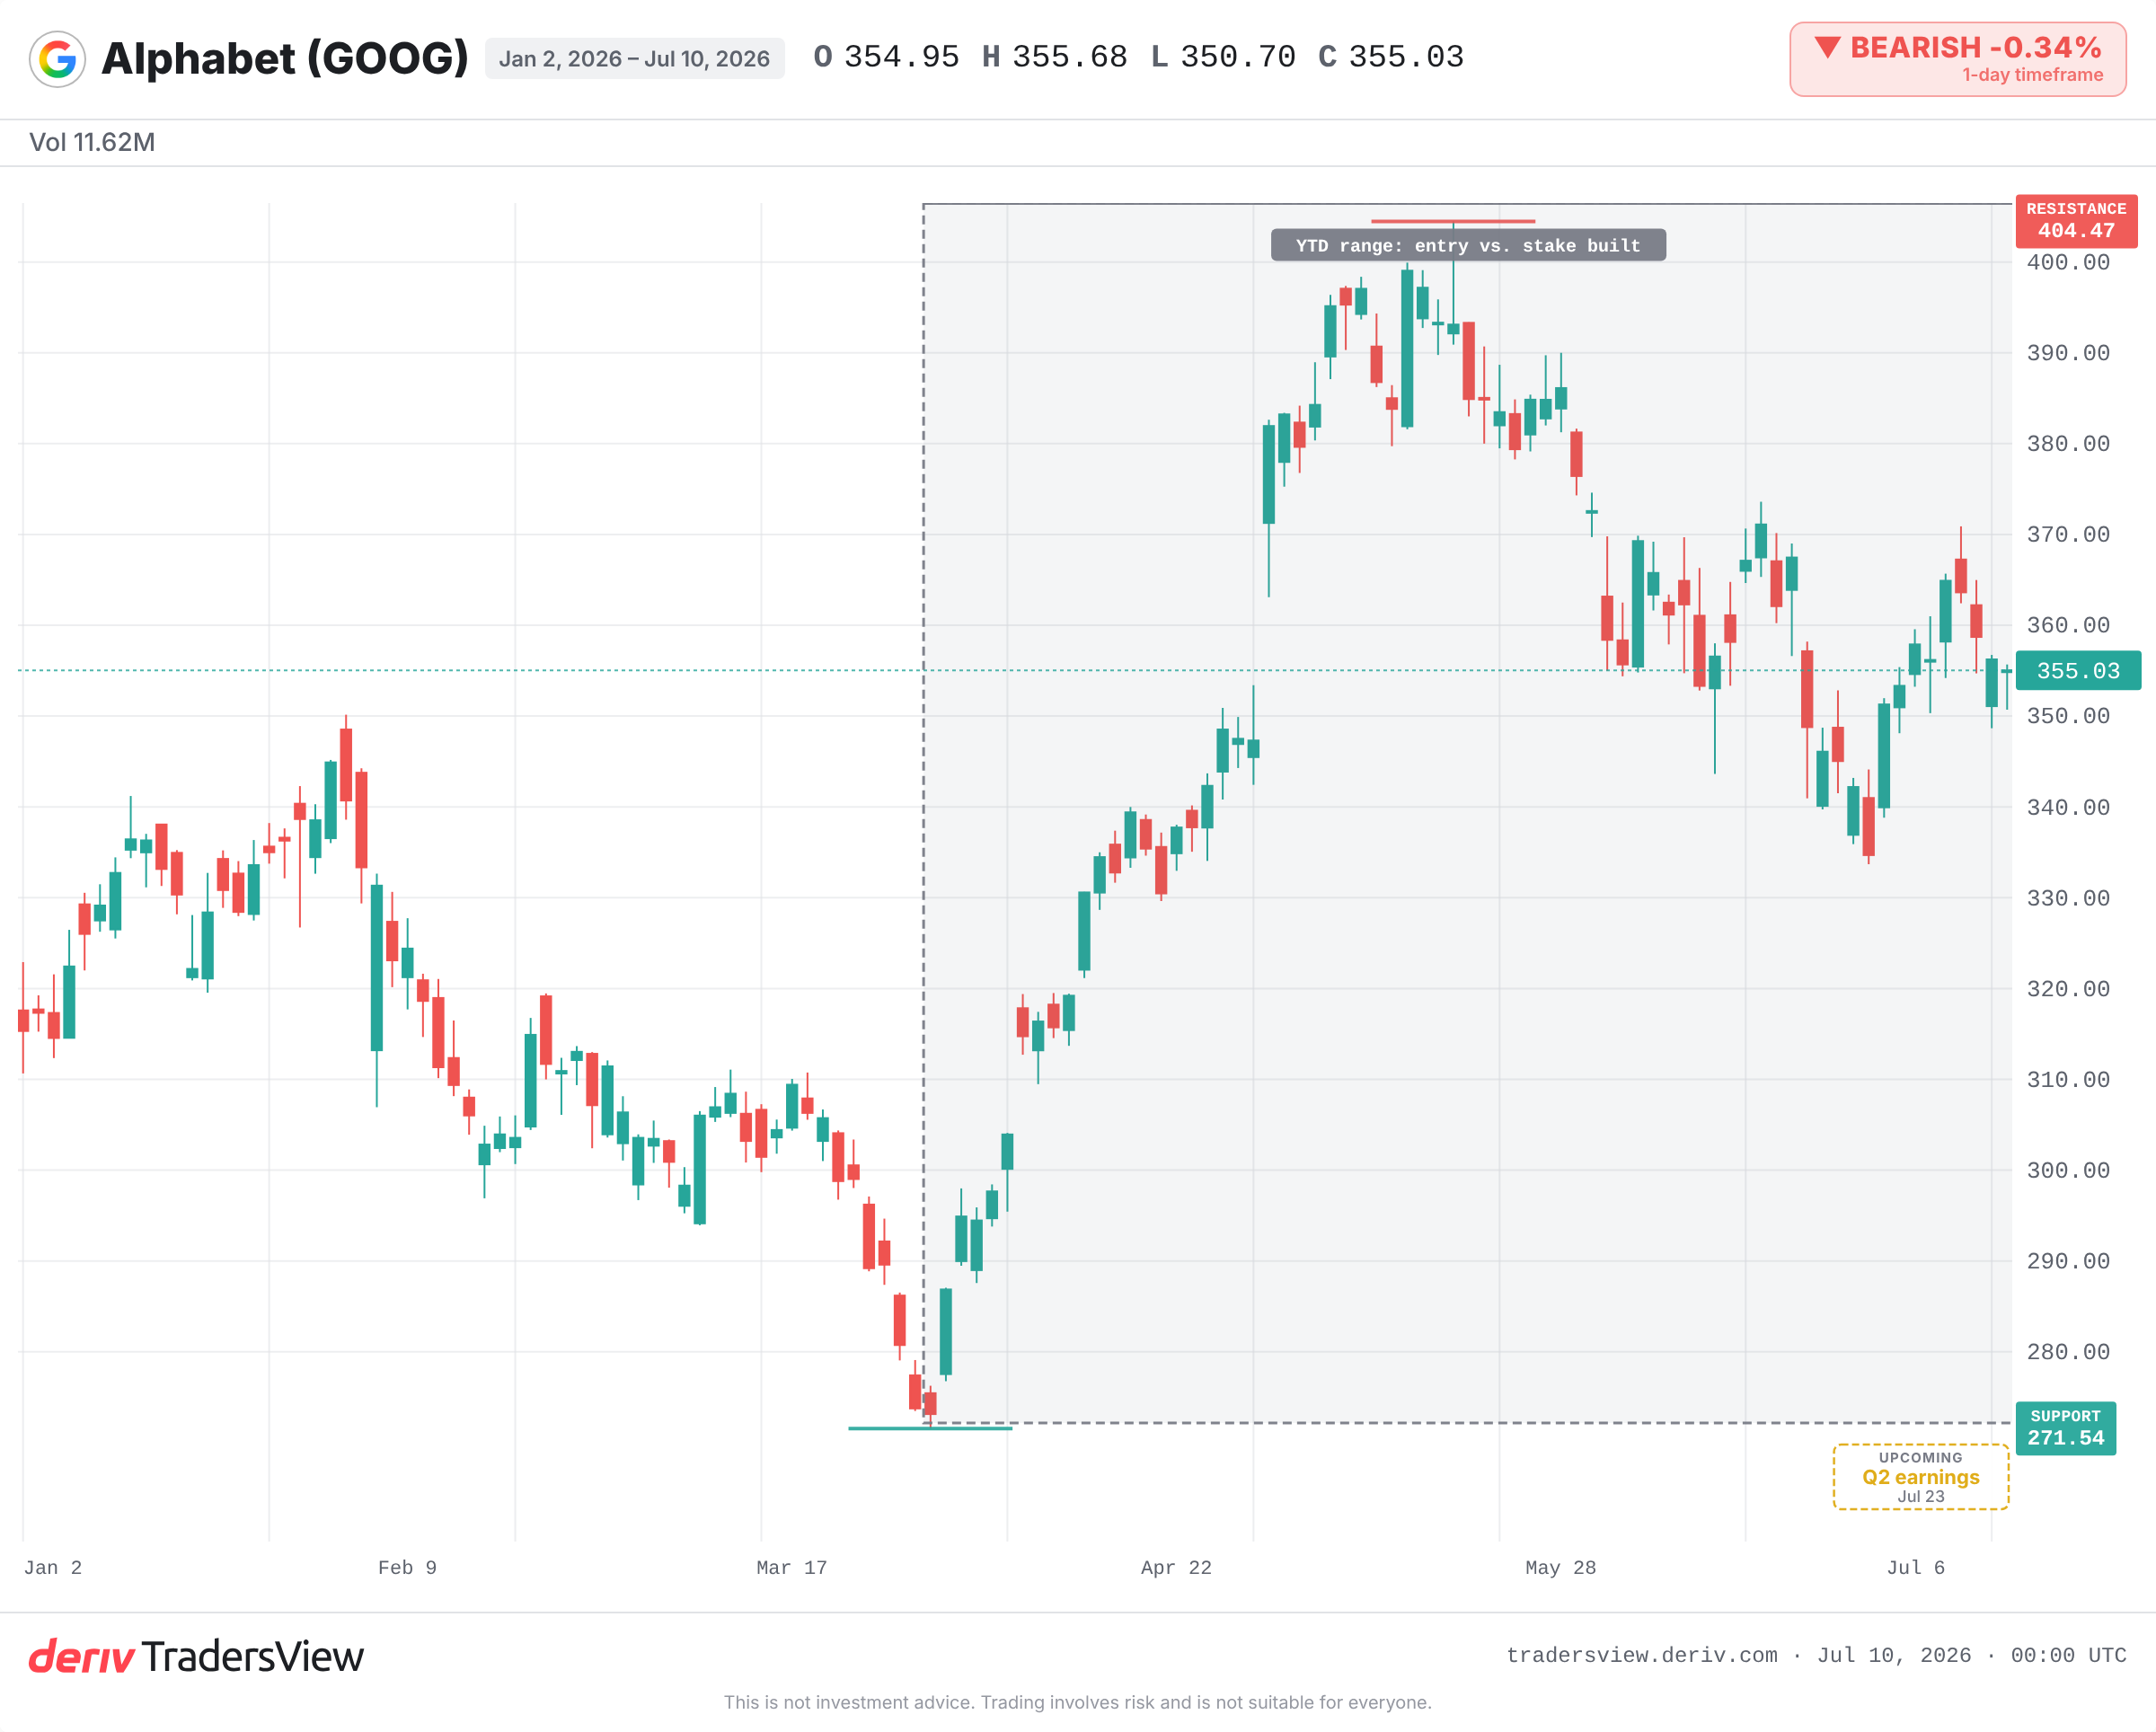
Der Preis, zu dem Sie heute kaufen können, ist nicht der Preis, den Berkshire gezahlt hat. Stand 10. Juli 2026 notiert Alphabet bei rund 355 USD – nur etwa 12 % unter dem Allzeithoch von rund 404 USD. Berkshire hat einen Großteil dieser Position tiefer und früher aufgebaut.
Die größte Position eines legendären Anlegers zu kaufen, nachdem die Meldung öffentlich ist, ist ein anderer Handel mit einem anderen Einstiegspunkt. Sie sind spät dran und zahlen für eine Information, die jetzt jeder teilt.
Die Risiken, die die Wette widerlegen könnten
Alphabet birgt echte Bedrohungen für diese These. Kartellrechtliche Urteile könnten Änderungen daran erzwingen, wie Google Suche und Werbung betreibt. KI selbst könnte das Kerngeschäft mit Suchwerbung untergraben, das den Großteil des Gewinns erzeugt.
Auch beim Käufer selbst gibt es ein Fragezeichen. Berichte deuten darauf hin, dass der künftige Konzernchef Greg Abel hier eine eigene Richtung vorgibt und nicht einfach Buffetts Spielbuch fortführt. Das ist relevant, denn eine neue Hand am Steuer verändert, wie viel die Position tatsächlich verrät.
Worauf es jetzt zu achten gilt
- Die nächste 13F-Meldung: Wurde die Position aufgestockt, gehalten oder reduziert? Eine Reduzierung würde die gesamte Überzeugungs-Story untergraben.
- Kartellrechtliche Maßnahmen, die Googles Such- und Werbegeschäft betreffen.
- Das Wachstum der Cloud- und KI-Segmente in den Quartalsergebnissen – die Zahlen, die die These bestätigen oder zu Fall bringen.
- Preisverhalten rund um das Allzeithoch bei etwa 404 USD (Widerstand) und das Jahrestief bei etwa 271 USD (Unterstützung).
Die Hinweise sprechen dafür, dies als echte langfristige Überzeugung eines disziplinierten Käufers zu lesen. Das ist eine nützliche Information. Es ist jedoch keine Erlaubnis, zu einem höheren Preis zu kaufen, ohne denselben Vorteil zu haben, der die ursprüngliche Wette funktionieren ließ.
Häufig gestellte Fragen
Eine 13F ist ein vierteljährlicher Bericht, den US-amerikanische institutionelle Verwalter einreichen müssen und der ihre Aktienbestände auflistet. Sie wird erst Wochen nach Quartalsende offengelegt und zeigt somit, was ein Fonds in der Vergangenheit besaß, nicht was er heute hält.
Apple wuchs auf seinem Höhepunkt auf rund 50 % des offengelegten Aktienportfolios von Berkshire an und war damit mit Abstand die größte Einzelposition des Unternehmens sowie seine profitabelste Aktieninvestition.
Konzentration bedeutet, dass ein Großteil der Erträge von einem einzigen Namen abhängt. Gerät dieses Unternehmen in Schwierigkeiten, etwa durch eine regulatorische Entscheidung oder verfehlte Gewinnerwartungen, ist die Auswirkung auf das Gesamtportfolio deutlich größer als bei einer diversifizierten Position.
Die Kernattraktivität von Alphabet lag im Wachstum bei Suche, Werbung und Cloud und nicht im Ertrag. Trader halten die Aktie in der Regel wegen der Wertsteigerung und nicht wegen einer Rendite, die mit einem Konsumgüter-Titel wie Coca-Cola vergleichbar wäre.