
BOJ-এর ১৯৯৫ সালের পর সবচেয়ে বড় রেট বৃদ্ধিতেও ইয়েনের তেমন নড়চড় হয়নি
জাপানের ১৯৯৫ সালের পর সবচেয়ে বড় রেট বৃদ্ধি এবং রেকর্ড হস্তক্ষেপের পরও ইয়েন ৪০ বছরের সর্বনিম্ন স্তরের কাছাকাছি রয়েছে। একটি প্রধান কারেন্সিকে আসলে কী নড়াচড়া করায় এটিই তার ব্যাখ্যা।
ডেরিভ ডেস্ক · ৬ জুলাই, ২০২৬ · 3 মিনিট পড়া
একটি একক বড় নীতিগত পদক্ষেপ খুব কমই কোনো কারেন্সির গতি পাল্টে দেয়। Bank of Japan-এর ১৯৯৫ সালের পর সবচেয়ে বড় রেট বৃদ্ধি এবং রেকর্ড হস্তক্ষেপের পরও ইয়েন ৪০ বছরের সর্বনিম্ন স্তরের কাছাকাছি রয়েছে, কারণ একটি প্রধান কারেন্সিকে যা নড়াচড়া করায় তা হলো এটি ধরে রাখতে কী খরচ হয় এবং বিকল্পটি কী প্রদান করে তার মধ্যে স্থায়ী পার্থক্য।
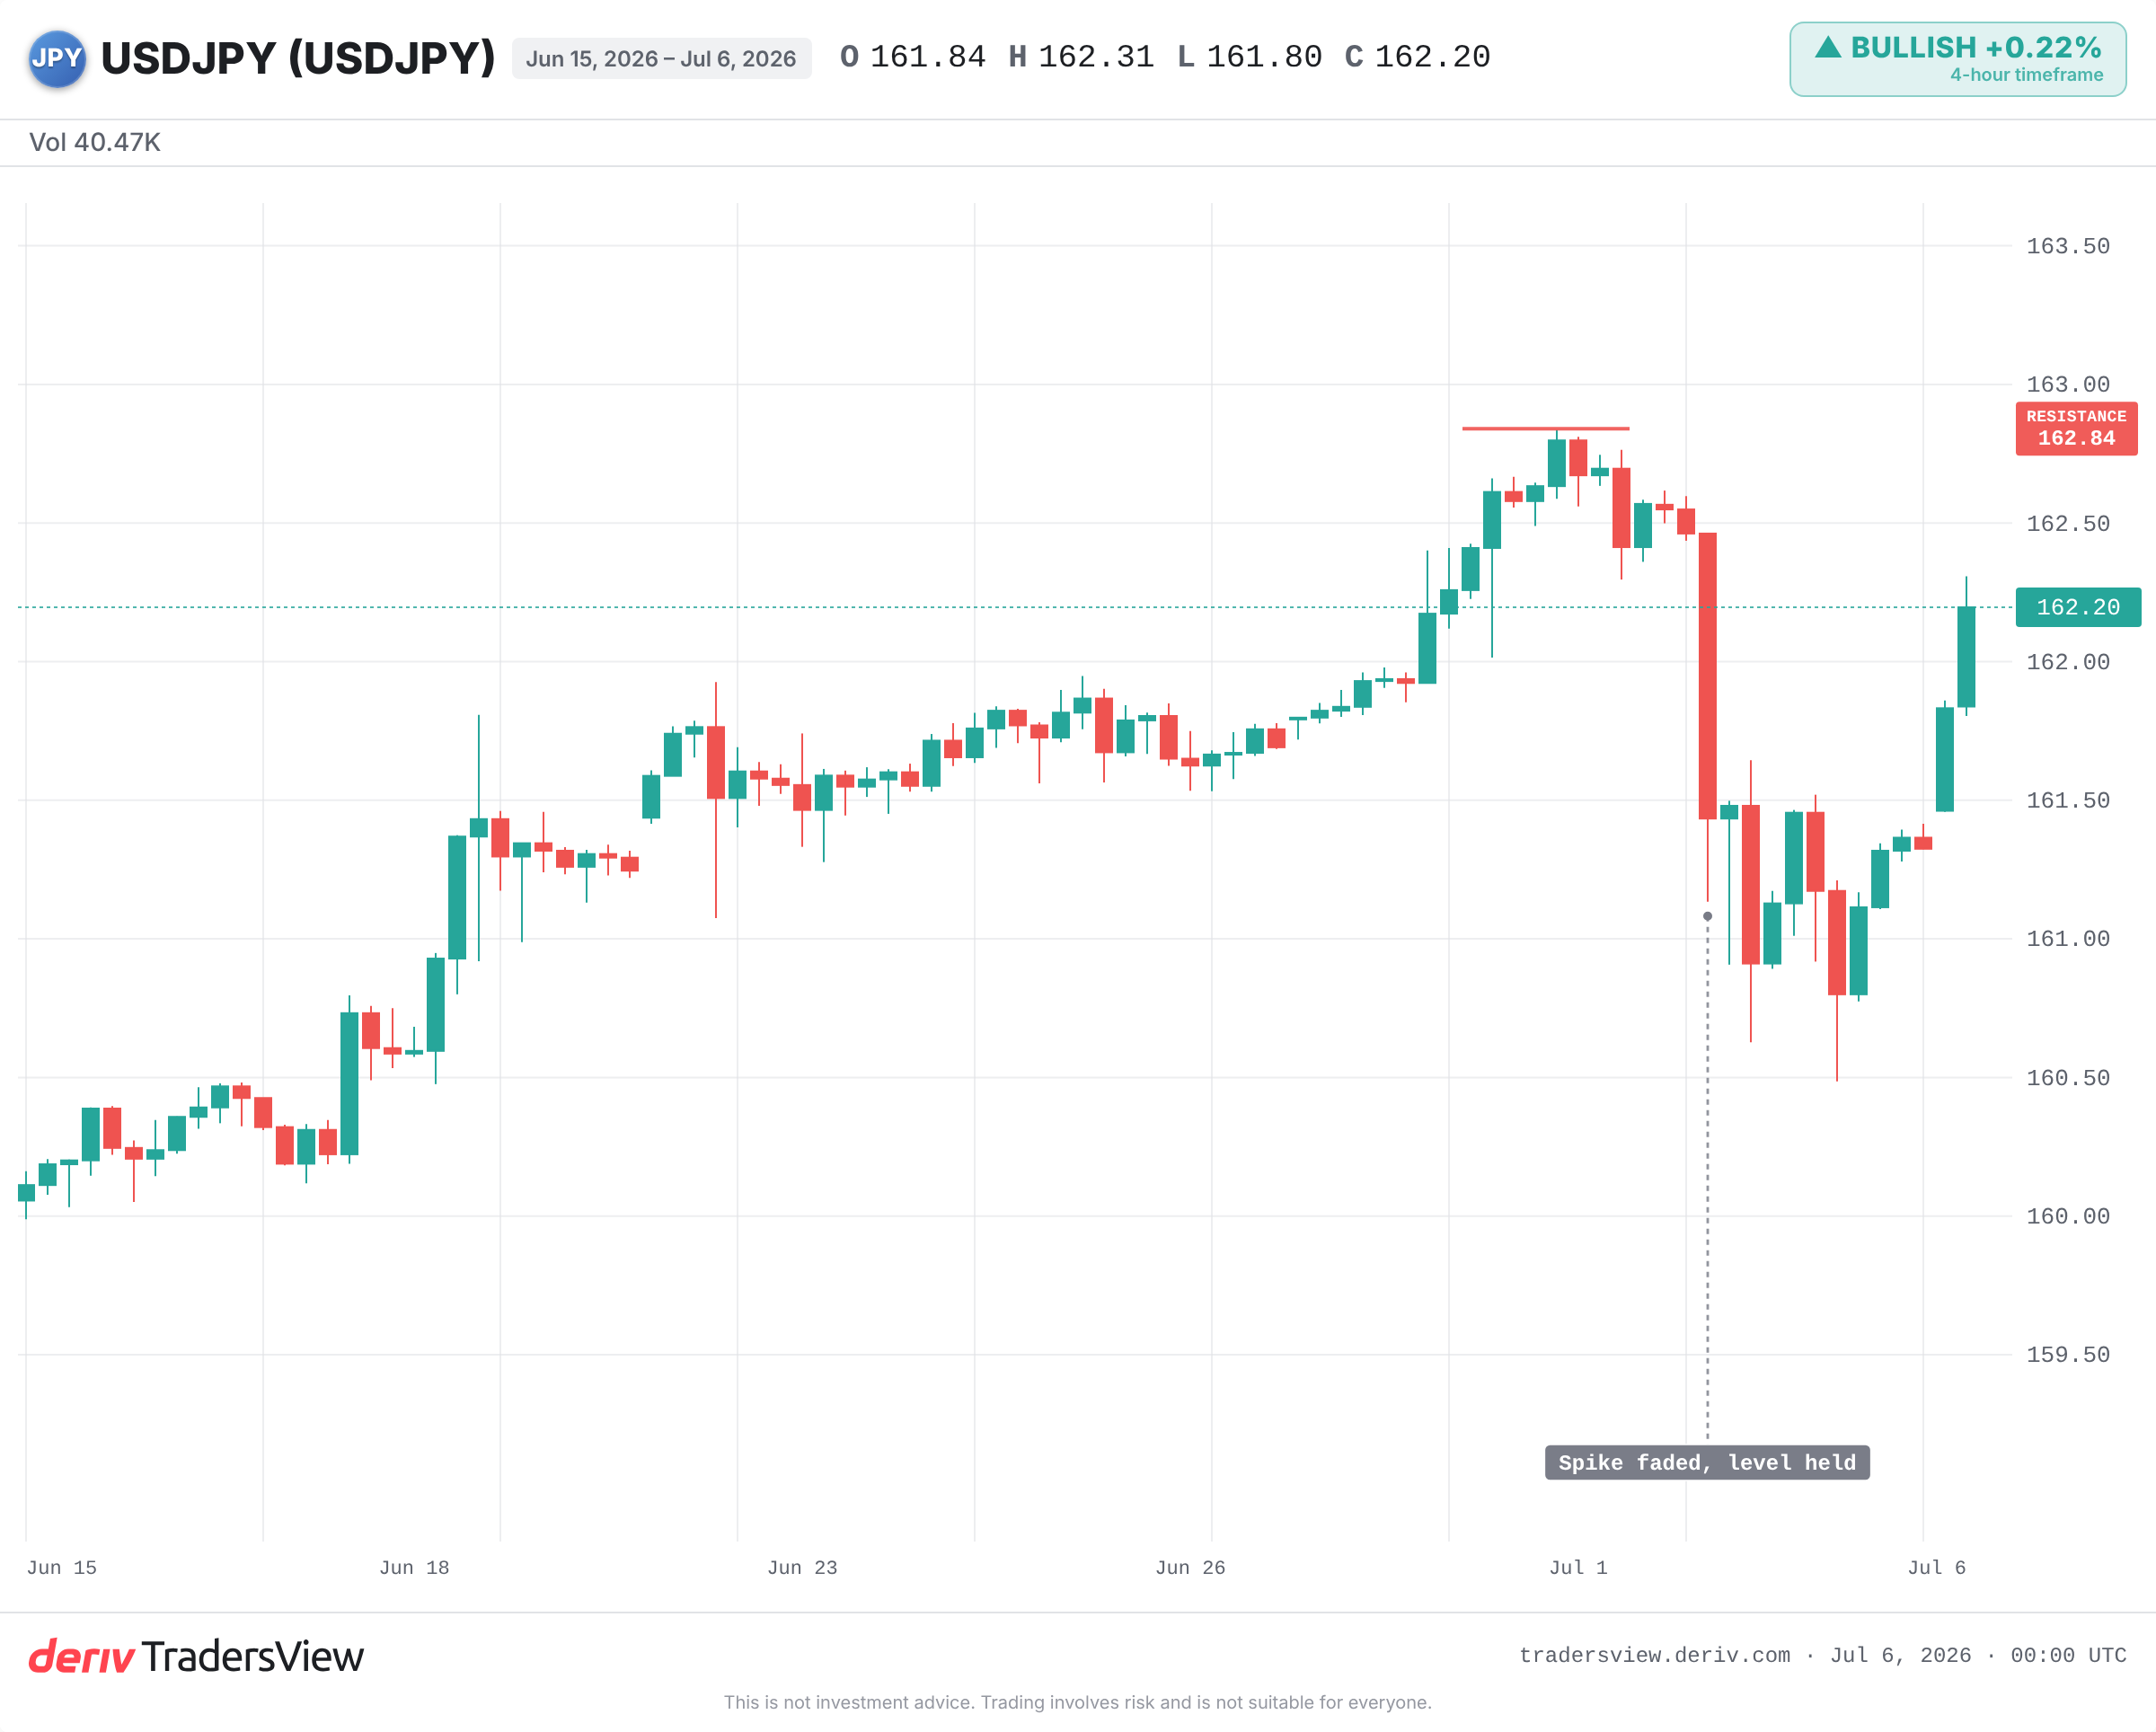
জাপান তাদের দুটি বড় লিভারই টেনেছে। রেট ১৯৯৫ সালের পর সর্বোচ্চ পর্যায়ে রয়েছে। কর্মকর্তারা বসন্তকালে কারেন্সি রক্ষায় একটি রেকর্ড পরিমাণ অর্থ খরচ করেছেন। তা সত্ত্বেও, USD/JPY ১৯৮৬ সালের পর থেকে তার দুর্বলতম স্তরের কাছাকাছি ট্রেড করছে।
কেন একক রেট বৃদ্ধি কোনো কারেন্সিকে নড়াচড়া করায় না
একটি কারেন্সি হলো একটি তুলনামূলক বাজি। আপনি সবসময় একটিকে অন্যটির বিপরীতে ধরে রাখছেন। তাই যে সংখ্যাটি গুরুত্বপূর্ণ তা জাপানের একক রেট নয়। এটি ডলার অ্যাসেট কী প্রদান করে এবং ইয়েন অ্যাসেট কী প্রদান করে তার মধ্যকার পার্থক্য।
সেই পার্থক্য এখনও বিস্তৃত, ডলারের অনুকূলে প্রায় তিন পার্সেন্টেজ পয়েন্ট। Bank of Japan তাদের বেঞ্চমার্ক ১% এ উন্নীত করেছে। US তার থেকে অনেক ঊর্ধ্বে রয়েছে। সেই দূরত্ব সংকুচিত না হওয়া পর্যন্ত, ডলার অ্যাসেট ধরে রাখা ইয়েন অ্যাসেট ধরে রাখার চেয়ে বেশি লাভজনক।
রেট বৃদ্ধি বাস্তব ছিল, কিন্তু এটি ইয়েন বিক্রির প্রণোদনায় খুব কমই আঘাত করেছে। একটি বড় শিরোনাম মুহূর্তের জন্য স্তরটি নড়াচড়া করিয়েছিল। স্ট্রাকচারাল টানটি অক্ষুণ্ণ ছিল।
ক্যারি ট্রেড: যে চাহিদা ইয়েনকে দুর্বল রাখে
সস্তা ইয়েনের একটি দ্বিতীয় কাজ রয়েছে। বছরের পর বছর, ট্রেডাররা কম খরচে ইয়েনে ঋণ নিয়ে এবং সেই অর্থ অন্য কোথাও উচ্চ-ফলনশীল অ্যাসেটে রেখেছেন। এটিই ক্যারি ট্রেড, এবং এর জন্য বিক্রেতাদের একটি স্থির সরবরাহ প্রয়োজন।
যতক্ষণ রেট পার্থক্য বজায় থাকে, ইয়েন বিক্রির সেই চাহিদা নিজেকে পুনরায় চালু করতে থাকে। এটি মূল্যের নিচে প্রবাহিত একটি স্রোত, কোনো একক ঘটনা নয়। নীতিগত শিরোনামগুলো এর বিরুদ্ধে লড়াই করে। এগুলো খুব কমই এটিকে বিপরীত করে।
রেকর্ড হস্তক্ষেপ আসলে কী কেনে
জাপান এপ্রিল এবং মে মাসে ইয়েন রক্ষায় প্রায় $৭২.৫ বিলিয়ন খরচ করেছে, যা একটি রেকর্ড। এই মাসের শুরুতে একটি সন্দেহজনক হস্তক্ষেপ কয়েক মিনিটের মধ্যে পেয়ারটিকে প্রায় ১০০ পিপস নিচে নামিয়ে দিয়েছিল। কয়েক ঘণ্টার মধ্যে এটি তার শুরুর স্তরের কাছাকাছি ফিরে এসেছিল।
হস্তক্ষেপ সময় কেনে, কোনো ট্রেন্ড কেনে না। ২০২২ সালের ঘটনাটি এই প্যাটার্নটি দেখিয়েছিল: তীব্র স্পাইক, তারপর একটি ড্রিফট ফিরে আসা, এবং স্থায়ী মোড়টি শুধুমাত্র পরে এসেছিল যখন US রেট-কাট প্রত্যাশা পার্থক্যটি সংকুচিত করেছিল। প্রায় $১.১ ট্রিলিয়নের রিজার্ভ একটি বিশাল যুদ্ধ-তহবিল, কিন্তু এগুলো স্রোতের বিরুদ্ধে ঠেলে, এটিকে পাল্টায় না।
ভিড়াক্রান্ত ট্রেড এবং আকস্মিক বিপরীতমুখী হওয়ার ঝুঁকি
সুস্পষ্ট পাঠ হলো ট্রেন্ডটি একমুখী। আরও জোরালো বিষয় হলো প্রত্যেকেই ইতিমধ্যে একই দিকে ঝুঁকে রয়েছেন। ফিউচার্স ইয়েনের বিরুদ্ধে একটি বড় নেট শর্ট পজিশন দেখাচ্ছে।
এটি একটি হিংস্র বিপরীতমুখী হওয়ার জন্য ঠিক সেই পরিস্থিতি। ২০২৪ সালের আগস্টে, একটি BOJ রেট বৃদ্ধি ক্যারি ট্রেডের একটি দ্রুত আনওয়াইন্ড ঘটাতে বাধ্য করেছিল। ইয়েন বেড়ে গিয়েছিল, এবং লিভারেজড পজিশনগুলো কভার করার জন্য হুড়োহুড়ি করার কারণে S&P 500 পরপর তিনটি সেশনে নিম্নমুখী হয়েছিল।
একটি দুর্বলতর US জবস প্রিন্ট এই মাসে ইতিমধ্যে পেয়ারটিকে তার উচ্চ স্তর থেকে টেনে নামিয়েছে। যদি US ডেটা শীতল হতে থাকে এবং Fed কাট-এর দিকে অগ্রসর হয়, তাহলে রেট পার্থক্য সংকুচিত হবে এবং ভিড়াক্রান্ত শর্ট পজিশনগুলোকে দ্রুত ইয়েন ফিরে কিনতে হবে।
এখন থেকে যা দেখা উচিত
- US-জাপান রেট পার্থক্য: কোনো Fed কাট বা BOJ-এর আরও কোনো পদক্ষেপই প্রকৃতপক্ষে ট্রেন্ডটি পরিবর্তন করবে।
- নিশ্চিত হস্তক্ষেপ যার সাথে ফলো-থ্রু থাকবে, শুধুমাত্র মৌখিক সতর্কতা নয়।
- পেয়ারটি তার সাম্প্রতিক ৪০ বছরের উচ্চতার উপরে ব্রেক করে এবং ধরে রাখে, নাকি সেখানে বারংবার প্রত্যাখ্যাত হতেই থাকে।
- চরম শর্ট পজিশনিং আনওয়াইন্ড হওয়া, যা একটি ছোট মুভমেন্টকে একটি স্ব-পুষ্ট র্যালিতে পরিণত করতে পারে।
শিক্ষাটি এই সপ্তাহের চেয়েও বেশি দিন টিকে থাকে। শিরোনাম না দেখে, পার্থক্যটি দেখুন। একটি কারেন্সি তখনই মোড় নেয় যখন তাকে স্থির রাখা শক্তিগুলো পরিবর্তিত হয়, এবং সাধারণত একক কোনো ঘোষণা এটি নিজে থেকে করার জন্য পর্যাপ্ত নয়।
সচরাচর জিজ্ঞাসিত প্রশ্ন
এটি হলো কম সুদের হারে ইয়েন ধার করে সেই অর্থ অন্য কোথাও উচ্চ-ফলনশীল সম্পদে ট্রেড করা। এই কৌশলটি জাপানি এবং বিদেশি সুদের হারের মধ্যে একটি বিস্তৃত ব্যবধানের উপর নির্ভর করে এবং এটি ইয়েন বিক্রির জন্য স্থিতিশীল চাহিদা তৈরি করে।
ইতিহাস বলছে, এককভাবে তা সম্ভব নয়। হস্তক্ষেপের ফলে সাধারণত তীক্ষ্ণ কিন্তু সাময়িক উত্থান দেখা যায়। একটি স্থায়ী পরিবর্তনের জন্য সাধারণত অন্তর্নিহিত সুদের হারের পার্থক্য সংকুচিত হওয়া প্রয়োজন, যেমনটি জাপানের ২০২২ সালের হস্তক্ষেপের পরে ঘটেছিল।
US-জাপান সুদের হারের ব্যবধানের একটি সিদ্ধান্তমূলক সংকোচন, যা সম্ভবত দুর্বল US ডেটার কারণে Fed-কে রেট কমানোর দিকে ঠেলে দেবে, এর সাথে টেকসই হস্তক্ষেপের সমন্বয়ে এটি ঘটতে পারে। চরম শর্ট পজিশনিং তখন যেকোনো পরিবর্তনকে আরও বাড়িয়ে দিতে পারে, কারণ ট্রেডাররা পজিশন কভার করতে দ্রুত ছুটে আসবেন।
কারণ ক্যারি ট্রেড তাদের একসাথে যুক্ত করে। যখন ইয়েনের মূল্য হঠাৎ বেড়ে যায়, তখন ইয়েনে অর্থায়িত লিভারেজড পজিশনগুলো বাধ্যতামূলকভাবে গুটিয়ে নিতে হতে পারে, যা অন্যান্য সম্পদেও ছড়িয়ে পড়ে। ২০২৪ সালের আগস্টে, এমন একটি আনওয়াইন্ড S&P 500-এ কয়েক দিনব্যাপী পতনের সাথে একই সময়ে ঘটেছিল।