
১৫৫ বছরের সবচেয়ে দামি মার্কেট কোনো বিক্রির সংকেত নয়
একটি রেকর্ড ভ্যালুয়েশন পরবর্তী কয়েক বছরে আপনি যে রিটার্ন সংগ্রহ করবেন তা নির্ধারণ করে, আগামী প্রান্তিকের মূল্য নয়। তাই S&P 500 তার সবচেয়ে দামি অবস্থানের কাছাকাছি থাকা
ডেরিভ ডেস্ক · ৩১ জুলাই, ২০২৬ · 3 মিনিট পড়া

একটি রেকর্ড ভ্যালুয়েশন পরবর্তী কয়েক বছরে আপনি যে রিটার্ন সংগ্রহ করবেন তা নির্ধারণ করে, আগামী প্রান্তিকের মূল্য নয়। তাই S&P 500 ১৫৫ বছরের মধ্যে তার সবচেয়ে দামি রিডিংয়ের কাছাকাছি থাকা বিক্রি করার কোনো কারণ নয়। এটি বরং আপনার হোল্ড করা বছরগুলোর জন্য কম পুরস্কার আশা করার একটি কারণ।
Shiller CAPE রেশিওতে, যা একটি মূল্য পরিমাপক যা এক দশক ধরে আয়কে সমান করে দেখায়, সূচকটি রেকর্ড শুরু হওয়ার পর থেকে তার সবচেয়ে দামি রিডিংয়ের কাছাকাছি রয়েছে। একমাত্র সময় যখন এটি আরও উপরে ছিল তা হলো ডিসেম্বর ১৯৯৯, ডট-কম বাবলের শীর্ষে।
এটি একটি বিক্রির সংকেতের মতো শোনায়। কিন্তু তা নয়। ভ্যালুয়েশন একটি গ্র্যাভিটি সংকেত, টাইমিং সংকেত নয়।
কেন একটি দামি মার্কেট বাড়তে থাকতে পারে
একই ভবিষ্যৎ আয়ের জন্য অতিরিক্ত মূল্য পরিশোধ করা আপনার প্রত্যাশিত দীর্ঘমেয়াদী রিটার্ন কমিয়ে দেয়। এটি গণিত, মতামত নয়। নির্দিষ্ট মুনাফার প্রবাহের জন্য আজ আরও বেশি অর্থ পরিশোধ করুন, এবং প্রতিটি ভবিষ্যৎ ডলার আপনাকে কম কিছু কিনে দেবে।
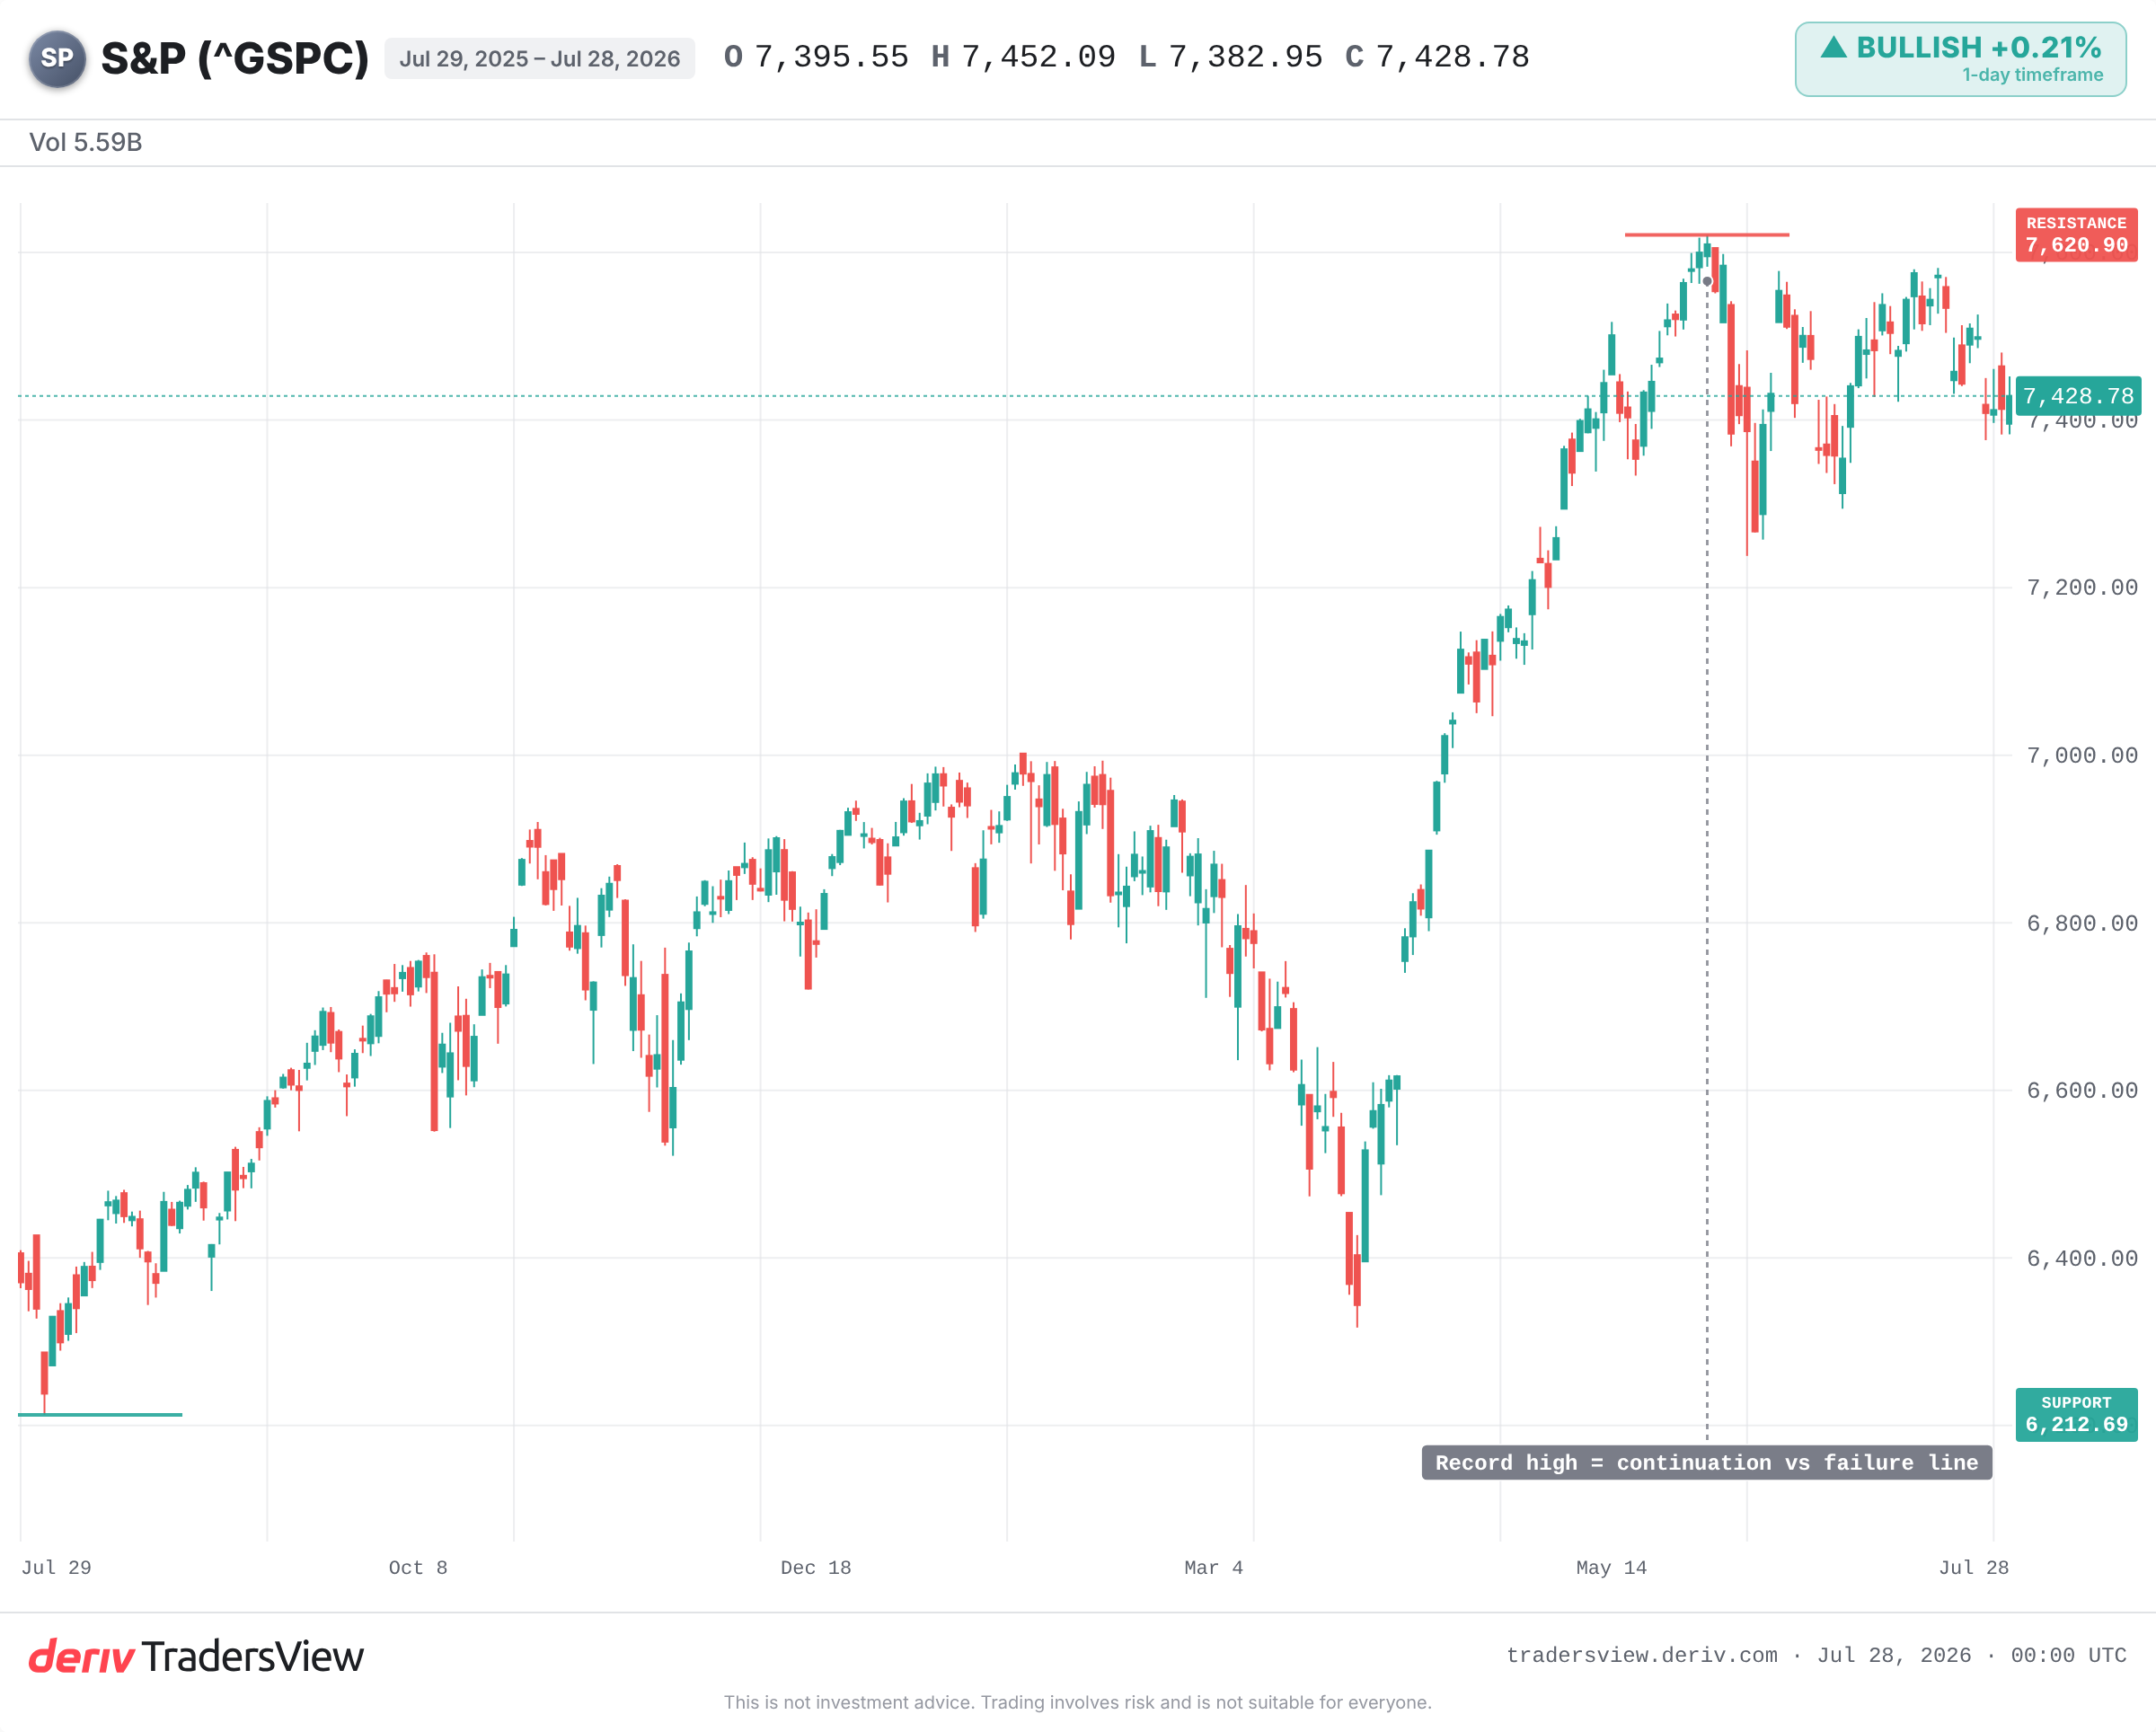
কিন্তু গ্র্যাভিটিকে দীর্ঘ সময় ধরে উপেক্ষা করা যেতে পারে। একটি শক্তিশালী শক্তি মার্কেটকে ধরে রাখতে পারে: দ্রুত আয়ের প্রবৃদ্ধি, মোমেন্টাম, বা নতুন পুঁজির একটি ঢেউ। এই মুহূর্তে, সেই শক্তিশালী শক্তিটি হলো আয়।
প্রতিবেদন অনুযায়ী, S&P 500 কোম্পানিগুলোর গাইডেন্স মোমেন্টাম অন্তত ২০১১ সাল থেকে সর্বোচ্চ পর্যায়ে রয়েছে। ফার্মগুলো শুধু দামিই নয়। তারা এক দশকেরও বেশি সময়ের মধ্যে তাদের সবচেয়ে দ্রুত গতিতে আয় করছে। এই কারণেই ভ্যালুয়েশন টানটান দেখালেও মূল্য বাড়তেই থাকে।
রেঞ্জের শীর্ষে কেনার ব্যাপারে ইতিহাস কী বলে
রেকর্ড বছরগুলোর ব্যাপারে স্পষ্ট, মাসগুলোর ব্যাপারে নয়। যখন CAPE এত বেশি হয়েছে, তখন বহু-বছরের ফরোয়ার্ড রিটার্ন সাধারণত দুর্বল হয়েছে।
- ১৯৯৯: CAPE তার সর্বকালের উচ্চতার কাছাকাছি শীর্ষে পৌঁছেছিল। S&P 500 ২০০০ সালে শীর্ষে উঠেছিল এবং ২০০২ সাল পর্যন্ত প্রায় ৪৫% কমে গিয়েছিল। বাই-অ্যান্ড-হোল্ড ট্রেডারদের সমান অবস্থায় ফিরতে বছরের পর বছর অপেক্ষা করতে হয়েছিল।
- ১৯২৯: সেই যুগের জন্য একটি চরম রিডিং ৮০%-এরও বেশি একটি ধসে পরিণত হয়েছিল। মূল্য প্রায় ২৫ বছর ধরে পুনরুদ্ধার হয়নি।
- ১৯৬৬: কোনো বাবল গল্প ছাড়াই একটি সমৃদ্ধ ভ্যালুয়েশন। তারপর ১৯৭০-এর দশক জুড়ে একটি দীর্ঘ, সমতল পর্যায়, যেখানে মূল্যস্ফীতি লাভগুলো খেয়ে ফেলেছিল।
- ২০২১: পোস্ট-কোভিড উত্থানে CAPE পুনরায় ৩৮-এর উপরে উঠেছিল। ২০২২ সালে সুদের হার বৃদ্ধির সাথে সাথে প্রায় ২৫% তীব্র পতন ঘটেছিল।
প্যাটার্নটি এমন নয় যে দামি মার্কেটগুলো নির্ধারিত সময়ে ধসে পড়ে। বরং এটি হলো যে একটি উচ্চ এন্ট্রি মূল্য পরবর্তী কয়েক বছরে শক্তিশালী রিটার্নের সম্ভাবনা কমিয়ে দেয়, এবং প্রবৃদ্ধির গল্প টালমাটাল হলে ক্ষতি বাড়িয়ে দেয়।
কেন পরের কয়েক মাসের টাইমিংয়ের জন্য ভ্যালুয়েশন অকার্যকর
যেকোনো ১২-মাসের উইন্ডোর মধ্যে, CAPE আপনাকে প্রায় কিছুই বলে না। এটি এক দশকেরও বেশি সময় ধরে একটি দুর্বল টাইমিং টুল হয়ে আছে। আয় বৃদ্ধির সাথে সাথে মার্কেট রেকর্ড ভ্যালুয়েশনের কাছাকাছি থেকেছে।
একটি ধৈর্যশীল পক্ষও আছে। Crestmont Research দেখেছে যে S&P 500-এর প্রতিটি রোলিং ২০-বছরের সময়কাল ইতিবাচকভাবে শেষ হয়েছে। আপনার দৃষ্টিভঙ্গি যথেষ্ট প্রসারিত করুন এবং এন্ট্রি মূল্য কম গুরুত্বপূর্ণ হয়ে পড়ে।
বিয়ারদের কথা সঠিক প্রমাণিত হবে কেবল তখনই যদি আয় আসলেই কমে যায় বা সুদের হার বেড়ে যায়। যদি AI-চালিত উৎপাদনশীলতা মার্জিন বাড়াতেই থাকে, তাহলে আজকের মাল্টিপল হিংস্রভাবে ফিরে যাওয়ার পরিবর্তে বরং এর মধ্যে বেড়ে উঠতে পারে।
এখন থেকে কী দেখতে হবে
এই ভ্যালুয়েশনের নিচে সবচেয়ে বড় একক সাপোর্ট হলো আয়ের গাইডেন্স। সেই মোমেন্টাম টিকে থাকে কিনা না কমে যায় তা দেখুন। রেকর্ড উচ্চতাকে ধারাবাহিকতা এবং বছরের সর্বনিম্ন পর্যায়ের দিকে পিছলে যাওয়ার মধ্যকার সীমারেখা হিসেবে দেখুন। এবং বন্ড ইল্ড লক্ষ্য রাখুন, কারণ একটি উচ্চ ডিসকাউন্ট রেট আজকের দিনে দামি ভবিষ্যৎ আয়ের মূল্য কমিয়ে দেয়।
দামি হওয়া এবং অতিরিক্ত সময় পার হওয়া একই বিষয় নয়। মার্কেট বাড়তেই থাকতে পারে। কিন্তু আপনি যে মূল্য পরিশোধ করেন তা সম্ভাবনা নির্ধারণ করে, এবং এই মুহূর্তে সেই সম্ভাবনাগুলো বছরের সবচেয়ে শক্তিশালী আয়ের পরিপ্রেক্ষিতে পরিশোধ করা হচ্ছে। যদি সেই পরিপ্রেক্ষিত ভেঙে যায়, তাহলে গ্র্যাভিটি তার কথা বলবে।
সচরাচর জিজ্ঞাসিত প্রশ্ন
Shiller CAPE (সাইক্লিক্যালি অ্যাডজাস্টেড প্রাইস-টু-আর্নিংস) রেশিও একটি মার্কেটের মূল্যকে গত দশ বছরের গড় মুদ্রাস্ফীতি-সামঞ্জস্যকৃত আয়ের সাথে তুলনা করে। এক দশক ধরে আয়কে স্মুথ করলে স্বল্পমেয়াদী উত্থান-পতনের ওঠানামা দূর হয়ে যায়, যা স্টকস কতটা ব্যয়বহুল তার একটি স্থিতিশীল পাঠ প্রদান করে।
না। একটি উচ্চ CAPE ঐতিহাসিকভাবে বহু-বছরের দুর্বল রিটার্নের পূর্বাভাস দিয়েছে, কিন্তু এটি পতন কখন ঘটবে তা পূর্বাভাস দেয় না। আয় বৃদ্ধি পাওয়ার সময় মার্কেট বছরের পর বছর ব্যয়বহুল থাকতে পারে, তাই এটি একটি দীর্ঘমেয়াদী গ্র্যাভিটি সিগন্যাল হিসেবে কাজ করে, স্বল্পমেয়াদী টাইমিং টুল হিসেবে নয়।
হ্যাঁ। যদি আয় যথেষ্ট দ্রুত বৃদ্ধি পায়, তাহলে মুনাফা মূল্যের সাথে তাল মিলিয়ে সূচকে বড় পতন ছাড়াই ভ্যালুয়েশন কমিয়ে আনতে পারে। এটি বৃদ্ধি এবং মার্জিন ধরে রাখার উপর নির্ভর করে, যে কারণে আয়ের নির্দেশনা পর্যবেক্ষণের মূল বিষয়।
উচ্চ সুদের হার ভবিষ্যত আয়ের উপর প্রযোজ্য ডিসকাউন্ট রেট বাড়িয়ে দেয়, যা সেই আয়ের আজকের মূল্য কমিয়ে দেয়। ব্যয়বহুল, উচ্চ-বৃদ্ধির স্টকস সবচেয়ে বেশি সংবেদনশীল, তাই বন্ড ইল্ডে একটি হঠাৎ বৃদ্ধি সাধারণত সবচেয়ে বেশি প্রভাবিত করে উচ্চ ভ্যালুয়েশনগুলোকে।