
১৩০ বছরে দ্বিতীয়-সবচেয়ে দামি মার্কেট এবং এর অর্থ কী
S&P 500 একটি রেকর্ডের কাছাকাছি অবস্থান করছে, তবুও এর Shiller CAPE রেশিও ১৩০ বছরে দ্বিতীয়-সর্বোচ্চ। এই মূল্যায়নে কেনাকাটার অর্থ এর আগে কী হয়েছিল।
ডেরিভ ডেস্ক · ১৫ জুলাই, ২০২৬ · 4 মিনিট পড়া

একটি উচ্চ মূল্য আপনাকে বলে আপনি কী পরিশোধ করছেন। মূল্যায়ন আপনাকে বলে আপনি কী পাচ্ছেন। S&P 500 তার রেকর্ডের কাছাকাছি অবস্থান করছে, তবুও Shiller CAPE রেশিও অনুসারে এটি ১৩০ বছরের বেশি সময়ে দ্বিতীয়-সবচেয়ে দামি, যা শুধুমাত্র ডিসেম্বর ১৯৯৯-এর ডট-কম শিখরের চেয়ে কম।
এই একটি তথ্যই দুই দিকে টানে। সূচকটি শক্তিশালী। ভবিষ্যতের রিটার্নের জন্য প্রারম্ভিক অবস্থান দুর্বল। দুটোই একসাথে সত্য, এবং এই দুটির মধ্যকার ফাঁকটিই সম্পূর্ণ গল্প।
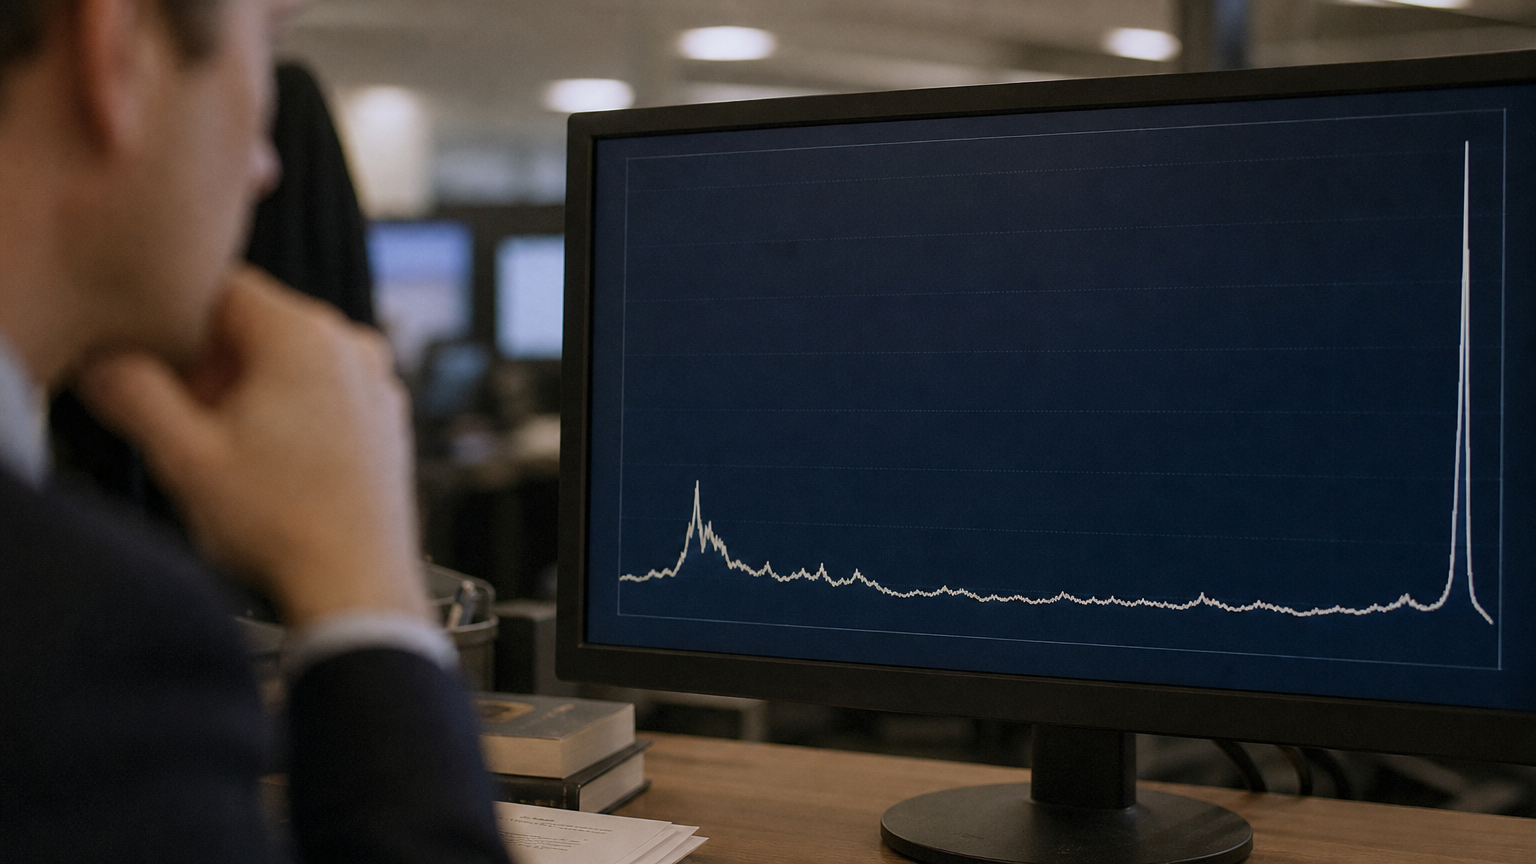
রেকর্ডের কাছাকাছি মূল্য, চরম সীমার কাছাকাছি মূল্যায়ন
১৪ জুলাই ২০২৬ পর্যন্ত, S&P 500 মধ্য-৭,৫০০-এর ঘরে ট্রেড করছে, যা তার ২০২৬-এর সর্বোচ্চের থেকে সামান্য কম। মোমেন্টাম অক্ষত বলে মনে হচ্ছে।
Shiller CAPE রেশিও একটি ভিন্ন গল্প বলে। এই মাসের প্রতিবেদন অনুসারে এটি প্রায় ৪১.৪ দেখাচ্ছে। ১৩০ বছরের বেশি সময়ের তথ্যে, শুধুমাত্র একটি রিডিং এর চেয়ে বেশি ছিল: ডিসেম্বর ১৯৯৯-এ ৪৪.১৯। এটিই সেই বিরলতা যা থামিয়ে দেখার মতো। শুধু "দামি" নয়, বরং এমন একটি মাত্রায় দামি যা একটি শতাব্দীতে একবারই দেখা গিয়েছিল।
একটি রেকর্ড মূল্য এবং একটি ঐতিহাসিক মূল্যায়ন চরম সীমা একই দাবি নয়, এবং এগুলো খুব কমই একসাথে আসে। এখন তারা একসাথে এসেছে।
CAPE আসলে কী পরিমাপ করে
CAPE আজকের মূল্যকে এক দশকের মুদ্রাস্ফীতি-সমন্বিত আয়ের সাথে তুলনা করে। এটি ভালো এবং খারাপ বছরগুলোকে সমান করে দেখায় যে একটি স্থির লাভের ধারার জন্য আপনি কী পরিশোধ করছেন।
এটিকে পুরো মার্কেটের একটি ভাড়া-থেকে-আয়ের পরীক্ষা হিসেবে ভাবুন। একটি উচ্চ সংখ্যা মানে এই নয় যে আগামীকাল দাম কমে যাবে। এর মানে হলো আপনি আয়ের প্রতি ডলারের জন্য বেশি পরিশোধ করছেন, তাই ভালো খবরের অনেকটাই মূল্যে ইতিমধ্যে অন্তর্ভুক্ত হয়ে গেছে।
গত বারে এই স্তরে কেনাকাটার অর্থ কী ছিল
১৯৯৯-এর তুলনাটিই সবচেয়ে তীক্ষ্ণ। CAPE শীর্ষে পৌঁছানোর পর, S&P 500 ২০০০ সালে চূড়ায় পৌঁছায় এবং তারপর অক্টোবর ২০০২-এর সর্বনিম্নে প্রায় ৪৯% পড়ে যায়। টেক-কেন্দ্রিক Nasdaq প্রায় ৭৮% হারিয়েছিল। S&P 500-এর আগের উচ্চতা পুনরুদ্ধার করতে বছর লেগে গিয়েছিল।
অন্য চরম সীমাগুলোও মিলে যায়। সেপ্টেম্বর ১৯২৯-এ CAPE প্রায় ৩২ ছিল, যা মহামন্দার ধসের আগে আসে। ২০১৮-এর শুরুতে ৩৩-এর ওপরে এবং ২০২১-এর শেষে প্রায় ৩৮-এর রিডিং একটি অস্থিরতার স্পাইক এবং ২০২২-এর প্রায় ২৫%-এর বেয়ার মার্কেটের আগে এসেছিল।
প্যাটার্নটি এই নয় যে একটি উচ্চ CAPE শীর্ষের ঘোষণা দেয়। বরং এটি হলো একটি উচ্চ CAPE থেকে শুরু করার অর্থ হয়েছে পাতলা দীর্ঘমেয়াদী রিটার্ন এবং যখন মনোভাব শেষমেশ ঘুরে যায় তখন একটি গভীর পতন।
কেন দামি হওয়া মানে বিক্রি করা নয়
সৎ অন্য দিকটি হলো এই। শেষ দশকের বেশিরভাগ সময় CAPE "দামি" সংকেত দিয়েছে, যখন মার্কেট ওঠা চালিয়ে গেছে। একটি টাইমিং টুল হিসেবে, এটি অকার্যকর ছিল।
বুলরা দাবি করেন আজকের সূচক ধরনের দিক থেকে ভিন্ন। এটি মূলধন-লাইট, উচ্চ-মার্জিন প্রযুক্তি এবং AI নেতাদের উপর নির্ভর করে, শিল্প প্রতিষ্ঠান নয় যা পরিমাপ করার জন্য CAPE তৈরি হয়েছিল। বাইব্যাক এবং অস্পৃশ্য সম্পদের হিসাবরক্ষণও ইতিহাসের তুলনায় রেশিওকে ওপরে তোলে। এই দৃষ্টিকোণ অনুসারে, দ্রুত আয় বৃদ্ধি মার্কেটকে একটি মূল্য সংশোধন ছাড়াই তার মূল্যায়নের সাথে বেড়ে উঠতে দিতে পারে।
এই যুক্তি বাস্তব। এটি একটি বাজিও যে আয় একটি অত্যন্ত উচ্চ প্রারম্ভিক গুণক থেকে যথেষ্ট দ্রুত সংযোজিত হতে থাকবে, কোনো ভুলের জন্য খুব কম জায়গা থাকবে।
এখন থেকে কী দেখা উচিত
নিকট মেয়াদ কয়েকটি স্পষ্ট চিহ্নকের উপর নির্ভর করে।
- নতুন উচ্চতায় একটি পরিষ্কার ব্রেক বনাম একটি প্রত্যাখ্যান যা সূচকটিকে মধ্য-৭,৫০০-এর ঘরে আটকে রাখে।
- ১৩ জুলাইয়ের ডিপ লো প্রায় ৭,৫১৫.৮৪-কে সাপোর্ট হিসেবে; এর নিচে একটি সিদ্ধান্তমূলক ব্রেক মনোভাব পরিবর্তনের ইঙ্গিত দেয়।
- মেগা-ক্যাপ AI এবং চিপ নেতারা আয়ের প্রত্যাশা ছাড়িয়ে যেতে থাকে কিনা অথবা মিস করা শুরু করে কিনা।
- ১০-বছরের ফলন, যা বৃদ্ধি পেলে উচ্চ-গুণক স্টকসের উপর সরাসরি চাপ সৃষ্টি করে।
প্রমাণ একদিকে ঝুঁকে আছে। এই স্তরে মূল্যায়ন একটি বিক্রির সংকেত নয়, কিন্তু এটি একটি ছোট কুশন। যখন প্রারম্ভিক মূল্য উচ্চ থাকে, মার্কেটের সবকিছু সঠিকভাবে ঘটা প্রয়োজন, এবং তা না হলে ভুলের জন্য কম জায়গা থাকে।
সচরাচর জিজ্ঞাসিত প্রশ্ন
অর্থনীতিবিদ Robert Shiller এটিকে জনপ্রিয় করেছিলেন, যে কারণে এটিকে প্রায়শই Shiller CAPE বলা হয়। এটি স্বল্পমেয়াদী মুনাফার ওঠানামা মসৃণ করতে এবং মূল্যায়নের একটি স্থিতিশীল পরিমাপ দিতে এক দশকের মূল্যস্ফীতি-সামঞ্জস্যকৃত আয়ের গড় নির্ণয় করে।
একক কারণ হিসেবে নয়। মার্কেট বাড়ার সময়েও CAPE বছরের পর বছর উচ্চ অবস্থায় থেকেছে, তাই এটি সময় নির্ধারণের জন্য একটি দুর্বল টুল। এটি দীর্ঘমেয়াদী প্রত্যাশিত রিটার্ন এবং ঝুঁকি সম্পর্কে বলে, পরের সপ্তাহ বা পরের মাসে কী ঘটবে তা নয়।
এটি একই পদ্ধতিতে পরিমাপ করা হয়, কিন্তু সমালোচকরা যুক্তি দেন যে এটি কম মূলধন-নির্ভর, উচ্চ-মার্জিনের প্রযুক্তি কোম্পানিগুলোর জন্য ব্যয়বহুলতা বাড়িয়ে দেখাতে পারে। বাইব্যাক এবং অস্পষ্ট সম্পদের মতো হিসাবরক্ষণ পরিবর্তনগুলোও পুরনো, শিল্প-যুগের মার্কেটের তুলনায় এই পরিমাপ বাড়িয়ে দিতে পারে।
সাধারণ পরিমাপগুলোর মধ্যে রয়েছে ফরোয়ার্ড প্রাইস-টু-আর্নিংস রেশিও, প্রাইস-টু-সেলস, এবং ১০ বছরের Treasury yield-এর বিপরীতে আর্নিংস ইল্ডের তুলনা। কোনো একক পরিমাপই সিদ্ধান্তমূলক নয়; ট্রেডাররা সাধারণত একসাথে একাধিক পরিমাপ পর্যালোচনা করেন।