
السوق الأكثر تكلفة منذ 155 عامًا ليس إشارة بيع
تحدد القيمة القياسية العوائد التي تحصل عليها خلال السنوات القليلة القادمة، وليس السعر في الربع القادم. لذا فإن اقتراب مؤشر S&P 500 من أغلى مستوياته
بقلم مكتب ديريف · 31 يوليو 2026 · 3 دقيقة للقراءة

تحدد القيمة القياسية العوائد التي تحصل عليها خلال السنوات القليلة القادمة، وليس السعر في الربع القادم. لذا فإن اقتراب مؤشر S&P 500 من أغلى قراءاته منذ 155 عامًا ليس سببًا للبيع. بل هو سبب لتوقع مكافآت أقل خلال سنوات احتفاظك بالاستثمار.
وفقًا لنسبة Shiller CAPE، وهي مقياس للسعر يُسوّي الأرباح على مدى عقد من الزمن، يقترب المؤشر من أغلى قراءة له منذ بدء تسجيل البيانات. المرة الوحيدة التي كان فيها أعلى من ذلك كانت في ديسمبر 1999، في ذروة فقاعة الدوت كوم.
قد يبدو هذا وكأنه إشارة بيع، لكنه ليس كذلك. فالتقييم إشارة جاذبية، لا إشارة توقيت.
لماذا يمكن للسوق المكلف أن يستمر في الارتفاع
دفع مبالغ زائدة مقابل نفس الأرباح المستقبلية يخفّض عائدك المتوقع على المدى الطويل. هذه حقيقة حسابية، لا مجرد رأي. فعندما تدفع اليوم أكثر مقابل تدفق ثابت من الأرباح، يصبح كل دولار مستقبلي أقل قيمة بالنسبة لك.
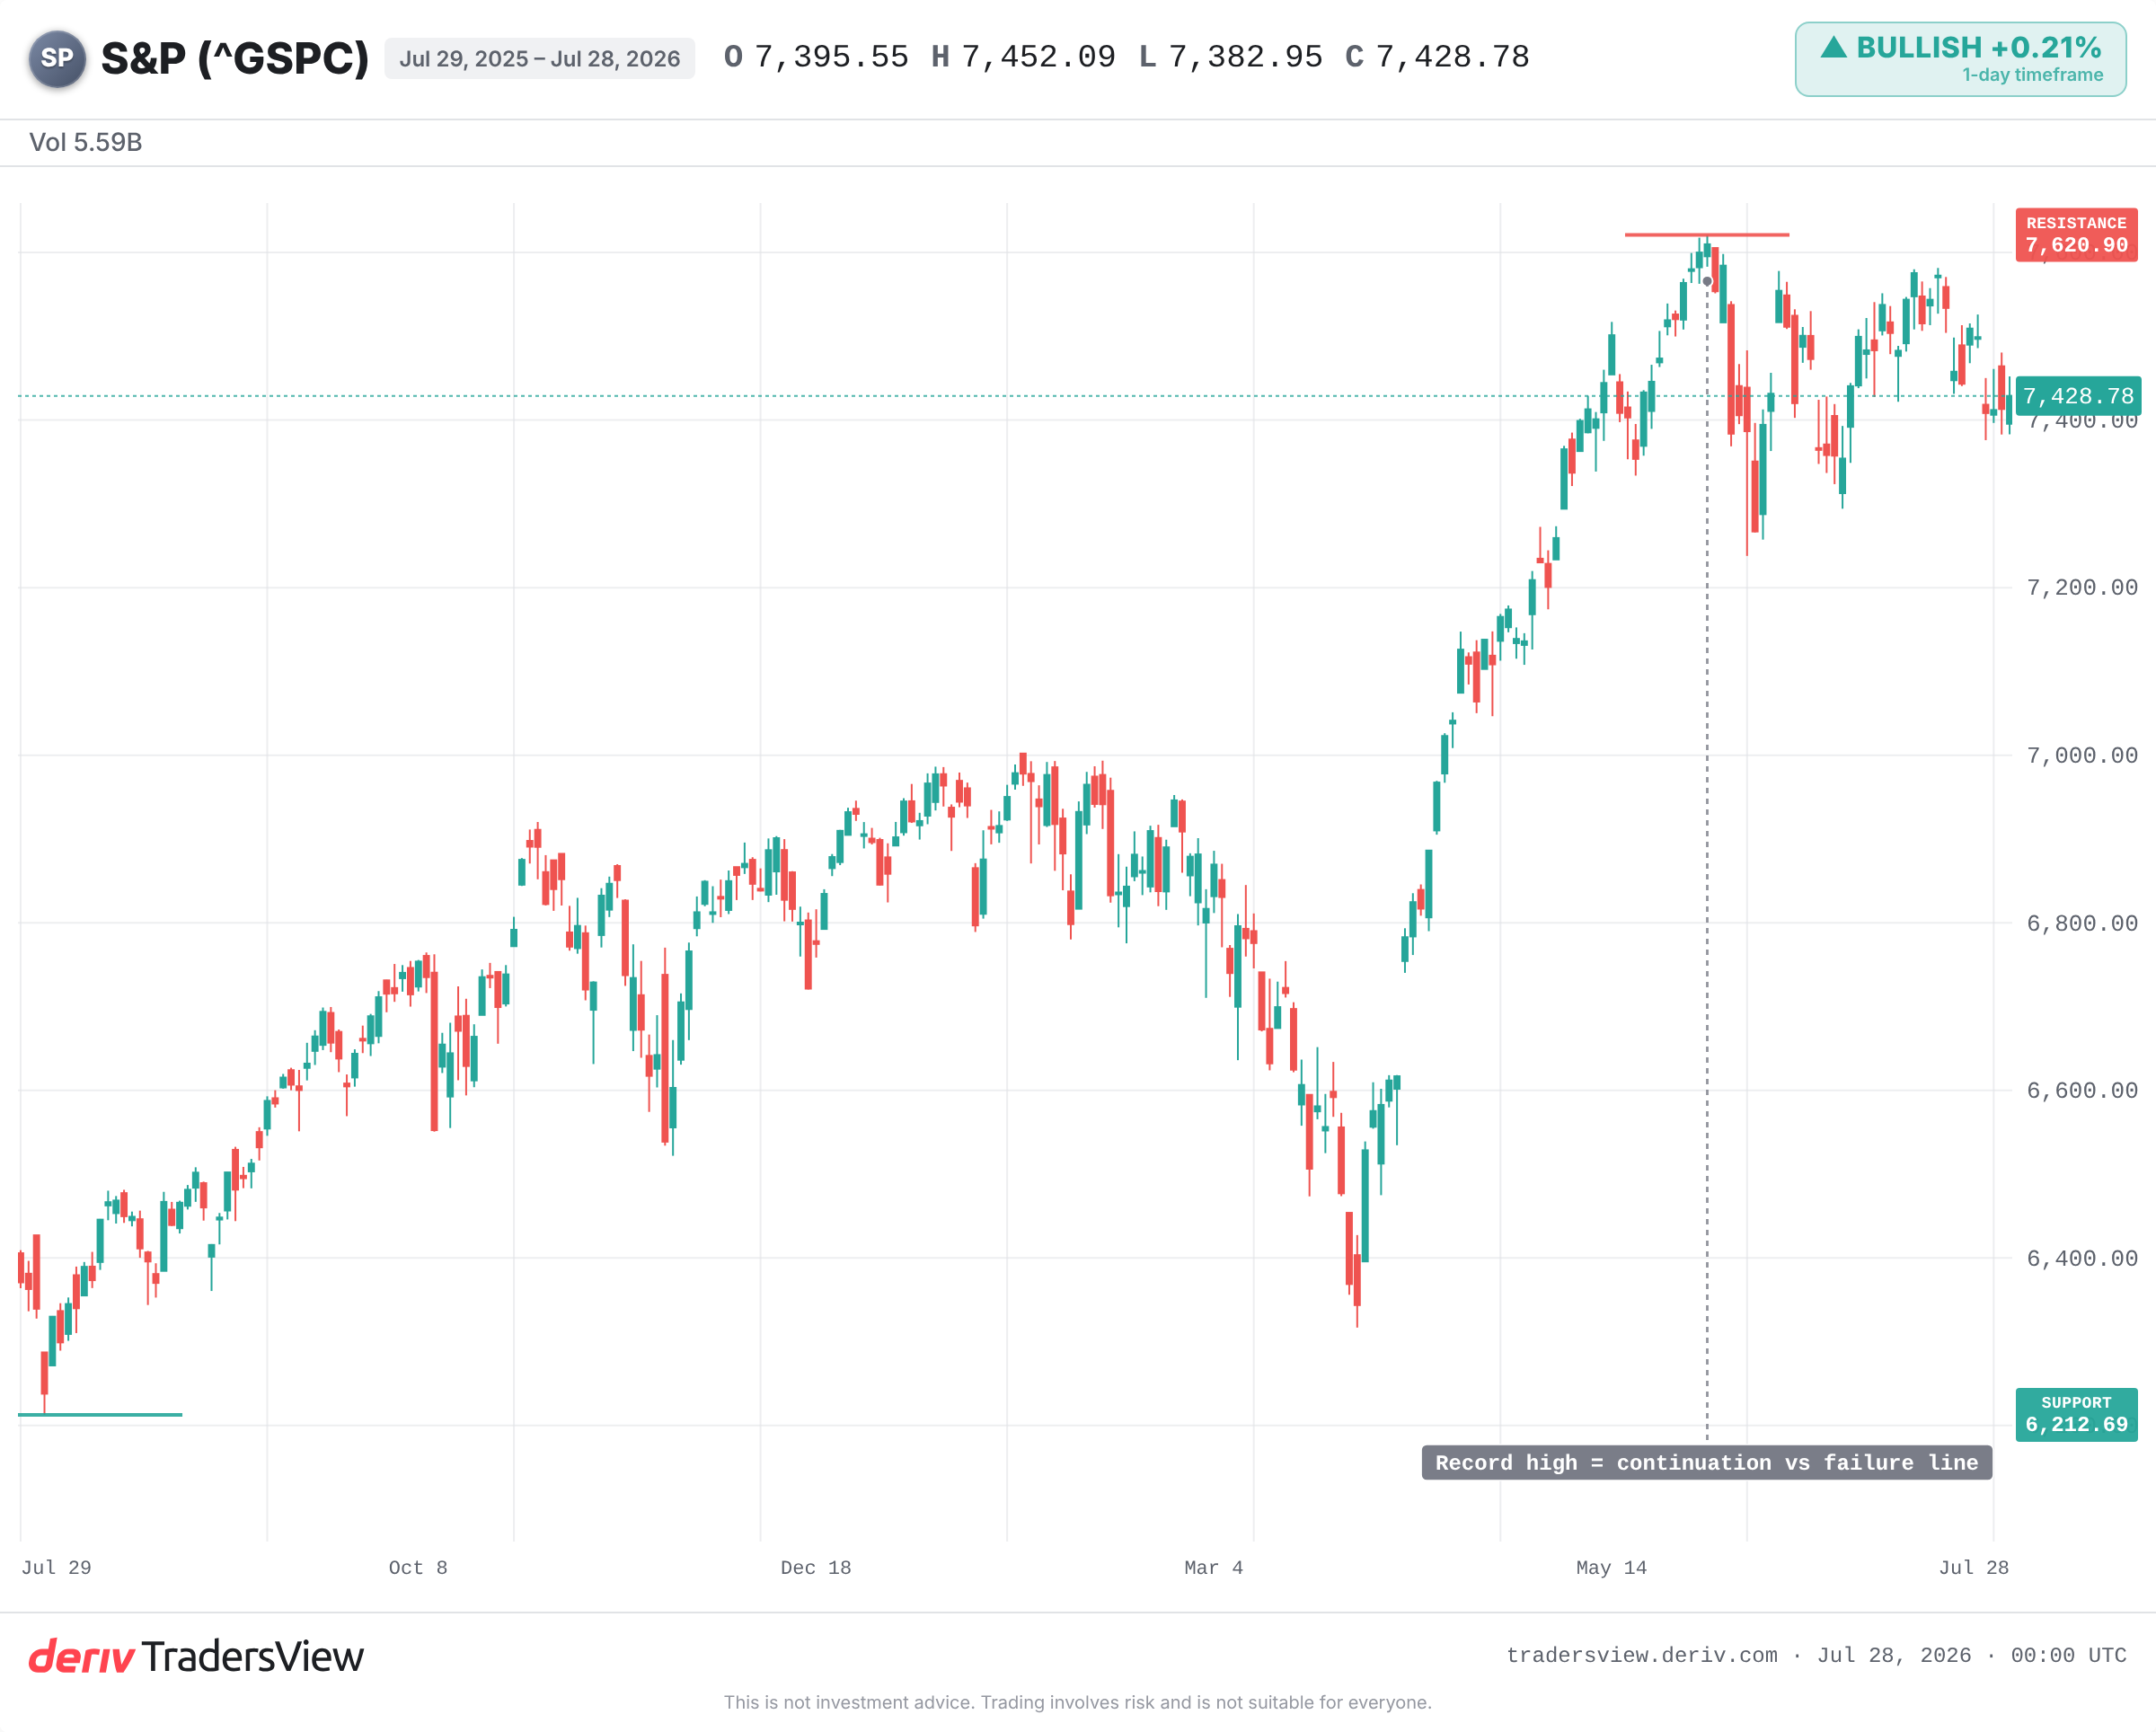
لكن يمكن تحدي الجاذبية لفترة طويلة. إذ يمكن لقوة أقوى أن تبقي السوق مرتفعًا: نمو سريع في الأرباح، أو زخم، أو موجة من رؤوس الأموال الجديدة. وفي الوقت الحالي، تلك القوة الأقوى هي الأرباح.
يُقال إن زخم توقعات الأرباح لشركات S&P 500 في أعلى مستوياته منذ عام 2011 على الأقل. فالشركات ليست مكلفة فحسب، بل تحقق أرباحًا بأسرع وتيرة لها منذ أكثر من عقد. وهذا ما يفسر استمرار ارتفاع السعر رغم أن التقييم يبدو مبالغًا فيه.
ماذا يقول التاريخ عن الشراء عند أعلى مستويات النطاق
السجل التاريخي واضح على مستوى السنوات، لا الأشهر. فعندما ترتفع نسبة CAPE إلى هذا الحد، عادة ما تكون العوائد المستقبلية على مدى عدة سنوات ضعيفة.
- 1999: بلغت نسبة CAPE ذروتها قرب أعلى مستوى لها على الإطلاق. ووصل مؤشر S&P 500 إلى قمته في عام 2000 ثم تراجع بنحو 45% حتى عام 2002. انتظر المستثمرون الذين تبنوا استراتيجية الشراء والاحتفاظ سنوات عديدة لاستعادة رأس مالهم.
- 1929: أدت قراءة متطرفة بمقاييس ذلك العصر إلى انهيار تجاوزت نسبته 80%. ولم يستعِد السعر عافيته إلا بعد نحو 25 عامًا.
- 1966: تقييم مرتفع دون وجود قصة فقاعة. تلاه ركود طويل وثابت خلال سبعينيات القرن الماضي، مع تآكل المكاسب بفعل التضخم.
- 2021: تجاوزت نسبة CAPE مستوى 38 مجددًا في موجة الارتفاع التي أعقبت جائحة كوفيد. وتلا ذلك تراجع حاد بنحو 25% في عام 2022 مع ارتفاع أسعار الفائدة.
النمط ليس أن الأسواق المكلفة تنهار وفق جدول زمني محدد، بل أن ارتفاع سعر الدخول يقلل من فرص تحقيق عوائد قوية خلال السنوات القليلة القادمة، ويزيد من حجم الضرر إذا تعثرت قصة النمو.
لماذا لا تصلح نسبة التقييم لتوقيت الأشهر القليلة القادمة
على مدى أي نافذة زمنية مدتها 12 شهرًا، لا تخبرك نسبة CAPE بشيء يُذكر تقريبًا. فقد كانت أداة توقيت ضعيفة لأكثر من عقد. إذ بقيت الأسواق قرب مستويات تقييم قياسية بينما استمرت الأرباح في النمو.
هناك أيضًا حجة تدعو إلى الصبر. فقد وجدت مؤسسة Crestmont Research أن كل فترة متداخلة مدتها 20 عامًا لمؤشر S&P 500 انتهت بشكل إيجابي. فإذا مددت أفقك الزمني بما يكفي، يصبح سعر الدخول أقل أهمية.
لا يثبت صحة توقعات المتشائمين إلا إذا تراجعت الأرباح فعليًا أو ارتفعت أسعار الفائدة بشكل حاد. فإذا استمرت الإنتاجية المدفوعة بالذكاء الاصطناعي في رفع الهوامش، يمكن للمضاعف الحالي أن يُستوعب تدريجيًا بدلًا من أن يتراجع بشكل عنيف.
ما الذي يجب مراقبته من هنا فصاعدًا
أكبر دعامة منفردة تسند هذا التقييم هي توقعات الأرباح. راقب ما إذا كان هذا الزخم سيستمر أم يتلاشى. وراقب المستوى القياسي باعتباره الخط الفاصل بين استمرار الاتجاه وتراجع محتمل نحو أدنى مستويات العام. وراقب أيضًا عوائد السندات، لأن ارتفاع معدل الخصم يجعل الأرباح المستقبلية المرتفعة أقل قيمة اليوم.
المكلف لا يعني أنه مستحق الحدوث حتمًا. فالسوق قد يستمر في الارتفاع. لكن السعر الذي تدفعه هو ما يحدد الاحتمالات، وفي الوقت الحالي، يتم دفع ثمن هذه الاحتمالات بأقوى خلفية أرباح منذ سنوات. وإذا تصدعت هذه الخلفية، فستفرض الجاذبية كلمتها.
الأسئلة الشائعة
يقارن مؤشر Shiller CAPE (نسبة السعر إلى الأرباح المعدّلة دوريًا) سعر السوق بمتوسط أرباحه المعدّلة حسب التضخم على مدى السنوات العشر الماضية. وتخفيف الأرباح على مدى عشر سنوات يُزيل تقلبات الازدهار والانكماش قصيرة المدى، مما يعطي قراءة أكثر استقرارًا حول مدى ارتفاع تقييم الأسهم.
لا. تاريخيًا، كان ارتفاع مؤشر CAPE يسبق عوائد أضعف على مدى عدة سنوات، لكنه لا يتنبأ بموعد حدوث التراجع. فقد تظل الأسواق مرتفعة التقييم لسنوات بينما تنمو الأرباح، لذا يُستخدم كإشارة جذب طويلة المدى، وليس كأداة توقيت قصيرة المدى.
نعم. إذا ارتفعت الأرباح بسرعة كافية، يمكن للأرباح أن تلحق بالسعر وتُخفّض التقييم دون حدوث انخفاض كبير في المؤشر. ويعتمد ذلك على استمرار النمو والهوامش في مستوياتها، وهذا ما يجعل توجيهات الأرباح العامل الأساسي الذي يجب مراقبته.
ترفع أسعار الفائدة المرتفعة معدل الخصم المُطبّق على الأرباح المستقبلية، مما يقلل من قيمة تلك الأرباح اليوم. وتُعد الأسهم المرتفعة السعر وذات النمو السريع الأكثر حساسية لذلك، لذا فإن أي ارتفاع حاد في عوائد السندات يؤثر بشكل كبير على التقييمات المرتفعة.