
مايكروسوفت ربحت وخسرت في نفس رهان الذكاء الاصطناعي خلال فصل واحد
سجّلت مايكروسوفت مكسبًا بقيمة 3.2 مليار دولار من الذكاء الاصطناعي وشطبًا لاستثمار آخر في الذكاء الاصطناعي خلال الفصل نفسه. لماذا يُعد سؤال «هل هو سهم ذكاء اصطناعي؟» سؤالًا خاطئًا، وما هو السؤال الأصح بدلًا منه؟
بقلم مكتب ديريف · 30 يوليو 2026 · 4 دقيقة للقراءة

سجّلت مايكروسوفت مكسبًا بقيمة 3.2 مليار دولار على استثمار واحد في الذكاء الاصطناعي، وشطبًا لاستثمار آخر خلال الأشهر الثلاثة نفسها. هذا التباين هو الدرس كاملًا: فسؤال ما إذا كانت الشركة لديها تعرض للذكاء الاصطناعي لا يخبرك بأي شيء يُذكر.
في الفصل الرابع من سنتها المالية، رفعت مايكروسوفت قيمة حصتها في Anthropic بمقدار 3.2 مليار دولار، وخفضت قيمة حصتها في OpenAI بنحو 600 مليون دولار. نفس الموضوع، نفس المظلة، نفس الفصل، لكن نتائج متعارضة. السؤال المفيد لم يكن أبدًا «هل هذا سهم ذكاء اصطناعي؟» بل «أي من رهانات الذكاء الاصطناعي لدى الشركة ينجح، وأيها يستنزفها؟»
لماذا يمكن لرهان ذكاء اصطناعي واحد أن يفوز بينما يفشل آخر؟
الموضوع ليس صفقة واحدة. يمكن لـ«الذكاء الاصطناعي» داخل شركة واحدة أن يتفرع إلى عدة مراكز مستقلة، وهي لا تتحرك معًا.
تمتلك مايكروسوفت حصصًا في كل من Anthropic وOpenAI، وهما من أبرز صانعي النماذج. في هذا الفصل، رفعت المحاسبة قيمة إحداهما وخفضت قيمة الأخرى. وكان مكسب حصة Anthropic قريبًا من مجموع مكسب حصة OpenAI للسنة الكاملة بمفرده. امتلاك «الذكاء الاصطناعي» من خلال مايكروسوفت كان يعني امتلاك رابح وخاسر في الوقت نفسه، والتعرض الظاهر في العناوين لم يُظهر أيًا منهما.
إيرادات قياسية وإنفاق قياسي، والسهم دون قمته
كانت بقية التقرير قوية. أنهت مايكروسوفت سنة مالية قياسية، حيث تجاوزت إيرادات السحابة 100 مليار دولار سنويًا لأول مرة، مع نمو سريع لقطاع السحابة لديها.
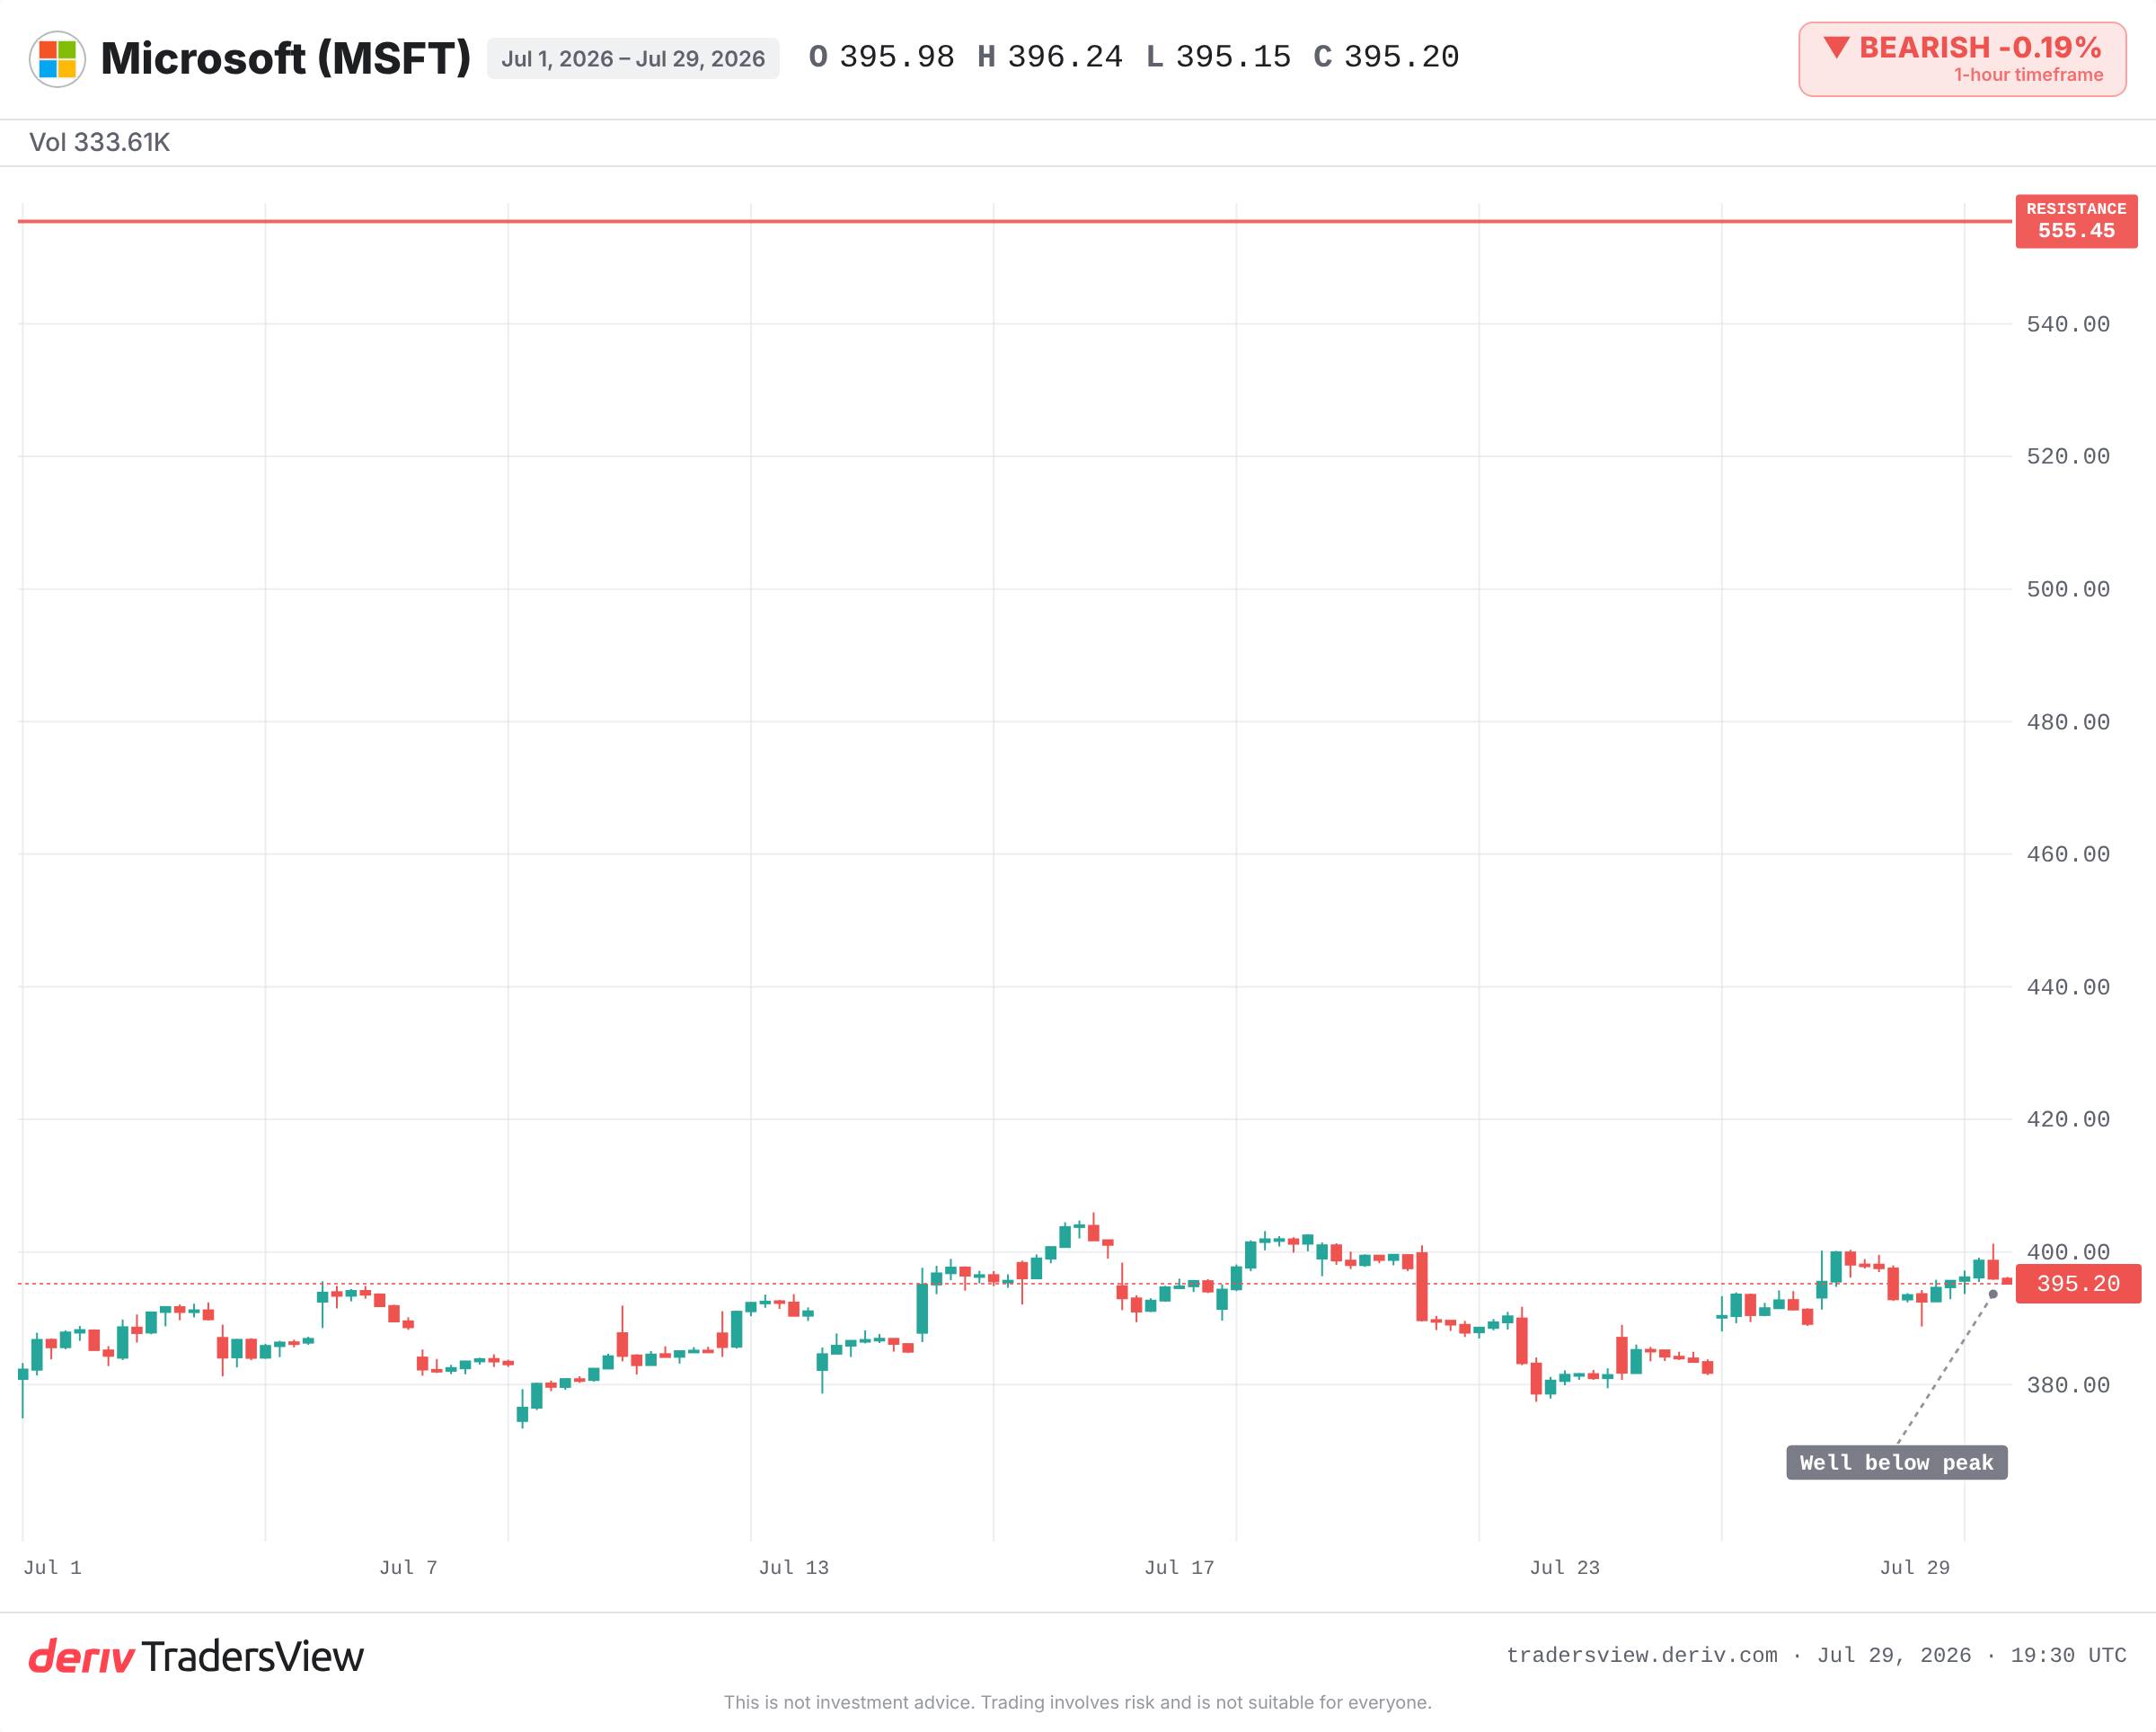
ومع ذلك، لا يزال السهم يتداول عند مستوى أدنى بكثير من أعلى مستوى سابق له على الإطلاق. يكمن السبب إلى جانب الأخبار الجيدة: فقد ارتفع الإنفاق الرأسمالي بنحو 70% على أساس سنوي، مع توجيهات بإنفاق أكبر بكثير للسنة المقبلة. يزن السوق الآن ما إذا كان هذا الإنفاق سيتحول إلى إيرادات مستدامة أو إلى سباق تسلح مكلف. والنمو القوي في الأرقام الظاهرة لا يحسم هذا السؤال.
النموذج قديم، والجديد هو الموضوع فقط
تقسيم الرهانات داخل شركة واحدة ليس أمرًا جديدًا.
- في العقد الأول من الألفية، كانت Google وYahoo كلتاهما تمثلان «البحث». تراكم مسار تنفيذي واحد بينما تراجع الآخر. امتلاك الموضوع بشكل عام كان لا يزال يُخسّرك المال إذا كنت تمتلك الحصان الخاطئ.
- في العقد الثاني من الألفية، حملت أمازون قطاع التجزئة منخفض الهامش وقطاع السحابة مرتفع الهامش تحت مظلة واحدة. استمر السوق في تسعير النصف الخاطئ. وكان القطاع الأصغر والأقل وضوحًا هو من يقود السهم.
- في عامي 2022 و2023، سحب قطاع الإعلانات الأساسي لدى Meta ووحدة الميتافيرس الخاسرة السهم في اتجاهين متعارضين داخل التقارير نفسها.
وفي كل مرة، كان العائد يذهب لمن ينظر إلى الداخل بدلًا من النظر إلى التصنيف العام.
هل الانقسام عيب أم ميزة؟
هناك حجة تفاؤلية حقيقية. فأن تكون موزعًا على قادة الذكاء الاصطناعي هو تحديدًا التحوط الذي يحتاجه مالك المنصة. وأن تكون مخطئًا في حصة واحدة وصحيحًا في أخرى هو تنويع ناجح، لا فاشل. كما أن ارتفاع وانخفاض القيمة هما تحركات محاسبية غير نقدية، فعلامات فصل واحد لا تخبرك بكثير عن الأعمال الأساسية الكامنة.
تظل هذه القراءة صحيحة إذا استمرت السحابة في النمو التراكمي وتحوّل الإنفاق الضخم إلى إيرادات دائمة. وتنهار إذا تجاوز الإنفاق ما تحققه منتجات الذكاء الاصطناعي من أرباح، وإذا تبين أن علامات هذا الفصل تشير إلى تراجع حقيقي لا إلى مجرد ضجيج. ومراقبة اتجاه فصل واحد لا تثبت شيئًا. أما مراقبة عدة فصول، فتفعل.
ما الذي يجب مراقبته من الآن فصاعدًا
تميل الأدلة إلى قراءة مايكروسوفت كسلة من رهانات الذكاء الاصطناعي، لا رهانًا واحدًا. لذا تابع الأجزاء، لا التصنيف العام:
- ما إذا كان نمو السحابة وإيرادات الذكاء الاصطناعي يواكبان الارتفاع الكبير في الإنفاق، أو ما إذا كانت الهوامش تنكمش مع تقدم الإنفاق.
- الاتجاه الذي ستتحرك فيه علامات حصتي Anthropic وOpenAI في الفصل المقبل. فأي انعكاس سيُظهر أن هذه التحركات مجرد ضجيج.
- الفارق بين السعر الحالي وقمته السابقة، كمقياس لمدى التراجع الذي طرأ على تفاؤل الذكاء الاصطناعي بالفعل.
لا شيء من هذا دعوة لصفقة تداول. إنه طريقة لقراءة الشركة. يمكن أن يكون الموضوع صحيحًا بينما يكون رهان معين داخله خاطئًا، والتصنيف المعلّق على الباب الأمامي لن يخبرك أيهما الصحيح.
الأسئلة الشائعة
هذه علامات محاسبية غير نقدية تعكس التغيرات في القيمة التقديرية لكل حصة خلال الربع. فقد أُعيد تقييم إحداهما إلى الأعلى والأخرى إلى الأدنى. ولا تقول علامات ربع واحد الكثير بمفردها عن أداء الأعمال الأساسية.
لا يخبرك التعرّض لموضوع معين بالكثير بمفرده. يمكن لشركة أن تمتلك عدة رهانات على الاتجاه نفسه، وقد تتحرك هذه الرهانات في اتجاهين متعاكسين في الوقت نفسه. المهم هو تحديد أي الرهانات تحقق أرباحًا وأيها يستنزف الأموال.
الإنفاق الرأسمالي هو المبالغ التي تنفقها الشركة على الأصول طويلة الأجل مثل مراكز البيانات والرقائق. ويُعد الارتفاع الحاد فيه مهمًا لأن المستثمرين يريدون أن يروا تحوّله إلى إيرادات مستدامة بدلًا من أن يكون مجرد سباق إنفاق مؤقت يضغط على هوامش الربح.
اقرأ تفصيل القطاعات في تقرير الأرباح بدلًا من الاكتفاء بالرقم الإجمالي. انظر إلى الأقسام التي تحقق نموًا، وتلك التي تتكبد خسائر، وكيف يتحول تركيز السوق بينها على مدى عدة أرباع.