
هل يُعد استنزاف تيسلا للنقد جسرًا نحو الربح أم فخًا؟
الشركة التي تنفق نقدًا أكثر مما تجنيه ليست بالضرورة في ورطة. فأحيانًا تكون تستثمر بقوة من أجل المستقبل. ومهمة السوق هي أن
بقلم مكتب ديريف · 23 يوليو 2026 · 4 دقيقة للقراءة

الشركة التي تنفق نقدًا أكثر مما تجنيه ليست بالضرورة في ورطة. فأحيانًا تكون تستثمر بقوة من أجل المستقبل. ومهمة السوق هي التمييز بين الحالتين، وتُعد تيسلا الاختبار الحي لذلك.
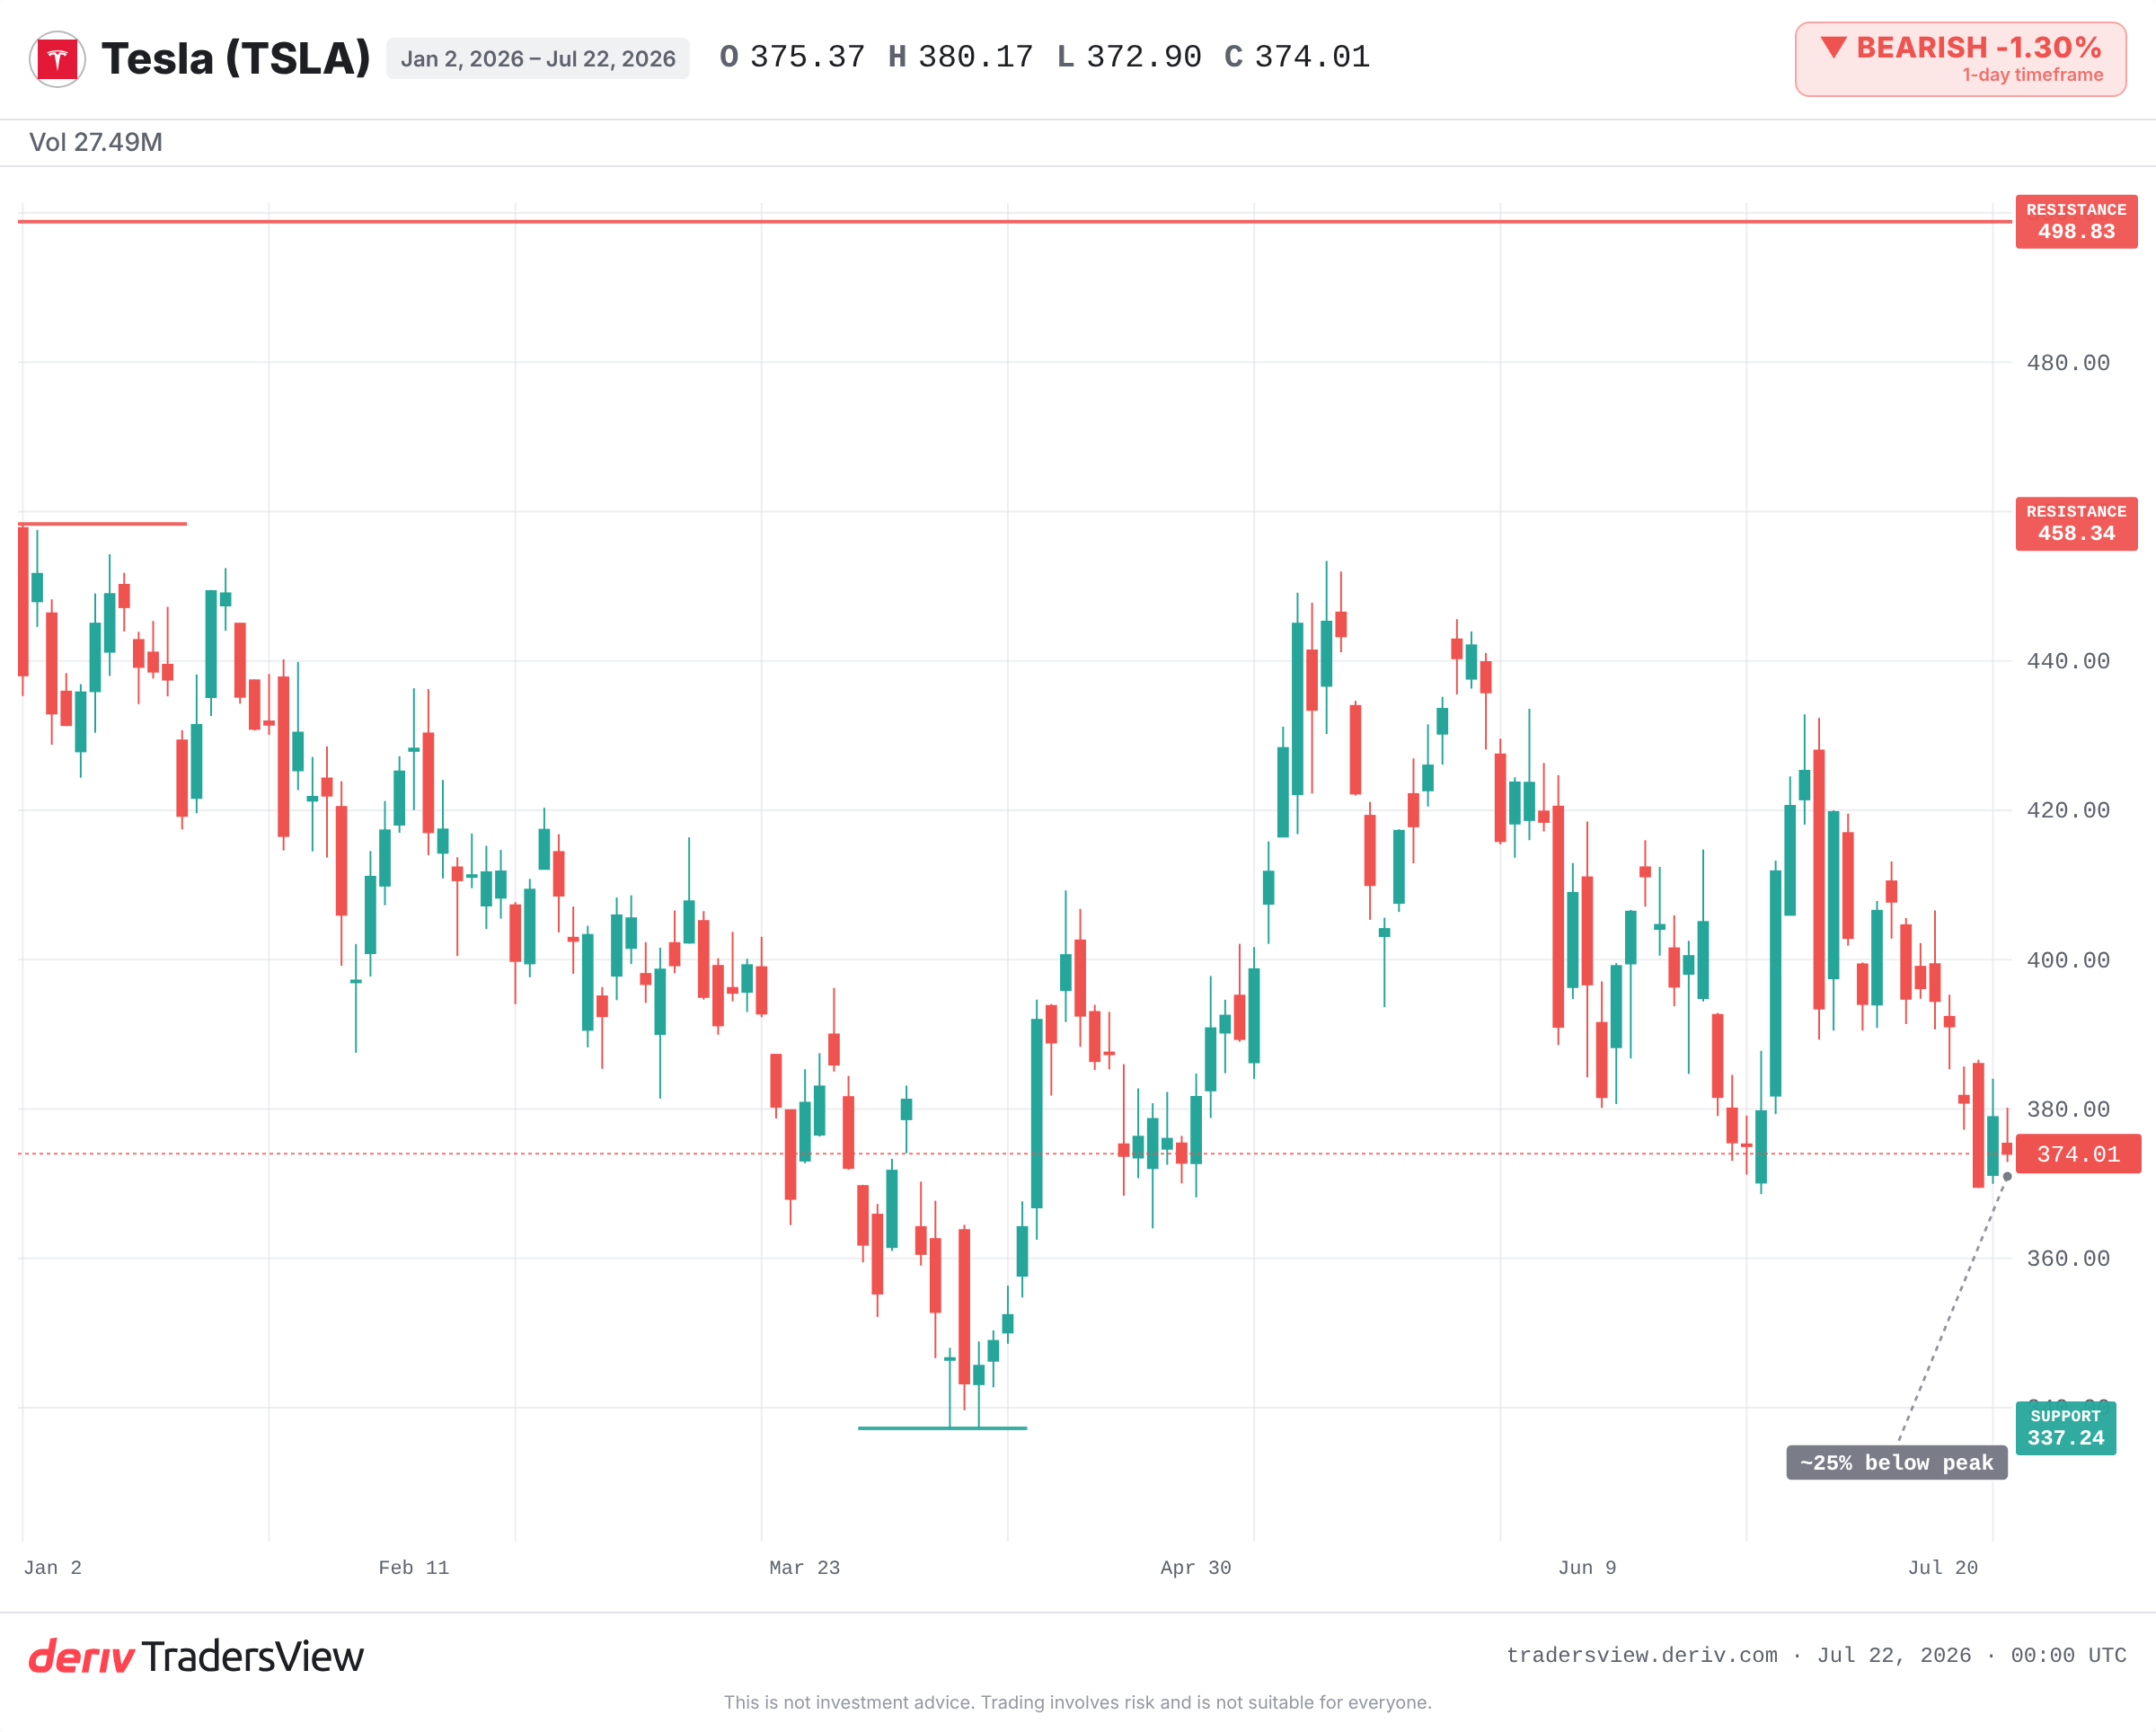
سجّلت تيسلا للتو أول تدفق نقدي حر سلبي لها منذ أكثر من عامين. فقد تجاوز الإنفاق الرأسمالي على الذكاء الاصطناعي وسيارات الأجرة الذاتية القيادة وروبوت Optimus ما جنته الشركة من أرباح. ويتداول السهم عند مستوى أقل بحوالي ربع قيمته من ذروته في 2025. والسؤال الكامن تحت هذا العنوان بسيط: هل هذا الاستنزاف جسرٌ نحو ربح مستقبلي، أم إشارة تحذير؟
ما يخبرك به التدفق النقدي الحر فعليًا
التدفق النقدي الحر هو النقد المتبقي بعد أن تدفع الشركة تكاليف تشغيلها وتوسّعها. وقد يبدو الربح صحيًا بينما يتسرب النقد من الباب. وهذه الفجوة هي السبب في أن التدفق النقدي الحر غالبًا ما يكون أهم من عنوان الأرباح.
وعندما يتحول إلى سلبي، فهذا يعني أن الشركة تنفق أسرع مما تجنيه. وقد يعني ذلك ضائقة مالية. وقد يعني أيضًا رهانًا متعمدًا ومُقدَّمًا. فالرقم وحده لا يخبرك بأيهما الحال.
لماذا يمكن أن يكون الإنفاق الكبير استثمارًا لا تحذيرًا
سبق لتيسلا أن فعلت ذلك من قبل. ففي عامي 2017 و2018، استنزفت الشركة النقد خلال مرحلة تصعيد إنتاج Model 3. وكان البيع على المكشوف كبيرًا وتردد الحديث عن احتمال الإفلاس. ثم تحول التدفق النقدي الحر إلى إيجابي وارتفع السهم لسنوات.
وتتردد القراءة المتفائلة الآن بالصدى نفسه. فقد صوّرت الإدارة الإنفاق الحالي باعتباره استثمارًا في القيادة الذاتية والروبوتات، مع توقعات بتراجع الإنفاق الرأسمالي مجددًا في 2027. ولا يزال الرصيد النقدي كبيرًا ولم ينخفض سوى بشكل طفيف. وإذا نجحت خارطة طريق سيارات الأجرة الذاتية القيادة والقيادة الذاتية الكاملة، فسيبدو استنزاف اليوم أشبه بعام 2018 بأثر رجعي.
عندما يدمر الإنفاق الكبير القيمة بدلًا من ذلك
وللجانب الآخر تاريخه أيضًا. ففي أواخر تسعينيات القرن الماضي، خلال ازدهار قطاع الاتصالات وشركات الإنترنت، ضخت الشركات رؤوس أموال قياسية في البنية التحتية قبل أن يتحقق الطلب. وكانت متأكدة من أنها تبني المستقبل. لكنها بدلًا من ذلك بنت طاقة إنتاجية فائضة، وحققت عوائد ضعيفة، وعانت من انخفاضات حادة.
وهذه هي المخاطرة في أي ارتفاع للإنفاق الرأسمالي: الإنفاق قبل طلب قد لا يتحقق أبدًا. فنفس استنزاف النقد قد يكون مرحلة تصعيد أو فخًا. ويظهر الفارق لاحقًا، في ما إذا كانت الإيرادات والهوامش ترتفع مع تراجع الإنفاق.
كيف تميّز بين الحالتين من هنا
لا يمكنك حسم الأمر من ربع واحد. بل عليك متابعة سلسلة من الأدلة عبر التقارير القليلة المقبلة:
- اتجاه الإنفاق الرأسمالي. هل يستمر الإنفاق في الارتفاع خلال النصف الثاني من 2026، أم يبدأ بالتراجع نحو توقعات 2027؟
- الرصيد النقدي. الانخفاض الطفيف مقبول، أما الانخفاض السريع فلا.
- إثبات نجاح الرهانات. إطلاق مدن جديدة لسيارات الأجرة الذاتية القيادة وتقدم واضح في القيادة الذاتية الكاملة (FSD) يبرران الإنفاق. أما الصمت فلا.
- النشاط الأساسي. يجب أن يستمر هامش الربح الإجمالي لقطاع السيارات وأرقام التسليم في تمويل هذا الطموح.
وعلى الرسم البياني، يمثل أدنى مستوى منذ بداية العام، عند نحو 337، الأرضية التي يراقبها المتداولون، بينما يشكل أعلى مستوى لهذا العام، عند نحو 458، السقف. ونظرًا لأن التذبذب اليومي المعتاد للسهم كبير، فإن تحركات يوم واحد لا تقول الكثير عن السؤال الأبعد مدى.
أين تميل الأدلة
القراءة الظاهرة، وهي أن آلة لتوليد النقد باتت فجأة تستنزف النقد، هي القراءة المخيفة. أما القراءة الأقوى فهي أن هذا استثمار مخطط له ومُقدَّم، مع وسادة نقدية كبيرة لا تزال سليمة، ومن المتوقع أن يتراجع الإنفاق الرأسمالي. وهذا يميل نحو الاستثمار لا الضائقة المالية. لكنه ميل، وليس حكمًا قاطعًا.
والدليل يكمن في المتابعة. فإذا تحسنت الهوامش وأرقام التسليم مع تراجع الإنفاق وعاد التدفق النقدي الحر إلى الإيجابية، تصح مقارنة 2018. أما إذا استمر الإنفاق الرأسمالي في الارتفاع بينما تتعثر محطات القيادة الذاتية، فستبدأ مقارنة حقبة شركات الإنترنت بالانطباق. راقب النقد، لا الضجيج.
الأسئلة الشائعة
لا. فقد يشير إلى وجود صعوبات، ولكنه قد يعكس أيضًا استثمارًا مدروسًا ومُقدَّمًا لتحقيق نمو مستقبلي. يحدد السياق، وخاصة سبب إنفاق النقد ومقدار النقد المتبقي، أيّ الحالتين تنطبق.
الربح مقياس محاسبي قد يبدو جيدًا بينما يخرج النقد من الشركة. أما التدفق النقدي الحر فهو النقد الفعلي المتبقي بعد تشغيل الشركة وتوسيعها، لذلك قد يصبح سالبًا حتى عندما يكون الربح المُعلَن إيجابيًا.
الإنفاق الرأسمالي، أو Capex، هو الأموال التي تُصرف على الأصول طويلة الأجل مثل المصانع والمعدات والتكنولوجيا. وتؤدي الزيادة في الإنفاق الرأسمالي إلى خفض التدفق النقدي الحر مباشرة لأن هذا النقد يخرج قبل أن يحقق أي عوائد.
قبل هذا الربع الأخير، كانت آخر فترة مستمرة من التدفق النقدي الحر السلبي لدى Tesla حوالي عامي 2017 و2018، خلال فترة زيادة إنتاج Model 3. ثم تحوّل التدفق النقدي إلى إيجابي مع توسّع الإنتاج.