
هل رفع بنك اليابان لسعر الفائدة يخفض زوج USD/JPY فعلاً؟
يتتبع زوج USD/JPY الفرق بين Fed وبنك اليابان. لماذا قد يُقوّي رفع BoJ في سبتمبر الين، أو قد يكون هذا الأمر مُسعَّرًا بالفعل.
بقلم مكتب ديريف · 14 أغسطس 2026 · 4 دقيقة للقراءة

زوج USD/JPY هو رهان على أمر واحد: الفرق بين ما يدفعه Fed وما يدفعه بنك اليابان. عندما يضيق هذا الفرق، يميل الين إلى التقوّي وينخفض USD/JPY. لهذا السبب تتعلق صفقة الدولار-الين برمتها الآن بتاريخ واحد، وهو اجتماع BoJ في 17-18 سبتمبر.
لماذا يُحرّك فرق سعر الفائدة، وليس أي بنك بمفرده، زوج الدولار-الين
زوج العملات هو سعر نسبي. يتحرك بناءً على الفرق بين مسارات أسعار الفائدة في دولتين، لا بناءً على بنك مركزي واحد منعزل.
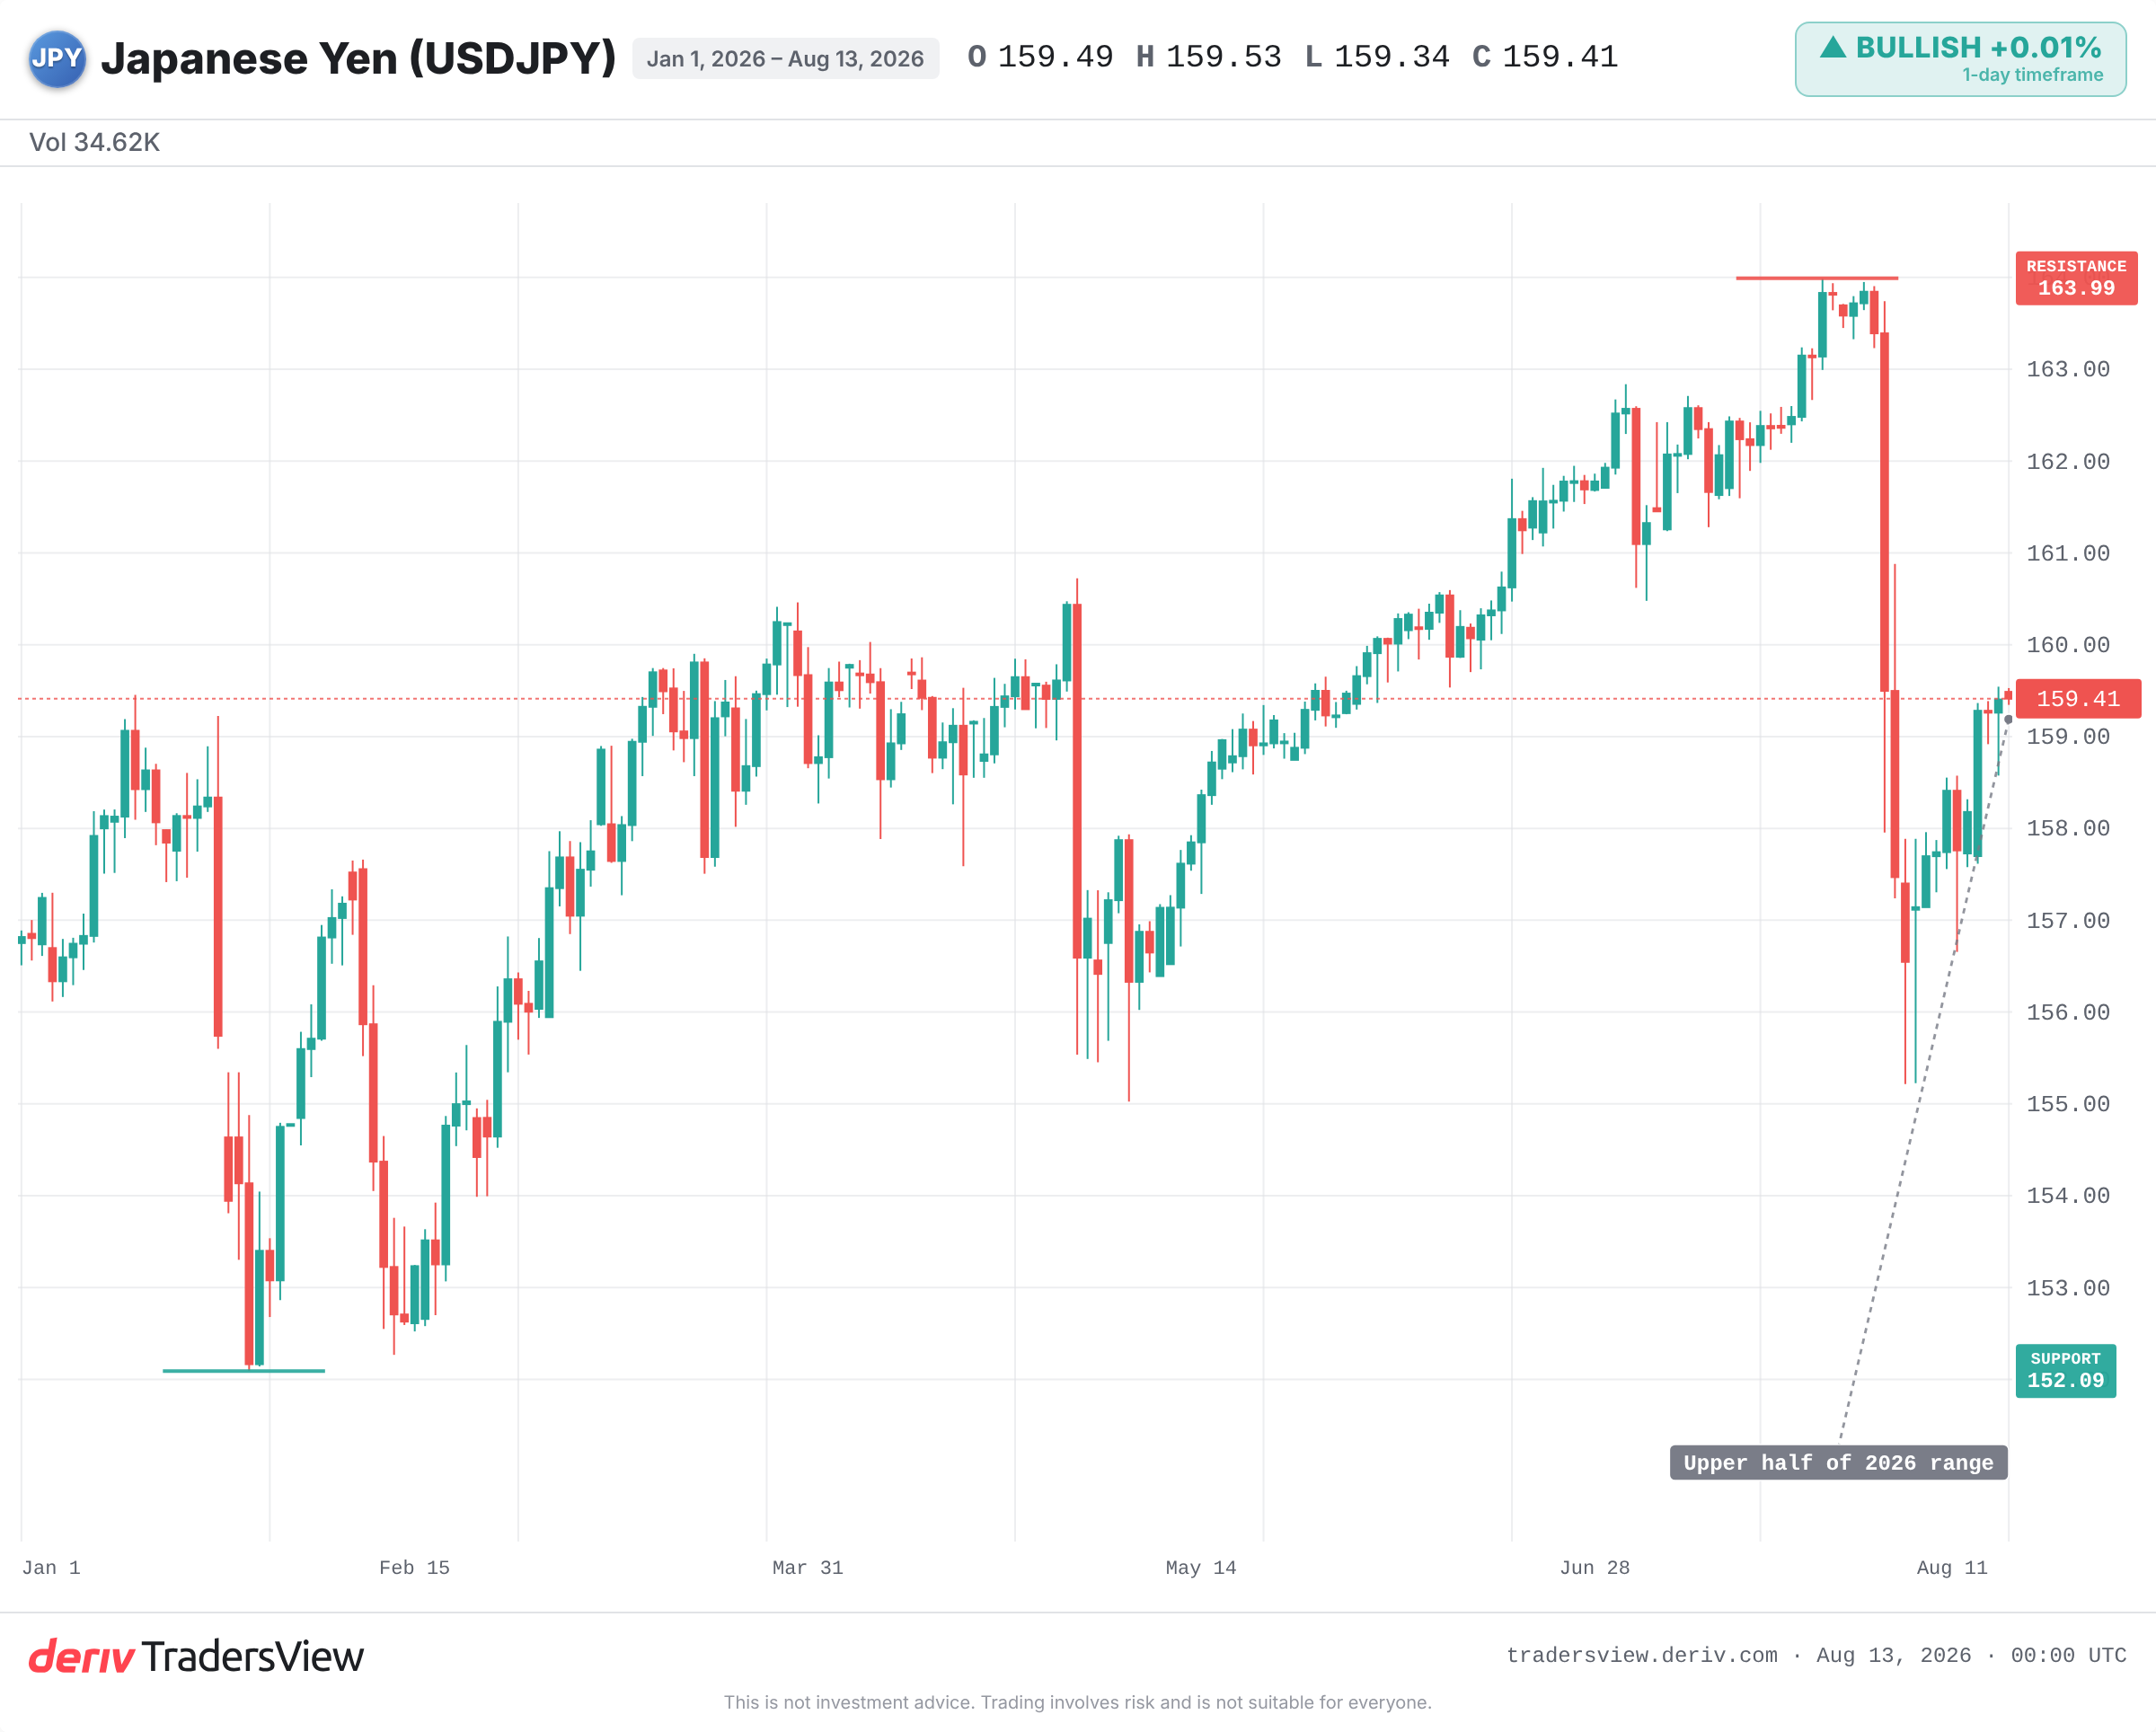
حاليًا، يدفع Fed أكثر بكثير من BoJ. تتدفق رؤوس الأموال إلى أصول الدولار ذات العائد الأعلى. هذا الفرق الواسع هو المحرّك الذي يجعل USD/JPY يحافظ على موقعه في النصف العلوي من نطاق 2026، أقرب إلى أعلى مستوى في العام منه إلى أدنى مستوى.
أغلِق هذا الفرق وستنعكس الحافزة. يُضيّق رفع BoJ الفرق، ويجعل الاحتفاظ بأصول الين أكثر جذبًا نسبيًا، ويسحب الزوج للأسفل. لذا فإن تحرك سبتمبر أقل أهمية من ناحية الرفع نفسه، وأكثر أهمية من ناحية تأثيره على الفرق.
لماذا قد يُحرّك رفع متوقع للفائدة الين في الاتجاه الخاطئ
تُسعِّر الأسواق المستقبل، لا الماضي. إذا كان الرفع متوقعًا بالكامل، فإن العملة تكون قد تحركت بالفعل قبل صدور القرار.
قفزت احتمالات السوق المضمَّنة لرفع في سبتمبر بشكل حاد، من حوالي الربع إلى ما يقارب ثلاثة أرباع في غضون أسبوعين، وفقًا لبيانات Tokyo Tanshi. وقد مال موقع Polymarket إلى احتمالات أعلى حتى من ذلك. وعندما تكون الاحتمالات بهذا الارتفاع، فقد يكون جزء كبير من قوة الين مُسعَّرًا بالفعل.
يمكن لرفع متوقع أن يُحدث حتى ارتدادًا في USD/JPY، في حركة كلاسيكية من نوع «شراء على الشائعة، بيع على الحقيقة». ما يُحدد ردة الفعل هو عنصر المفاجأة، لا الرفع نفسه.
ما يُعلّمنا به مارس 2024 ويوليو 2024 عن التحركات المُسعَّرة مسبقًا
بالكاد يُحرّك رفع مُسعَّر مسبقًا الين؛ أما الرفع الذي يُغيّر مسار سعر الفائدة المتوقع بالكامل فيُحرّكه بعنف. ترسم حادثتان حديثتان هذا المشهد بوضوح.
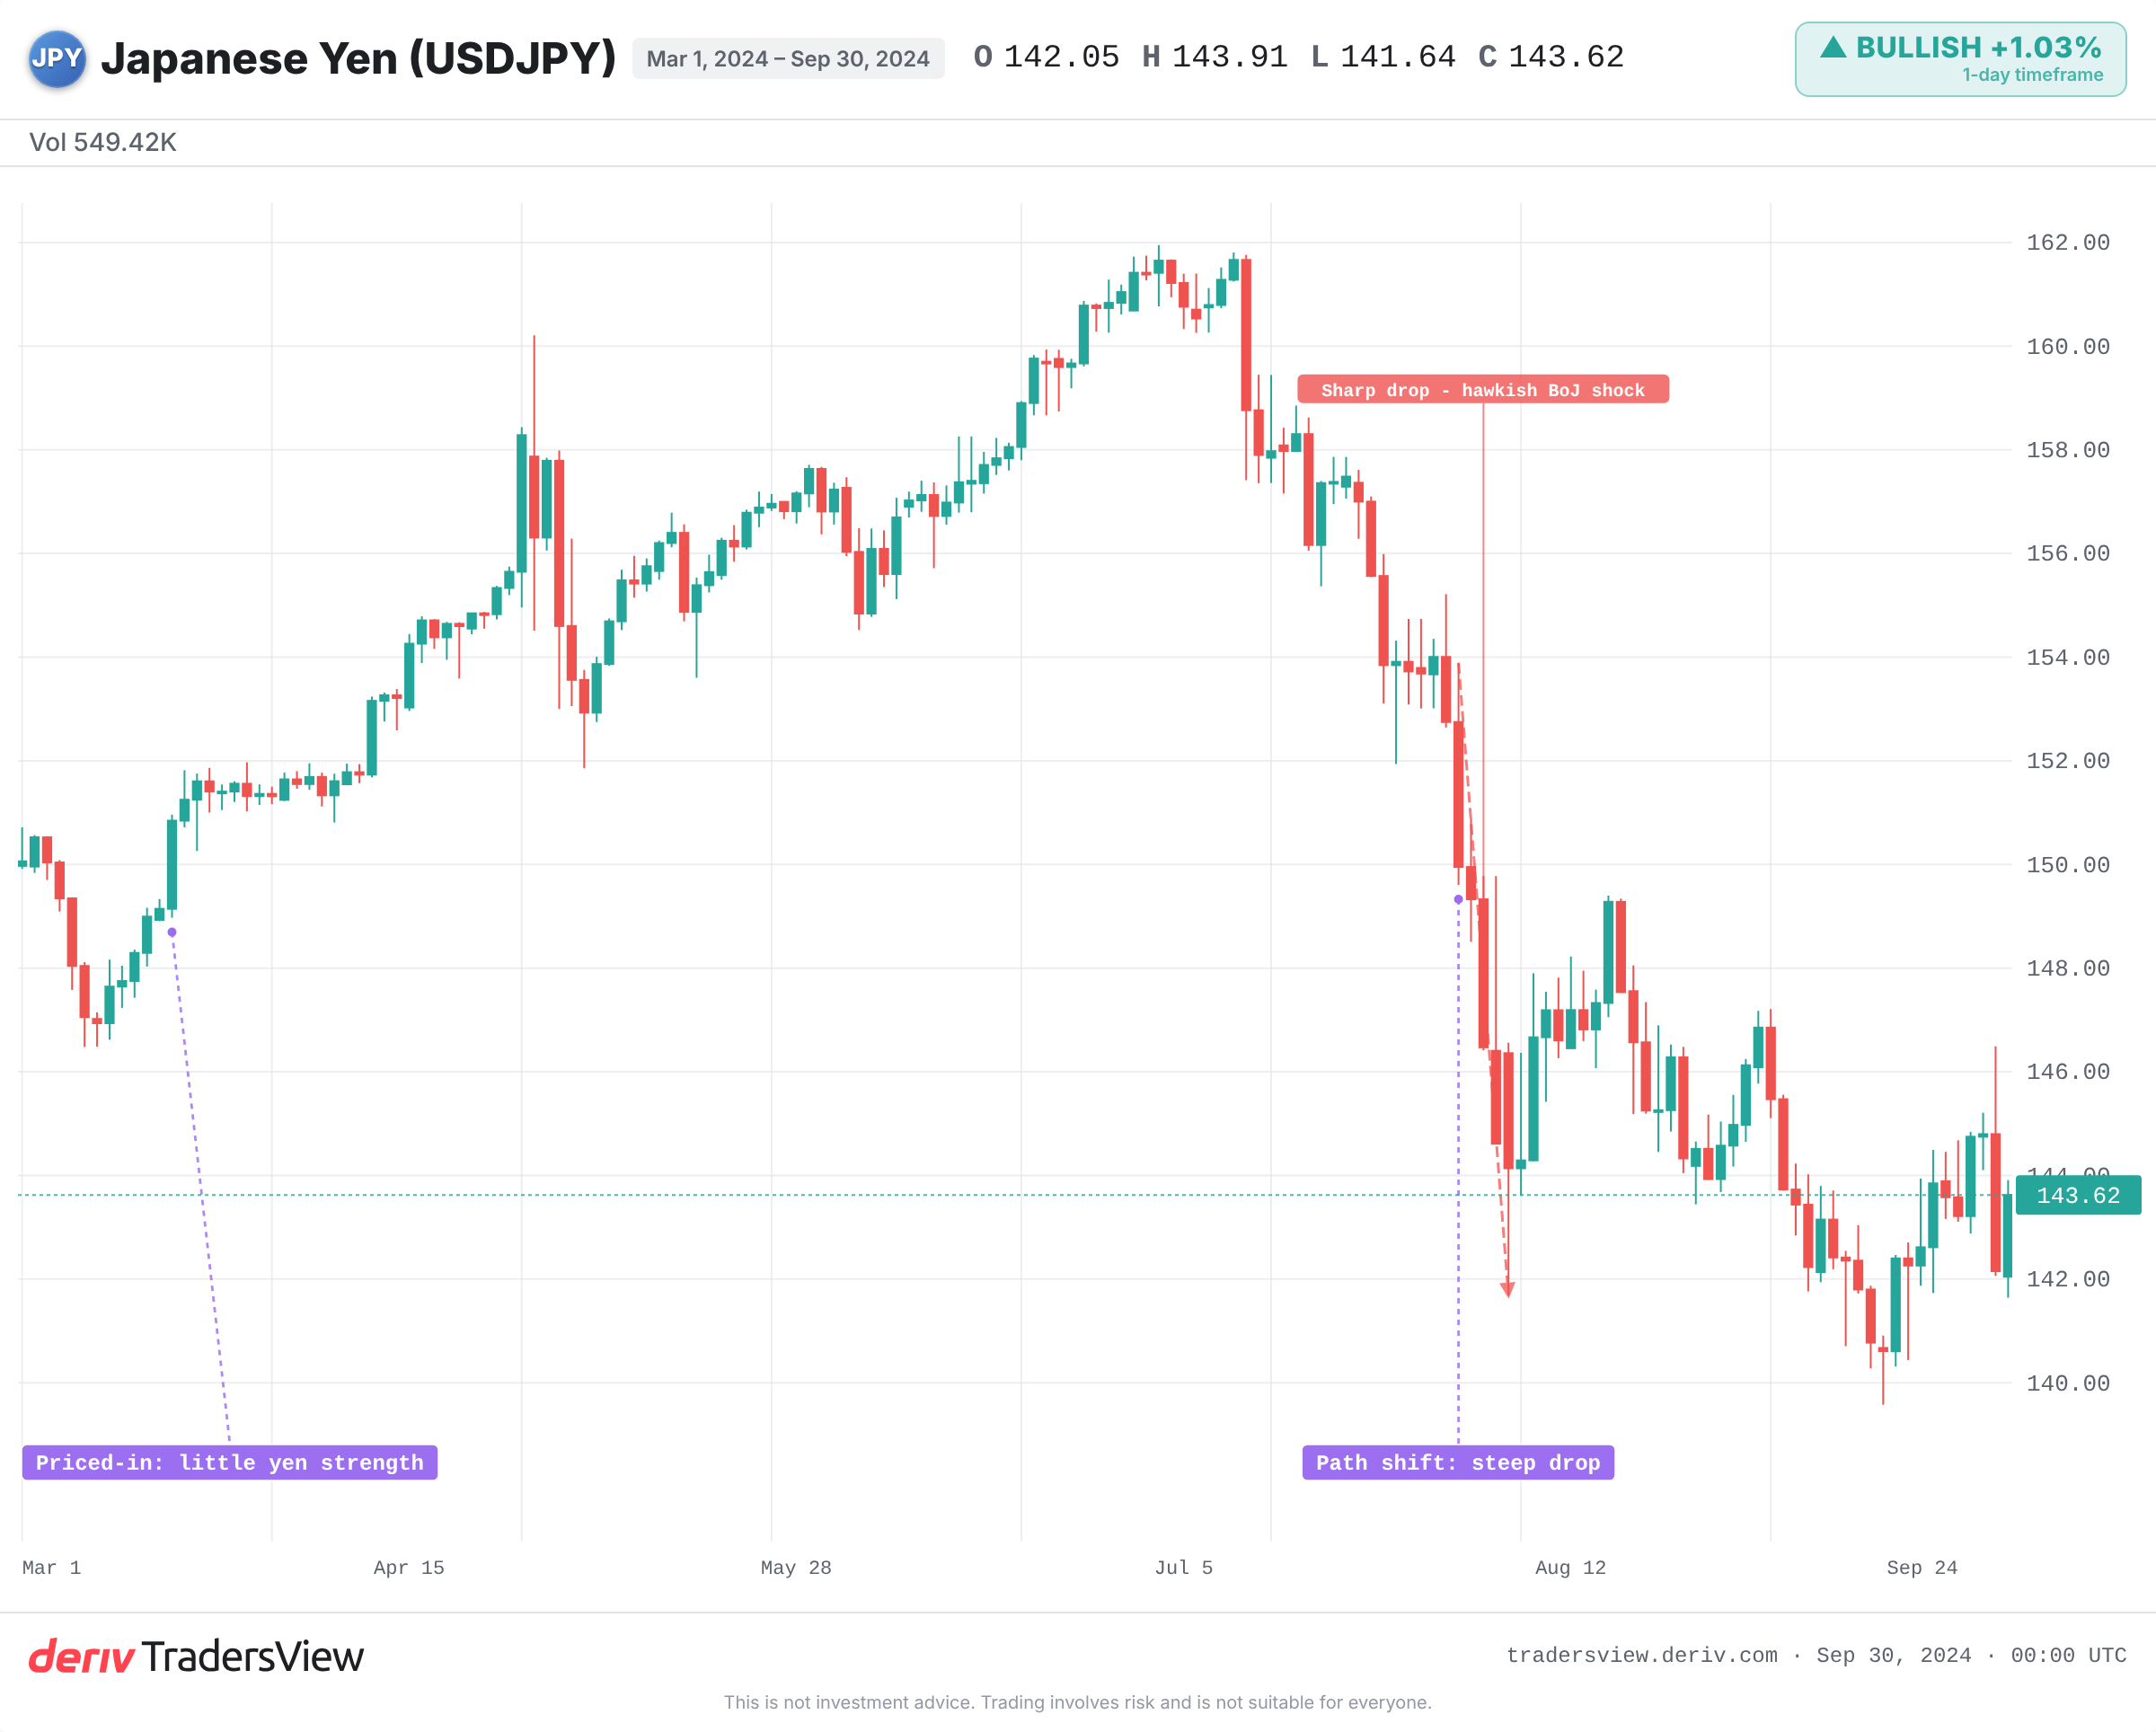
في مارس 2024، أنهى BoJ أسعار الفائدة السلبية، في أول رفع له منذ 17 عامًا. ومع ذلك، تراجع الين. كانت الحركة مُسعَّرة بالكامل مسبقًا، وبقي فرق سعر الفائدة مع Fed واسعًا، فلم يتغيّر شيء فعليًا في مسار الفرق.
في يوليو 2024، انقلبت الصورة. رفع BoJ سعر الفائدة وأشار إلى مزيد من التشديد، بينما مال Fed نحو التخفيضات. غيّر ذلك مسار الفرق برمّته. انهارت صفقة الين كاري (carry trade) بشكل عنيف، وانخفض USD/JPY بشكل حاد خلال الأسابيع التالية.
يستحق هذا الانهيار أن نفهمه، لأنه ما يُحوّل رفعًا متواضعًا إلى انخفاض حاد. في صفقة الكاري، يستدين المتداولون بالين بتكلفة منخفضة ويشترون أصولًا دولارية ذات عائد أعلى، محققين فرق سعر الفائدة. وعندما يُشير BoJ إلى أن الفرق سيُغلَق، تتوقف هذه الصفقة عن تحقيق مكاسب. يُعيد المتداولون شراء الين لتسديد القروض، ويدفع هذا التهافت على التصفية USD/JPY للانخفاض بسرعة.
العبرة: رفع واحد لا يعكس اتجاهًا. التغيّر في المسار المتوقع للفرق هو ما يفعل ذلك. رفع يونيو 2026 هو تذكير بالعكس: تحرّك BoJ، لكن USD/JPY بقي مرتفعًا لأن الفرق الأوسع ظلّ ثابتًا.
ما الذي يجب مراقبته حول قرار سبتمبر
تميل الأدلة إلى أن التوجيهات أكثر أهمية من القرار نفسه. فرفع بنغمة متحفظة ولمرة واحدة قد يُقوّي الين بدرجة أقل بكثير من تثبيت مصحوب بإشارة متشددة بشأن التشديد المستقبلي.
- التوجيهات المستقبلية، لا الرفع أو التثبيت فقط، بشأن استمرار التشديد.
- ما إذا كانت احتمالات سبتمبر ترتفع أو تتراجع، وهذا يُخبرك بمقدار ما هو مُسعَّر بالفعل.
- مسار Fed: فـ Fed متحفظ يُضيّق الفرق ويُضخّم أي قوة للين؛ وFed متشدد يُعادل ذلك.
- الضغط السياسي من حكومة Takaichi، والذي يُشير استطلاع لـ Bloomberg إلى أنه قد يدفع التحرك نحو ديسمبر، مع انقسام بين الاقتصاديين.
- علامات التدخل قرب أعلى النطاق، نحو قمة 2026. لا تنشر وزارة المالية مستوى تحفيز محدد، لذا راقب التحذيرات اللفظية والارتفاعات المفاجئة في الين عوضًا عن خط ثابت.
ينطوي الدولار-الين على مخاطر حقيقية في الاتجاهين هنا، ونادرًا ما يُحدد اجتماع واحد اتجاهًا بمفرده. راقب الفرق بين البنكين، وراقب مقدار ما هو مُسعَّر بالفعل من الحركة.
الأسئلة الشائعة
هو الفجوة بين أسعار الفائدة المعلنة والمسارات المتوقعة لكلا البنكين المركزيين. يدفع بنك الـFed حاليًا فائدة أعلى بكثير من بنك اليابان، وهو ما يجعل الاحتفاظ بأصول الدولار أكثر جاذبية من الين، ويدعم زوج USD/JPY.
يقترض المتداولون بفائدة منخفضة بالين، ثم يستثمرون الأموال في أصول أخرى ذات عائد أعلى. تحقق هذه الصفقة أرباحًا طالما بقيت فجوة الفائدة واسعة، لكنها قد تنهار بسرعة عندما يرفع بنك اليابان الفائدة وتضيق الفجوة، كما حدث في يوليو 2024.
نعم. يمكن للسلطات اليابانية شراء الين في السوق لإبطاء التحركات الحادة، وعادة ما يحدث ذلك عند الطرف الأضعف من نطاق الين. ويميل هذا التدخل إلى تضخيم التحركات المتوافقة مع فارق أسعار الفائدة بدلًا من مواجهتها بمفرده.
يُظهر استطلاع لبلومبرغ انقسامًا بين الاقتصاديين، حيث يرجّح نحو نصفهم شهر ديسمبر. وتُعد الضغوط السياسية من حكومة تاكايتشي سببًا رئيسيًا محتملًا لتأجيل أي تحرك في سبتمبر إلى وقت لاحق من العام.