
Amazon تُسرّح 30,000 موظف وتنفق 220 مليار دولار
تُسرّح Amazon 30,000 وظيفة بينما توجّه إنفاقها نحو ما يقارب 220 مليار دولار على الذكاء الاصطناعي في عام 2026. لماذا يشير هذا المزيج إلى تحوّل في رأس المال لا إلى ضائقة، وما الذي يجب مراقبته.
بقلم مكتب ديريف · 4 أغسطس 2026 · 3 دقيقة للقراءة

عندما تُسرّح شركة آلاف الموظفين وتُنفق مليارات الدولارات في العام نفسه، نادرًا ما تكون التسريحات هي القصة الحقيقية. فالقصة الحقيقية هي رأس المال الذي يخرج من الباب الآخر.
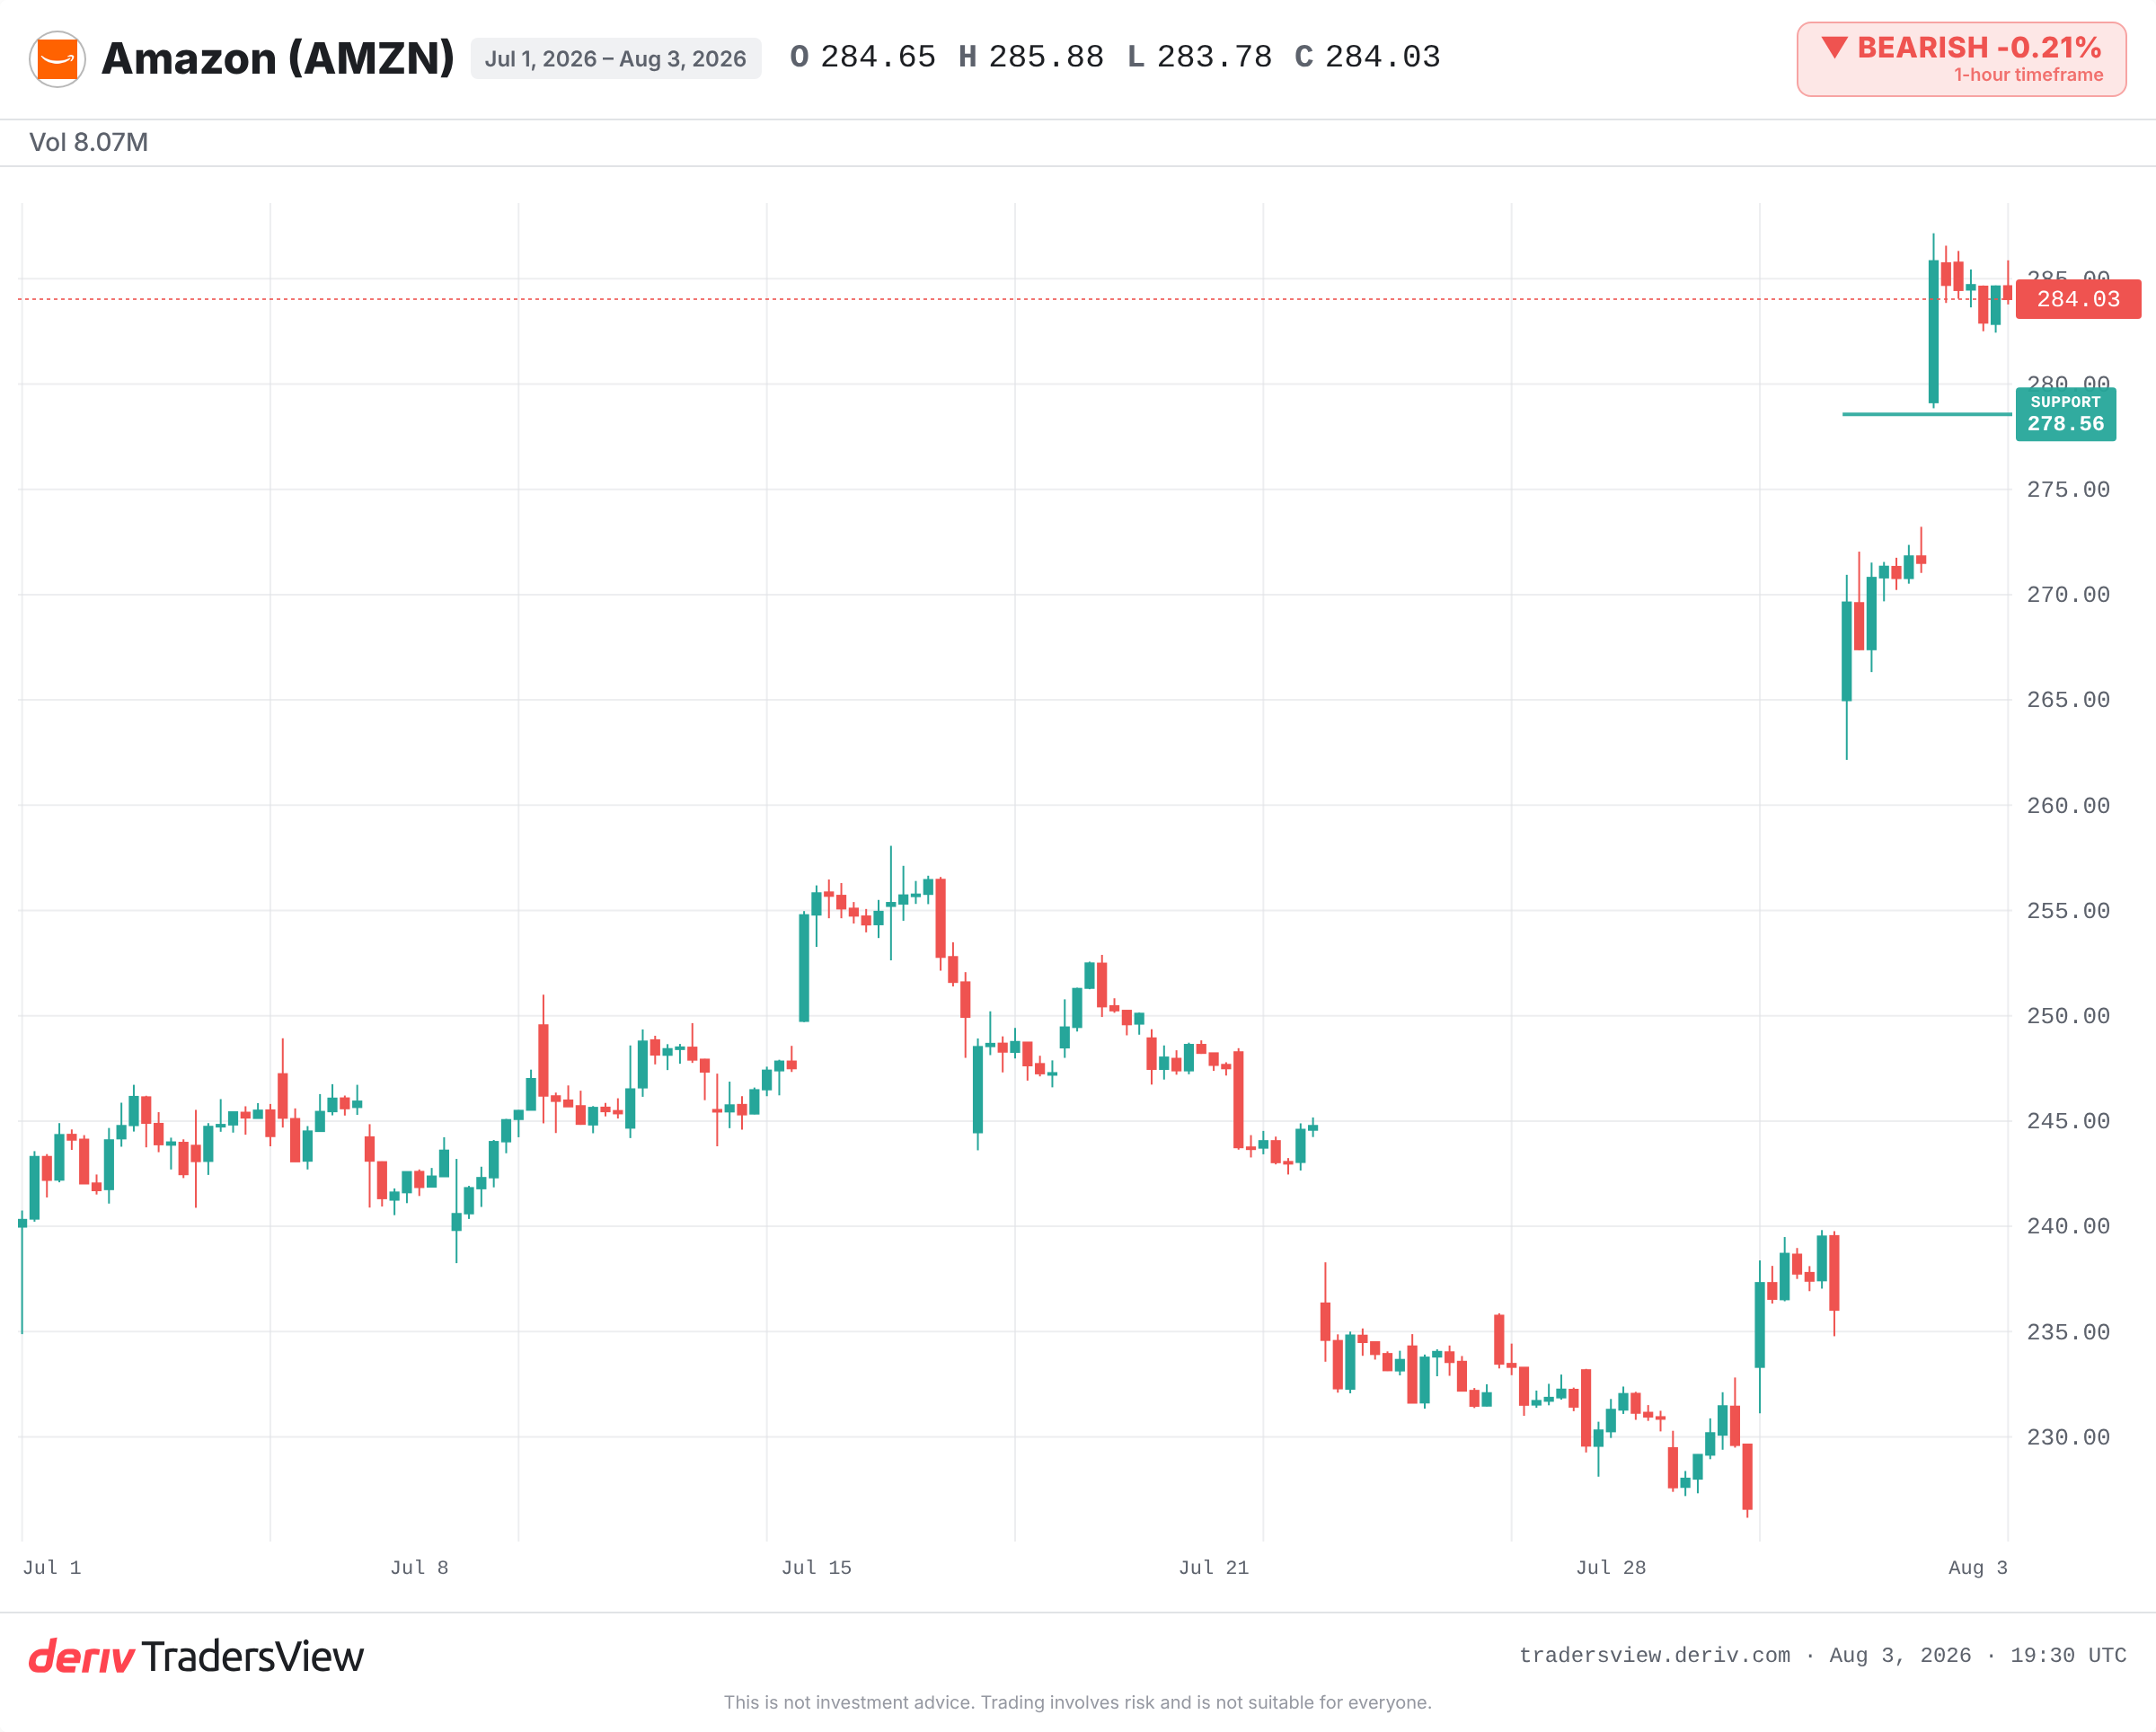
تُسرّح Amazon نحو 16,000 وظيفة الآن، وما يقارب 30,000 وظيفة منذ أكتوبر 2025. وفي الوقت نفسه، توجّه الشركة نحو إنفاق رأسمالي يقارب 220 مليار دولار في عام 2026، معظمه في الذكاء الاصطناعي ومراكز البيانات. فسّر السوق هذا التحرك على أنه خطوة هجومية، لا دفاعية. وقد ارتفع سهم الشركة متجاوزًا أعلى مستوى قياسي سابق له.
لماذا يمكن أن يترافق تسريح الموظفين مع زيادة الإنفاق؟
الاستجابة الفورية بسيطة: التسريحات تعني مشكلة. وهذا صحيح في بعض الأحيان. لكنها هنا تشير إلى أمر آخر.
قال الرئيس التنفيذي آندي جاسي إن التسريحات لا تدفعها أسباب مالية. فتوجّهه يشير إلى الثقافة المؤسسية وطبقات الإدارة، لا إلى البقاء على قيد الحياة. في الوقت نفسه، تخطط الشركة لمواصلة التوظيف في مجال الذكاء الاصطناعي. فرأس المال يُنقل، لا يُدّخر. العمالة تخرج من التكاليف الإدارية، ورأس المال يدخل في البنية الحاسوبية.
السؤال الأصعب ليس هل تُسرّح الشركة موظفيها، بل أين تذهب الأموال المحررة من ذلك.
المشهد المزدوج: الربح واستنزاف السيولة في وقت واحد
أظهر آخر تقرير لـ Amazon أمرين في الوقت نفسه. حملت AWS تراكمًا تعاقديًا كبيرًا وطاقة استيعابية مُباعة بالكامل تمتد إلى عام 2027. هذا هو جانب الطلب في هذا الرهان.
الجانب الآخر أقل راحة. فقد تحوّل التدفق النقدي الحر إلى سالب. وارتفع الدَّين بشدة مع تصاعد وتيرة التوسّع. وبذلك يواجه القارئ تناقضًا حقيقيًا: طلب غير مسبوق على الحوسبة السحابية وسجل طلبات مُسبقة ضخم من جهة، وتراجع في توليد السيولة وارتفاع في الرافعة المالية من جهة أخرى.
كلا الصورتين صحيحتان. والسؤال هو أي منهما ستؤكده الأرباع القليلة المقبلة.
هل نجحت هذه الاستراتيجية من قبل؟
هناك نموذج حديث مشابه. في عامي 2022 و2023، سرّحت Meta نحو 21,000 موظف خلال ما وصفته بـ«عام الكفاءة»، في الوقت الذي رفعت فيه إنفاقها على الذكاء الاصطناعي ومراكز البيانات. فاتسعت الهوامش وتعافى السهم خلال العام التالي. وقد كافأ المستثمرون هذا التحول من القوى العاملة إلى الحوسبة.
وشهدت دورة الحوسبة السحابية ذاتها في عام 2023 رفع Microsoft وAlphabet وAmazon لإنفاقها الرأسمالي على الذكاء الاصطناعي، في حين خفّضت الوظائف غير المرتبطة به. وتسارع نمو الحوسبة السحابية مجددًا خلال عامي 2024 و2025. وتقلّص التدفق النقدي الحر مع ارتفاع تكاليف التوسّع.
وهناك حالة أقدم وأقل إيجابية. في أواخر التسعينيات، ضخّت شركات الاتصالات رؤوس أموال ضخمة في شبكات الألياف الضوئية قبل أن ينشأ الطلب عليها، ووصفت ذلك بأنه استعداد للمستقبل. وبقي معظم تلك الطاقة الاستيعابية معطّلًا لسنوات. فالإنفاق الكبير السابق للطلب قد يتجاوز الإيرادات التي يُفترض أن تبرره.
ما الذي يمكن أن يحوّل إعادة توزيع رأس المال إلى رهان خاسر؟
تقوم حجة جاسي على الأصول طويلة الأجل. فهو يرى أن مراكز البيانات تحقق عوائدها على مدى أكثر من 30 عامًا، وأن التراكم التعاقدي الكبير يقلّل من مخاطر هذا الإنفاق. فإذا استمرت AWS في النمو ضمن هذه الطاقة الاستيعابية، فإن المعادلة تنجح.
وإن لم يحدث ذلك، تنقلب الصورة. فيتحول الإنفاق الرأسمالي الملتزم به إلى تكلفة ثابتة في مواجهة ميزانية عمومية أكثر اعتمادًا على الرافعة المالية. وعندها تبدو إعادة التوزيع كرهان يجب أن يؤتي ثماره في الوقت المحدد.
تميل الأدلة حاليًا إلى تفسير هجومي، لأن الطلب والتراكم التعاقدي حقيقيان. لكن هذا رأس مال معرّض للخطر، وبيان التدفق النقدي هو إشارة التحذير. راقب نمو AWS، وما إذا كان التدفق النقدي الحر السلبي سيتحوّل إلى موجب، وما إذا كانت التسريحات ستمتد يومًا إلى الأقسام المُحقِّقة للإيرادات بدلًا من التكاليف الإدارية. هذا الأمر الأخير سيغيّر مجرى القصة بالكامل.
الأسئلة الشائعة
ليس دائمًا. فقد تشير التسريحات إلى صعوبات، لكنها قد تكون أيضًا وسيلة لتحرير رأس المال لأولوية جديدة. والدليل الأوضح هو الوجهة التي يُعاد توجيه الأموال الموفرة إليها. فعندما تُسرّح شركة موظفيها وترفع إنفاقها في الوقت نفسه، غالبًا ما تكون التسريحات إعادة توزيع لا خطوة للبقاء.
الإنفاق الرأسمالي، أو ما يُعرف بـ«capex»، هو الأموال التي تنفقها الشركة على أصول طويلة الأجل مثل مراكز البيانات والمعدات. وقد يدعم الإنفاق الرأسمالي الكبير على الذكاء الاصطناعي النمو المستقبلي، لكنه يُثقل أيضًا التدفق النقدي الحر وقد يرفع مستوى الدَّين خلال فترة التوسّع.
يمكن للشركات سريعة النمو أن تنفق على البنية التحتية أكثر مما تحقّقه من سيولة نقدية خلال مرحلة التوسّع. فترتفع تكاليف الاستهلاك والبناء قبل أن تتحقق الإيرادات التي ستبررها في النهاية، مما يدفع التدفق النقدي الحر إلى الانخفاض أو السلب لفترة من الزمن.
التراكم التعاقدي هو قيمة عقود العملاء الملتزمة التي لم يُوفِّها مزوّد الخدمة بعد. ويشير التراكم التعاقدي الكبير في الحوسبة السحابية إلى أن الطلب مؤمَّن مسبقًا، وهو ما يمكن أن يساعد في تبرير الإنفاق الكبير المُسبق على الطاقة الاستيعابية، شرط أن يتحول هذا الطلب إلى إيرادات في الوقت المحدد.